この記事は、開業医・歯科医師の社会保険診療報酬の特例と、作家などの平均課税を ISZ™ 仕訳AI で使う方法を説明します。帳簿や控除の入れ方は、シリーズの決算書の記事・所得と控除の記事と同じです。
画面は 2026年11月5日時点の ISZ™ 仕訳AI(令和8年分)です。「みほん内科」「みほん文筆工房」は、テスト環境に作った架空の個人事業主で、住所・番号・金額はすべて架空です。
医師・歯科医師: 社会保険診療報酬の概算経費(措置法26条)
社会保険診療報酬が5,000万円以下で、医業・歯科医業の収入の合計が7,000万円以下の医師・歯科医師は、社会保険診療に係る経費を、実際の経費ではなく社会保険診療報酬に一定の率をかけた額(概算経費)にできます(租税特別措置法26条)。率は社会保険診療報酬の額で決まります。
| 社会保険診療報酬 | 概算経費 |
|---|---|
| 2,500万円以下 | 72% |
| 2,500万円超 3,000万円以下 | 70% + 50万円 |
| 3,000万円超 4,000万円以下 | 62% + 290万円 |
| 4,000万円超 5,000万円以下 | 57% + 490万円 |
業種が医院・歯科医院・診療科目のときは、「医師・歯科医師として、社会保険診療の報酬がありますか?」が自動で開きます。支払基金・国保連合会の「支払決定通知書」の社会保険診療報酬(件数・延日数・点数・金額)と、窓口で受け取った一部負担金、自由診療の収入を入れます。
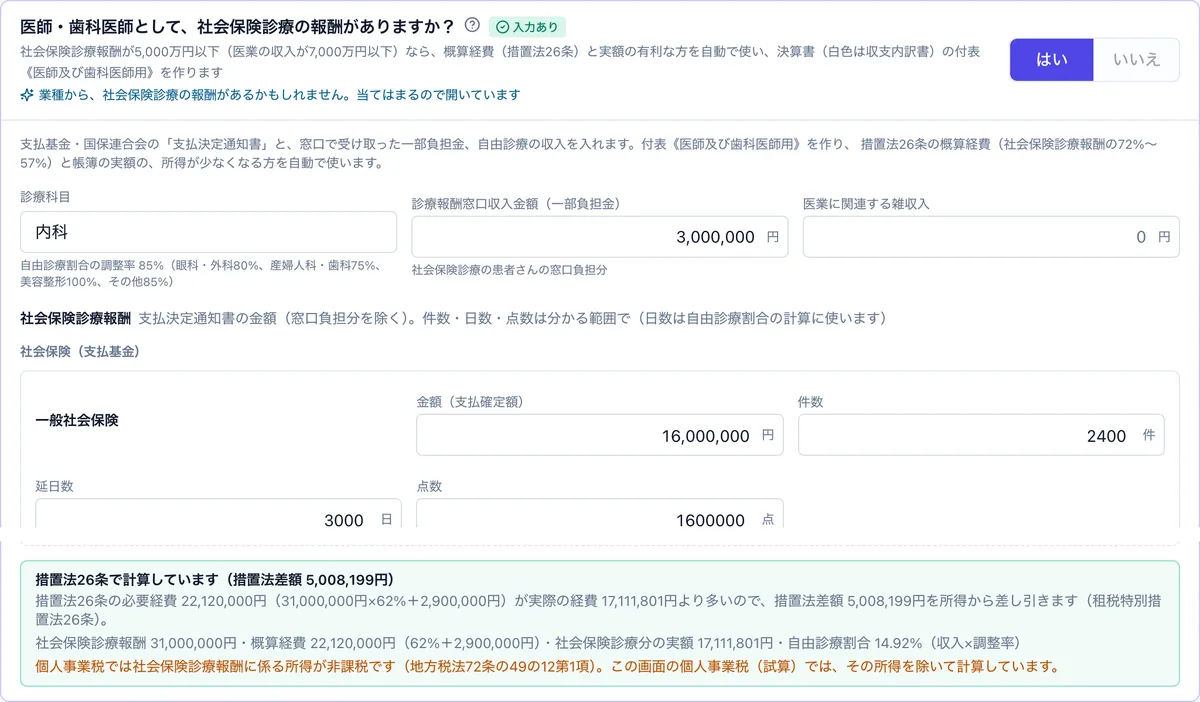
帳簿の経費のうち社会保険診療分の実額は、自由診療の割合(収入×調整率の方法など)で按分して求めます。概算経費の方が有利なときだけ使い、決算書には「措置法差額」、第二表の特例適用条文には「措法26」と書きます。不利なときや要件を超えるときは使わず、理由を画面に出します(自分で「使わない」も選べます)。付表《医師及び歯科医師用》は青色・白色それぞれの様式で申告データと PDF に入ります。
個人事業税では社会保険診療報酬に係る所得が非課税です(地方税法72条の49の12)。画面の個人事業税(試算)は、その所得を除いて計算します。
作家・作曲家・漁業など: 変動所得・臨時所得の平均課税
原稿料・印税・作曲料、漁獲・のりの採取などの変動所得や、3年以上の期間の使用料の2年分以上の権利金・休業補償金などの臨時所得は、年によって所得が大きく変わります。その所得が総所得金額の20%以上あるときは、平均課税対象金額の5分の1を基にした平均税率で計算する平均課税を選べ、税額が少なくなることがあります(所得税法90条)。
業種が作家・漁業などのときは「原稿料・印税・漁獲などの変動所得や、権利金・補償金などの臨時所得がありましたか?」が自動で開きます。変動所得・臨時所得ごとに、種目・どの所得の一部か(事業・不動産・雑)・収入金額・必要経費を入れ、前々年分・前年分の変動所得の金額を入れます(前年分もこのアプリで入れていれば自動)。
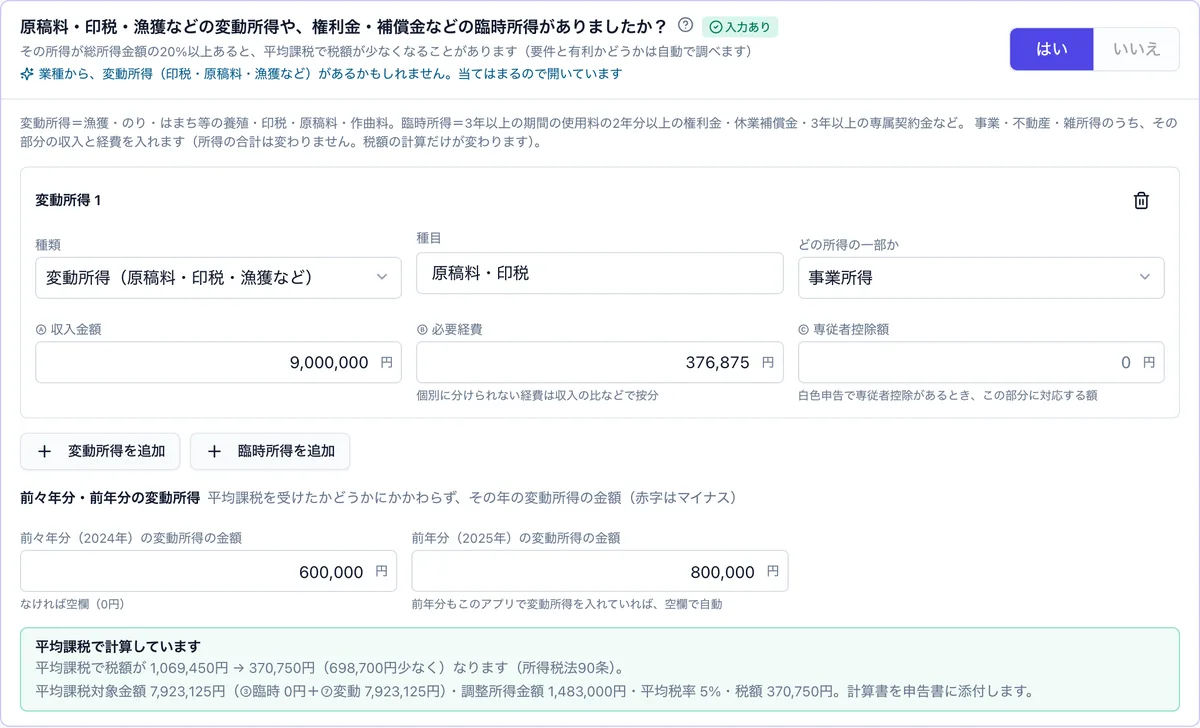
要件(変動所得と臨時所得の合計が総所得金額の20%以上。本年の変動所得が前2年の平均以下なら臨時所得だけで判定)を満たし、税額が少なくなるときだけ平均課税で計算し、変動所得・臨時所得の平均課税の計算書を申告データと PDF に入れます。第一表には平均課税対象金額と変動・臨時所得金額の区分を書きます。満たさないとき・税額が変わらないときは使わず、理由を出します。
このシリーズの記事(個人事業主の確定申告(ISZ 仕訳AI)・全8本)
この記事の計算ができる無料ツール
よくある質問
措置法26条の概算経費と実額は、どちらを使えばよいですか?
所得が少なくなる方を自動で使います。概算経費が帳簿の実額(社会保険診療分)より多いときだけ措置法差額を所得から引き、少ないときは実額のままにして理由を表示します。
社会保険診療報酬が5,000万円を超えるとどうなりますか?
措置法26条は使えません。社会保険診療報酬が5,000万円以下で、医業の収入の合計が7,000万円以下のときだけ使え、超えるときは画面でその旨を知らせます。
平均課税は自分で選ぶ必要がありますか?
変動所得・臨時所得を入れれば、要件を満たすか、税額が少なくなるかを自動で調べ、少なくなるときだけ平均課税で計算します。計算書も申告データと PDF に入ります。
前年分・前々年分の変動所得が分かりません。
前年の申告書(平均課税を受けたかどうかにかかわらず、その年の変動所得の金額)を見て入れてください。前年分もこのアプリで平均課税の行を入れていれば、空欄で自動で引き継ぎます。
出典
- 国税庁 令和7年分 収支内訳書付表《医師及び歯科医師用》の記載要領
- 国税庁 令和7年分 青色申告決算書付表《医師及び歯科医師用》の記載要領
- 国税庁 令和7年分 変動所得・臨時所得の平均課税の計算書の説明書
- 国税庁 No.1350 事業所得の課税のしくみ
更新履歴
- 2026/11/05: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。