この記事は、ISZ™ 仕訳AI の所得税確定申告の画面の「1 帳簿を締める」と、決算書に書く内訳の入れ方を説明します。全体の流れは個人事業主の確定申告のやり方(全体の流れ)をご覧ください。
画面は 2026年11月5日時点の ISZ™ 仕訳AI(令和8年分)です。「山田デザイン事務所」「みほん商店」「みほん内科」は、テスト環境に作った架空の個人事業主で、住所・番号・金額はすべて架空です。
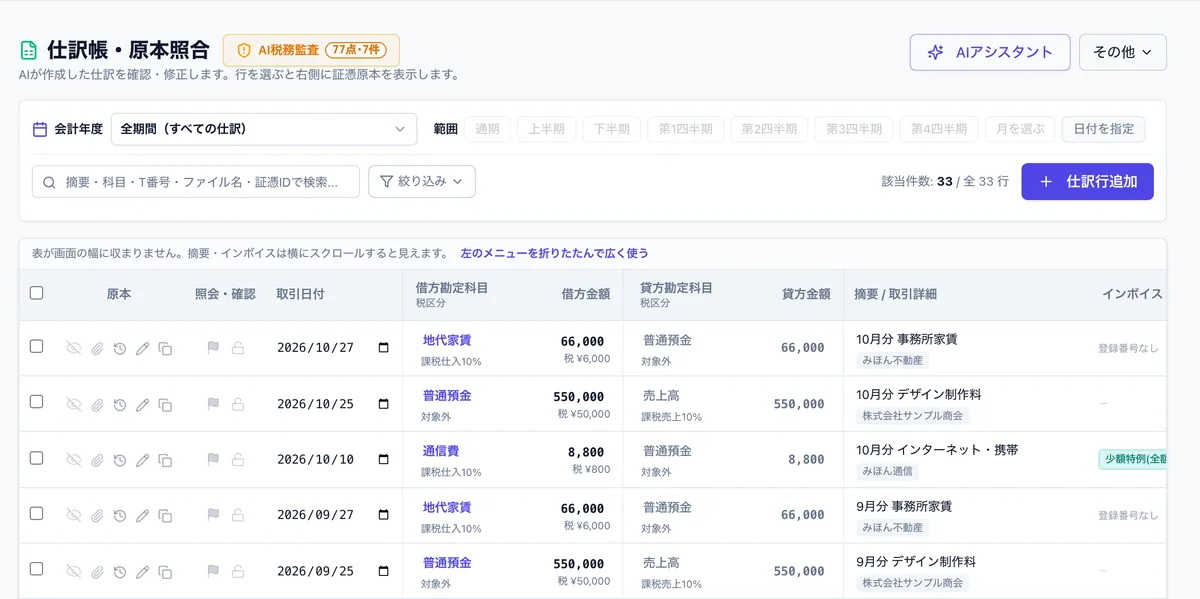
仕訳を確かめて締める
仕訳は、証憑(領収書・請求書)の AI 読み取り、通帳の取り込み、ほかの会計ソフトの仕訳の取り込みで作れます。仕訳帳で内容を確かめたら、行を選んで「確認済みにする(ロック)」にします。未確認の仕訳が残っていると、申告の進め方の「1 帳簿を締める」に「未確認の仕訳 ◯件」と出ます(税額は未確認の仕訳も含めて計算されるので、途中でも目安は分かります)。
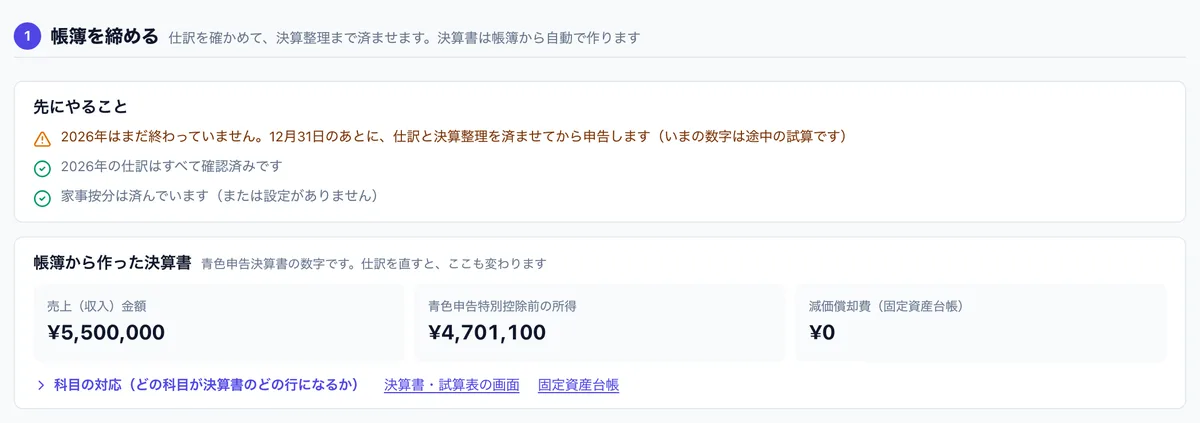
年の途中で開くと「2026年はまだ終わっていません」と出て、数字は途中の試算として扱われます。12月31日を過ぎ、仕訳の確認と決算整理が済むと、この欄が緑になります。
帳簿から作った決算書と「科目の対応」
「1 帳簿を締める」の欄には、帳簿から作った青色申告決算書の数字(売上(収入)金額・青色申告特別控除前の所得・減価償却費)が出ます。仕訳を直すと、ここもすぐに変わります。
「科目の対応(どの科目が決算書のどの行になるか)」を開くと、勘定科目ごとに決算書の行(売上・仕入・租税公課・地代家賃・減価償却費・その他の経費の空欄科目など)が分かります。決算書の印刷された行にない科目は、空欄の科目の行に科目名ごと書き、行が足りないときは金額の小さいものから雑費にまとめて知らせます。
減価償却と家事按分
- 減価償却: パソコン・車・内装などは固定資産台帳に登録し、年分の減価償却費を帳簿に入れます。決算書3ページの「減価償却費の計算」は台帳から書きます。耐用年数・償却率の考え方は減価償却の解説をご覧ください
- 家事按分: 自宅兼事務所の家賃・水道光熱費・通信費など、私用と事業用が混ざる経費は、家事按分の設定で事業分の割合を決めて帳簿に入れます。済んでいると「家事按分は済んでいます」と出ます
どちらも、仕訳として帳簿に入ったものが決算書になります。決算書の数字を画面で直接書き換える欄はなく、直すときは仕訳を直します(帳簿と決算書が食い違わないようにするためです)。
決算書の内訳を入れる
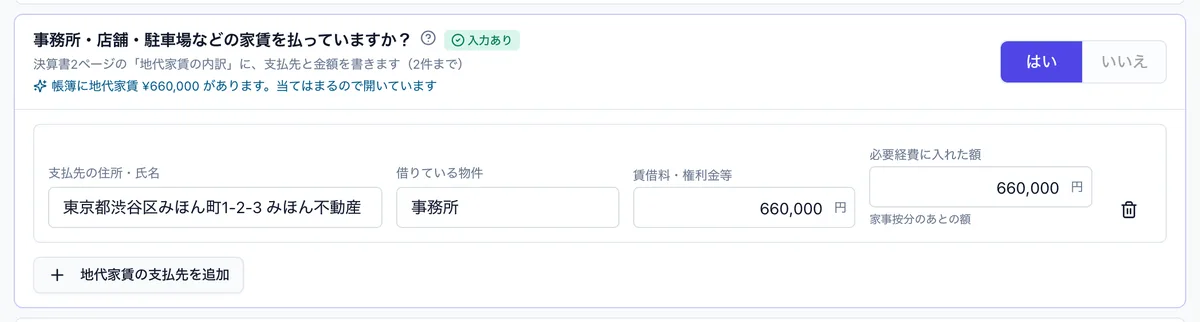
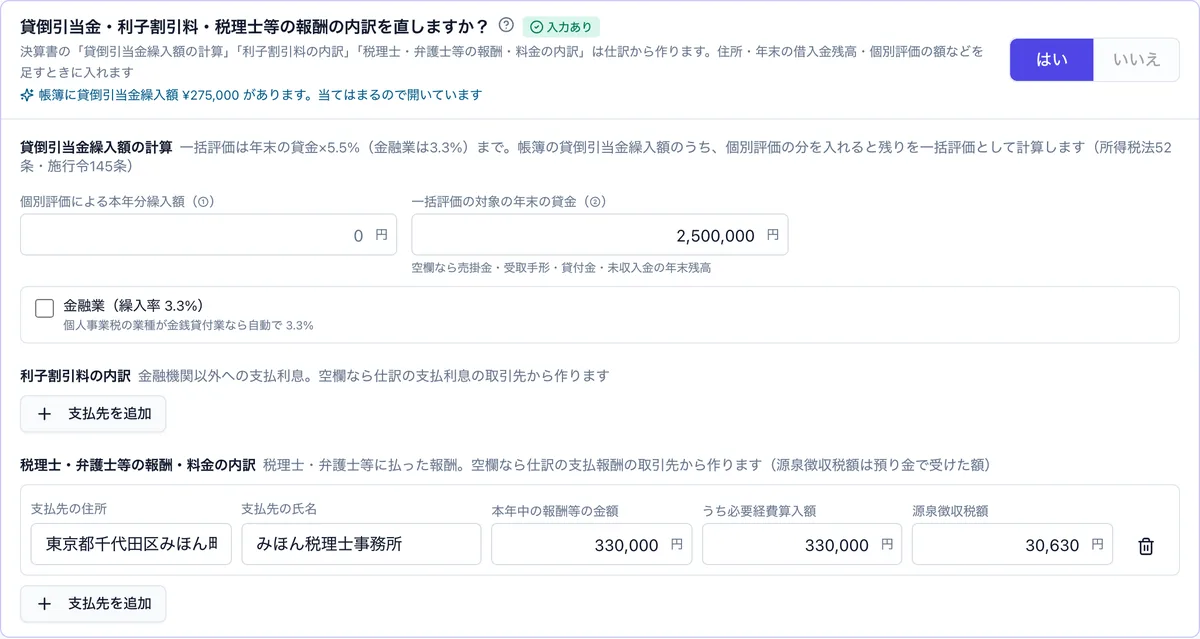
決算書2ページの「専従者給与の内訳」「地代家賃の内訳」、3ページの「貸倒引当金繰入額の計算」「利子割引料の内訳」「税理士・弁護士等の報酬・料金の内訳」などは、仕訳だけでは分からない情報(支払先・続柄など)が要ります。これらは「決算書に書く内訳」の質問で入れます。帳簿に該当する仕訳があると「帳簿に〇〇があります。当てはまるので開いています」と理由を出して、最初から欄が開きます。
家族への給与(青色事業専従者給与)
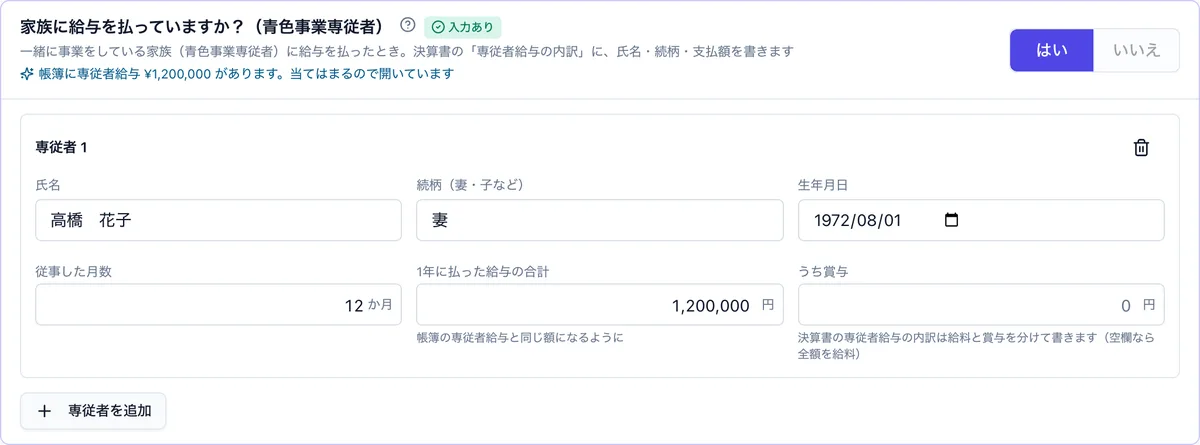
青色事業専従者給与は、事前に「青色事業専従者給与に関する届出書」を出し、その範囲内で払ったものが経費になります。白色申告では給与ではなく事業専従者控除になり、収支内訳書に書きます。
地代家賃の内訳
貸倒引当金・利子割引料・税理士等の報酬
白色申告・現金主義・農業の場合
| 区分 | 作る決算書 | 画面での選び方 |
|---|---|---|
| 白色申告 | 収支内訳書(一般用) | 青色申告の区分で「白色申告」。専従者は事業専従者控除になります |
| 青色10万円・現金主義 | 青色申告決算書(現金主義用) | 区分で「青色 10万円」を選ぶと出る「現金主義の届出」にチェックし、前々年の所得を入れます(300万円を超えると知らせます) |
| 農業 | 青色申告決算書(農業所得用)/収支内訳書(農業所得用) | 事業の種類で「農業」。仕訳は肥料費・種苗費・農薬衛生費などの行に振り分け、作付面積は「120a」「1.2ha」のように単位付きでも入れられます |
| 不動産の貸付けだけ | 青色申告決算書(不動産所得用)/収支内訳書(不動産所得用) | 事業の種類で「不動産の貸付け(大家)」→ 不動産所得の記事 |
青色申告特別控除(65万円・55万円・10万円)は、決算書の所得から自動で引き、事業所得の黒字が限度です。どの区分になるかは次の記事の申告の情報の入れ方で説明します。
このシリーズの記事(個人事業主の確定申告(ISZ 仕訳AI)・全8本)
この記事の計算ができる無料ツール
よくある質問
青色申告決算書の数字を手で入れる必要はありますか?
ありません。損益計算書・貸借対照表は帳簿(仕訳)から作ります。手で入れるのは、専従者の氏名・続柄、地代家賃の支払先など、仕訳だけでは分からない内訳の情報です。
決算書の数字を直したいときはどうしますか?
仕訳を直します。決算書の数字を画面で直接書き換える欄はありません。帳簿と決算書が食い違わないようにするためです。
勘定科目が決算書のどの行になったか確かめられますか?
「1 帳簿を締める」の「科目の対応」を開くと、勘定科目ごとに決算書の行が一覧で出ます。印刷された行にない科目は空欄の科目の行に書き、行が足りないときは金額の小さいものから雑費にまとめて知らせます。
白色申告でも使えますか?
使えます。青色申告の区分で「白色申告」を選ぶと、同じ帳簿から収支内訳書(一般用・不動産所得用・農業所得用)を作ります。家族への給与は事業専従者控除として計算します。
出典
- 国税庁 No.2072 青色申告特別控除
- 国税庁 No.2100 減価償却のあらまし
- 国税庁 No.2210 やさしい必要経費の知識(家事関連費)
- 国税庁 No.2075 青色事業専従者給与と事業専従者控除
- 国税庁 令和7年分 確定申告の手引き(青色申告決算書・収支内訳書の書き方を含む)
更新履歴
- 2026/11/05: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。