この記事は、家賃・地代などの不動産所得がある方の確定申告を、ISZ™ 仕訳AI で作る方法を説明します。全体の流れは全体の流れの記事をご覧ください。
画面は 2026年11月5日時点の ISZ™ 仕訳AI(令和8年分)です。「みほん商店」は、テスト環境に作った架空の個人事業主で、住所・番号・金額はすべて架空です。
2つの入れ方: どちらに当てはまるか
| 当てはまる人 | 画面での選び方 | 不動産所得の計算 |
|---|---|---|
| 不動産の貸付けだけで、家賃と経費を帳簿に付けている大家さん | 事業の種類で「不動産の貸付け(大家)」 | 帳簿の収入・経費をそのまま不動産所得にします(事業所得はなし) |
| 事業(営業・農業)の帳簿があり、ほかに家賃収入もある人 | 事業の種類はそのまま。「家賃・地代の収入がありましたか?」を「はい」 | 入れた収入と必要経費(または科目別の合計)で計算します |
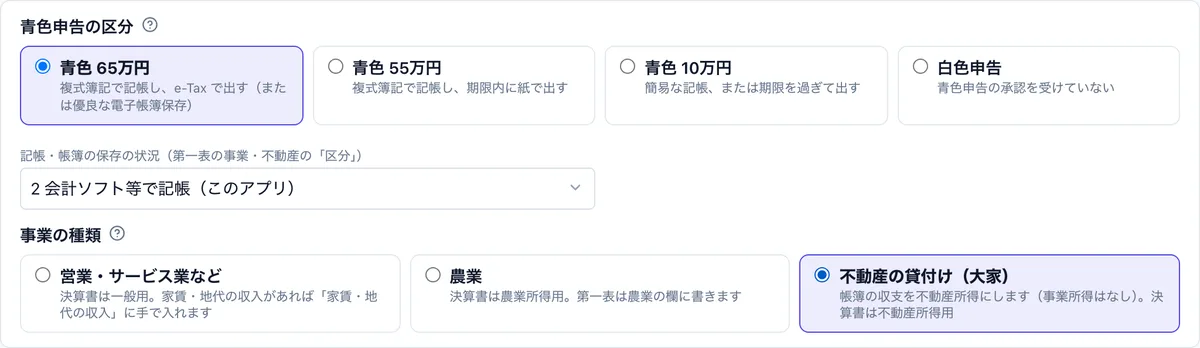
「不動産の貸付け(大家)」を選んだときは、二重に数えないよう「家賃・地代の収入」に手で入れた収入・経費は使いません(画面で知らせます)。帳簿に売上原価(仕入・棚卸)など不動産の貸付けにはない科目があると、物品の販売などの事業の収支が混ざっていないか確かめるよう知らせ、直し方(事業の種類を戻して家賃収入を手で入れる、または不動産の収支を別の帳簿に分ける)も出します。
家賃収入と物件ごとの明細
事業のかたわらの家賃収入は、「家賃・地代の収入がありましたか?」に1年分の家賃などの収入と必要経費を入れます。必要経費を空欄にすると、下の「必要経費の科目別」(租税公課・損害保険料・修繕費・減価償却費・借入金利子・地代家賃・給料賃金・その他)の合計を使います。
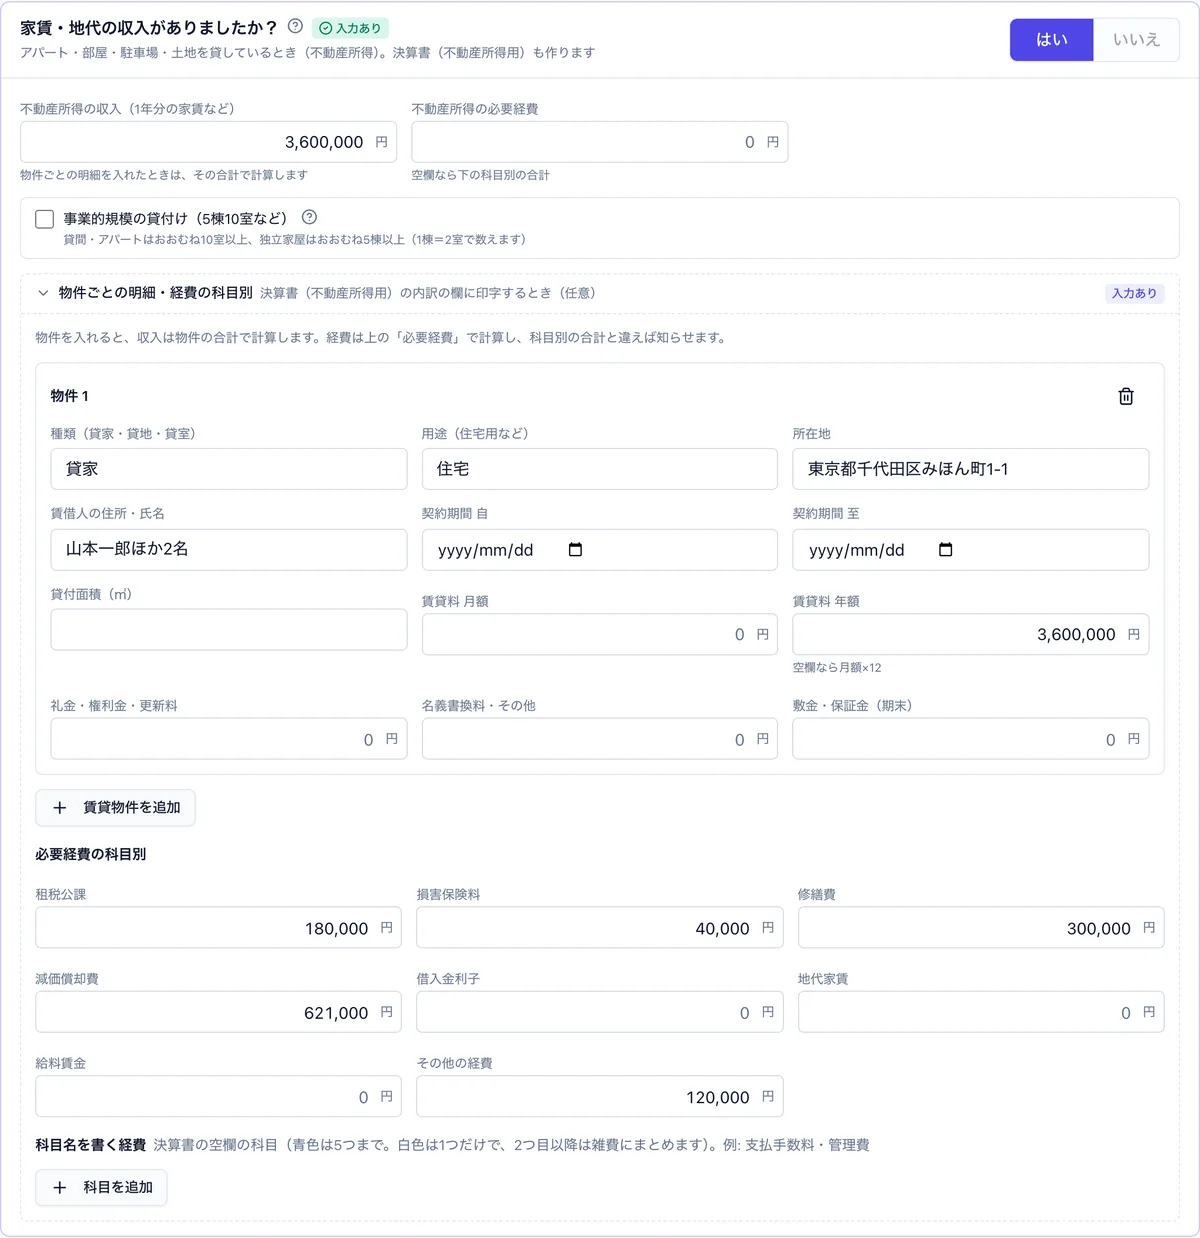
物件ごとの明細(種類・用途・所在地・賃借人・契約期間・貸付面積・賃貸料・礼金・名義書換料・敷金)は、決算書(不動産所得用)の「不動産所得の収入の内訳」に印字します。決算書の空欄の科目に書く経費は「科目名を書く経費」で足します(青色は5つまで、白色は1つで2つ目以降は雑費にまとめます)。建物の減価償却は固定資産台帳で計算できます。
事業的規模と青色申告特別控除
不動産所得の青色申告特別控除は、事業的規模の貸付け(貸間・アパートはおおむね10室以上、独立家屋はおおむね5棟以上。1棟=2室で数えます)なら65万円・55万円、そうでなければ10万円までです(租税特別措置法25条の2)。事業的規模に当てはまるときは「事業的規模の貸付け」にチェックを入れます。事業所得もある青色申告者は、事業所得と合わせて65万円・55万円の控除を受けられ、不動産所得 → 事業所得の順に引きます。
事業的規模かどうかは、家族への給与(専従者給与)を経費にできるかなどにも関わります。判定のめやすは国税庁の「事業として行われているかどうかの判定」をご覧ください。
白色申告・赤字の場合
- 白色申告: 収支内訳書(不動産所得用)を作ります
- 赤字: 不動産所得の赤字はほかの所得と損益通算し、青色申告で純損失が残れば第四表で翌年以後に繰り越せます(繰越し・繰戻しはe-Tax と紙で出す方法の記事の最後の章)
- 土地・建物を売った: 不動産所得ではなく譲渡所得です → 自宅・土地建物を売ったときの記事
このシリーズの記事(個人事業主の確定申告(ISZ 仕訳AI)・全8本)
この記事の計算ができる無料ツール
よくある質問
大家さんで家賃を帳簿に付けています。どう選べばよいですか?
事業の種類で「不動産の貸付け(大家)」を選んでください。帳簿の収入・経費をそのまま不動産所得にし、青色申告決算書(白色は収支内訳書)の不動産所得用を帳簿から作ります。事業所得の決算書は付けません。
本業の帳簿とは別に、部屋を1室貸しています。
事業の種類はそのままにして、「家賃・地代の収入がありましたか?」に1年分の家賃収入と必要経費を入れてください。本業の帳簿に家賃の入金を売上として付けると、事業所得に入ってしまうので注意してください。
青色申告特別控除はいくら受けられますか?
不動産所得だけの場合、事業的規模(おおむね5棟10室以上)の貸付けなら65万円(e-Tax など)・55万円、そうでなければ10万円までです。事業所得もある青色申告者は、事業所得と合わせて65万円・55万円の控除を受けられます。
出典
- 国税庁 No.1370 不動産収入を受け取ったとき(不動産所得)
- 国税庁 No.1373 事業として行われているかどうかの判定
- 国税庁 No.2072 青色申告特別控除
- 国税庁 No.2100 減価償却のあらまし
更新履歴
- 2026/11/05: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。