この記事は、事業所得のほかに株・配当・FX などの収入がある方の申告を、ISZ™ 仕訳AI で作る方法を説明します。全体の流れは全体の流れの記事をご覧ください。
画面は 2026年11月5日時点の ISZ™ 仕訳AI(令和8年分)です。「みほん商店」は、テスト環境に作った架空の個人事業主で、住所・番号・金額はすべて架空です。
株・投資信託を売ったとき
「株・投資信託を売りましたか?」を「はい」にして、特定口座年間取引報告書の譲渡の対価・取得費・源泉徴収税額などを、上場株式等・一般株式等に分けて入れます。申告分離課税(所得税15%・住民税5%と復興特別所得税)で計算し、第三表(分離課税用)を作ります。
- 源泉徴収ありの特定口座だけなら、申告しない選び方もできます(申告すると、損失の通算・繰越しができる一方、合計所得金額が増えて配偶者控除などに影響することがあります)
- 上場株式の譲渡損失は、上場株式等の配当(分離課税)と通算し、引ききれない分は確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)で翌年以後3年間繰り越せます。前年分もこのアプリで計算していれば、繰り越した損失を自動で引き継ぎます
- 相続した株を売ったときは、相続税の取得費加算を使えます → 取得費加算の章
「株式等に係る譲渡所得等の金額の計算明細書」はこのアプリでは作りません。同じ年に特定口座(1口座)以外の譲渡がなければ、特定口座年間取引報告書の写しの添付で代えられます。特定口座以外の譲渡もあるときは、国税庁の様式に記入して添付してください(画面でも知らせます)。
配当(総合課税・分離課税)
配当は、総合課税で申告すると配当控除(所得税法92条)を受けられ、分離課税で申告すると上場株式の譲渡損失と通算できます。総合課税で申告する配当は「配当・副業・保険の満期金などの収入がありましたか?」に、分離課税で申告する上場株式の配当は「株・投資信託を売りましたか?」の欄に入れます(両方には入れません)。
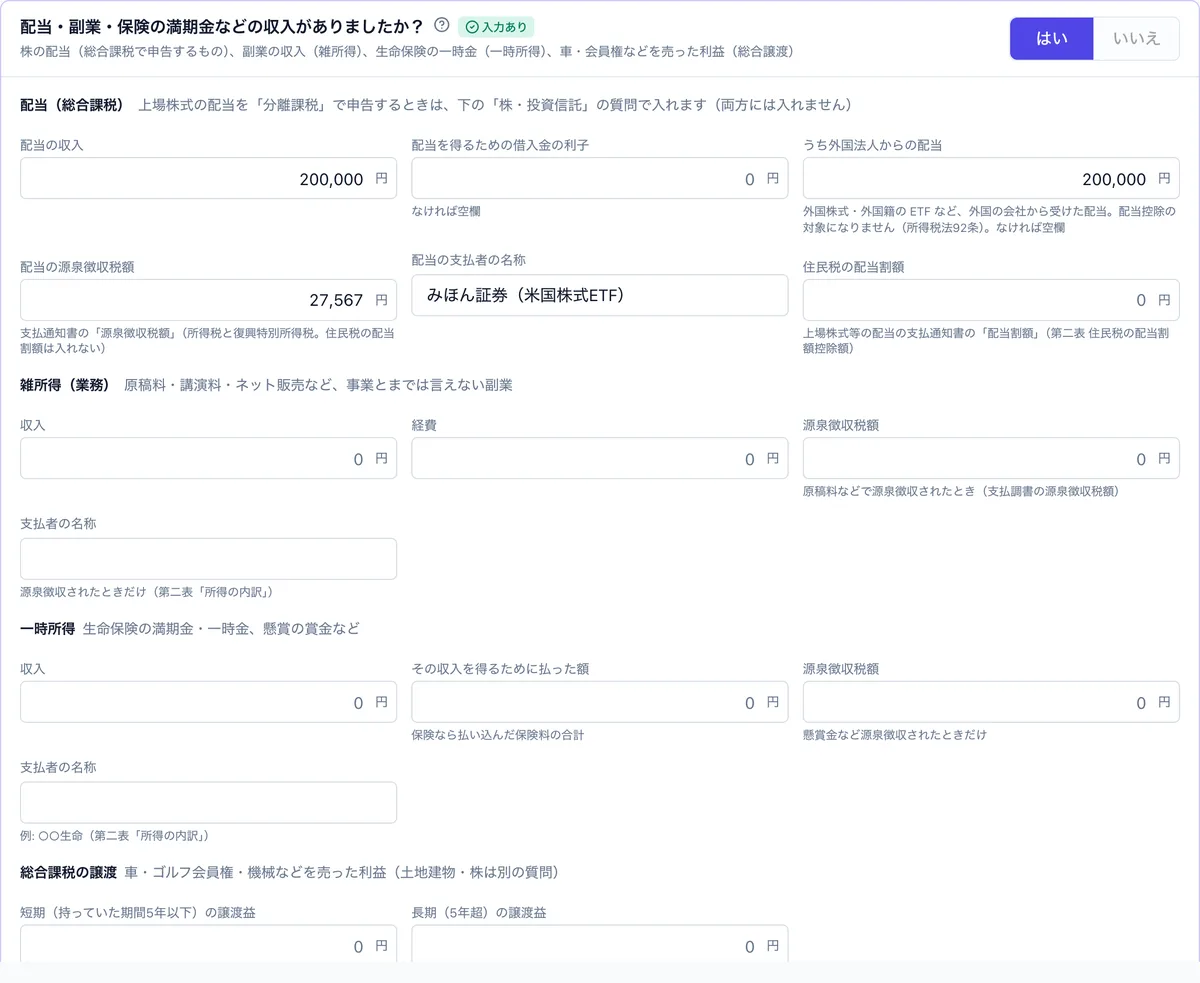
配当控除は、課税総所得金額が1,000万円を超えるかどうかで率が変わるのも含めて自動で計算します。支払通知書の「配当割額」(住民税)は、第二表の住民税の欄に書くために入れます。
FX・先物取引
FX(外国為替証拠金取引)・商品先物・株価指数先物などの差金等決済の損益は、「FX・商品先物・株価指数先物などの取引で、利益や損失が出ましたか?」に、取引会社の年間取引報告書を見て、取引の種類ごとに(最大3行)入れます。申告分離課税(所得税15%)で計算し、第三表と先物取引に係る雑所得等の計算明細書を作ります。
損失はほかの所得と通算できませんが、翌年以後3年間繰り越せ、付表(先物取引に係る繰越損失用)を作ります。前年分もこのアプリで計算していれば、繰り越した損失を自動で引き継ぎます。
外国税額控除(外国株の配当など)
外国株の配当・外国の利子に外国で源泉徴収された税金や、外国で申告して納めた所得税は、二重課税を調整するために日本の所得税(と住民税)から差し引けます(所得税法95条)。「外国で所得税を納めましたか?」を「はい」にして、本年中に納めた外国所得税を行ごとに(最大3行)入れます。
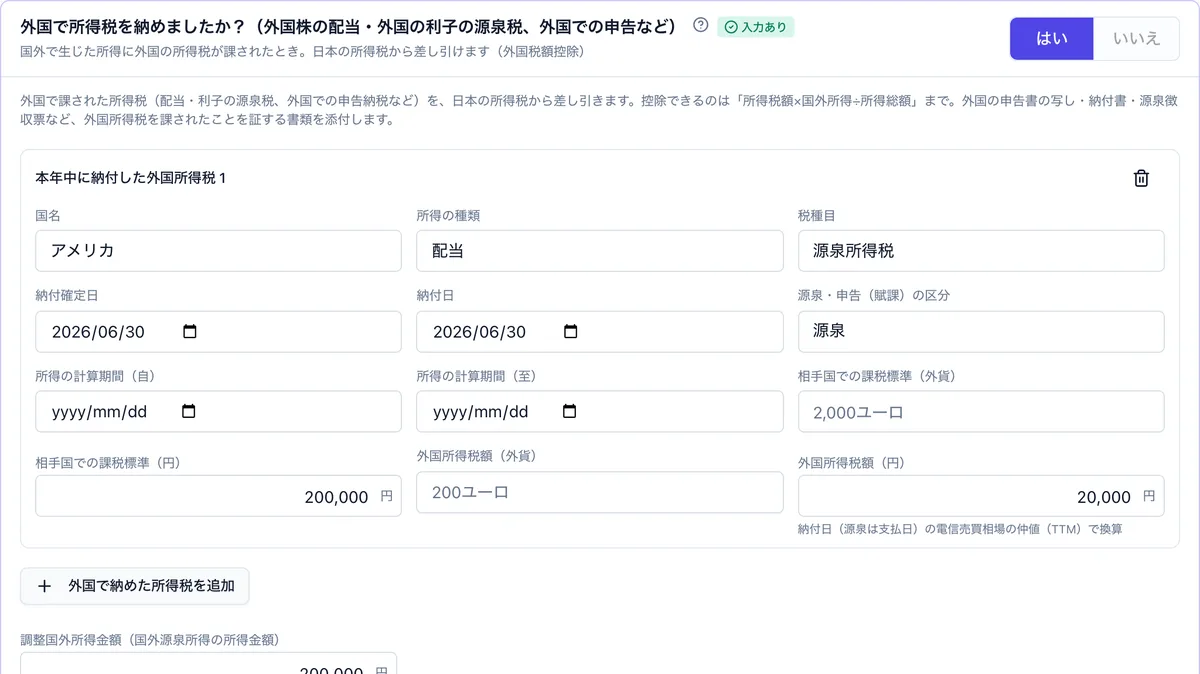
控除できる額には限度があり、「所得税額 × 調整国外所得金額 ÷ 所得総額」まで(復興特別所得税も同じ考え方)です。調整国外所得金額と、翌年1月1日の住所(住民税の控除限度の計算に使います)を入れると、控除額を計算して第一表の外国税額控除の欄に入れ、外国税額控除に関する明細書を申告データと PDF に入れます。外国の申告書の写し・源泉徴収票など、外国所得税を課されたことを証する書類を添付します。
前3年以内の控除限度超過額・控除余裕額の繰越しの明細はこのアプリでは計算しません。前年から繰り越した額を本年に使う場合は、その額を入れると控除に反映し、明細書の該当の表は書面で補ってください(画面でも知らせます)。
このシリーズの記事(個人事業主の確定申告(ISZ 仕訳AI)・全8本)
この記事の計算ができる無料ツール
よくある質問
源泉徴収ありの特定口座でも申告した方がよいですか?
損失をほかの口座の利益や配当と通算したいとき、損失を翌年以後に繰り越したいときは申告が必要です。申告しなくてよい口座を申告すると合計所得金額が増え、配偶者控除・扶養控除や国民健康保険料などに影響することがあるので、どちらにするか確かめてから入れてください。
外国株の配当にも配当控除はありますか?
ありません。外国法人から受ける配当は配当控除の対象外です(所得税法92条)。「うち外国法人からの配当」に入れると、配当控除の計算から外します。外国で源泉徴収された税金は外国税額控除で調整します。
株式等の譲渡所得等の計算明細書は作れますか?
作りません。特定口座(1口座)だけの譲渡なら特定口座年間取引報告書の写しの添付で代えられます。特定口座以外の譲渡もあるときは、国税庁の様式に記入して添付してください。
FX の損失は事業所得と相殺できますか?
できません。先物取引に係る雑所得等の損失はほかの所得と通算できませんが、翌年以後3年間繰り越して、先物取引の利益から差し引けます(連続して確定申告することが条件です)。
出典
- 国税庁 No.1463 株式等を譲渡したときの課税(申告分離課税)
- 国税庁 No.1330 配当金を受け取ったとき(配当所得)
- 国税庁 No.1250 配当所得があるとき(配当控除)
- 国税庁 No.1522 先物取引の差金等決済に係る雑所得等の課税の特例
- 国税庁 No.1240 居住者に係る外国税額控除
- 国税庁 外国税額控除に関する明細書(居住者用)(令和7年分以降用)
更新履歴
- 2026/11/05: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。