この記事は、土地・建物を売ったとき(譲渡所得)の申告を ISZ™ 仕訳AI で作る方法を説明します。全体の流れは全体の流れの記事をご覧ください。特例の要件は国税庁のタックスアンサーと「譲渡所得の申告のしかた」で必ず確かめてください。
画面は 2026年11月5日時点の ISZ™ 仕訳AI(令和8年分)です。「山田デザイン事務所」は、テスト環境に作った架空の個人事業主で、住所・番号・金額はすべて架空です。土地・建物の売却も架空の内容を入れて撮り、撮影のあと元に戻しています。
土地・建物を売ったときの基本
「土地・建物を売りましたか?」を「はい」にして、売った物件ごとに、譲渡価額・取得費(購入代金など)・譲渡費用(仲介手数料など)・取得した日・売った日・売った相手などを売買契約書と購入時の契約書を見て入れます。持っていた期間で短期・長期を判定し、第三表と譲渡所得の内訳書(土地・建物用、1〜3面)を作ります。
次の特例は、物件の欄で選びます。
- マイホームを売ったときの3,000万円特別控除と、所有期間10年超の軽減税率
- 優良住宅地等のための譲渡・国等への譲渡の税率の特例
- 収用等の5,000万円特別控除
マイホームを売って損失が出たとき(損益通算・繰越控除)
5年を超えて持っていたマイホームを売って損失が出たときは、一定の要件のもとで、その損失をほかの所得(事業所得など)から引き(損益通算)、引ききれない分を翌年以後3年間繰り越せます。「そのほかの特例」で「マイホームを売って損失が出た場合の損益通算・繰越控除の特例」を選び、どちらに当てはまるかを選びます。
- 新しいマイホームを買った(措置法41条の5): 買い換えた家の取得日・床面積・年末の住宅ローン残高
- 売った家の住宅ローンが売った金額より多い(41条の5の2。買い換えなくてよい): 売買契約日の前日の住宅ローン残高・借入先
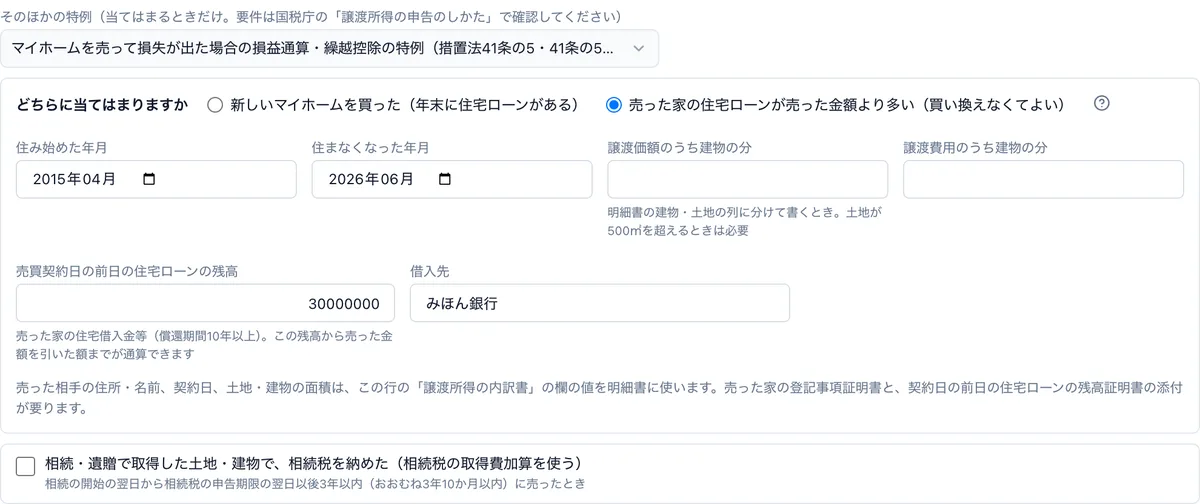
所有期間5年超、買換資産の取得時期、床面積50㎡以上は自動で確かめ、満たさないときは特例を使わず、損失は通常どおり通算しないことを知らせます。親族間の譲渡でないことなど、数字で分からない要件は確認事項として出します。特例を使うと、譲渡損失の損益通算及び繰越控除の明細書と計算書が申告データと PDF に入り、第三表・第四表に損失額と繰越額を書きます。翌年分もこのアプリで計算すれば、繰り越した損失を自動で引き継ぎます。
交換・買換えの特例(課税の繰延べ)
居住用財産・事業用資産の買換え、収用等の代替資産、固定資産の交換などは、「そのほかの特例」で「交換・買換え(代替)の特例」を選び、使う特例(所得税法58条・措置法33条・36条の2・36条の5・37条・37条の4)と、買い換えた資産の取得価額・所在地・取得日などを入れます。譲渡所得の内訳書の4面の算式で、課税される部分だけを譲渡所得にします。
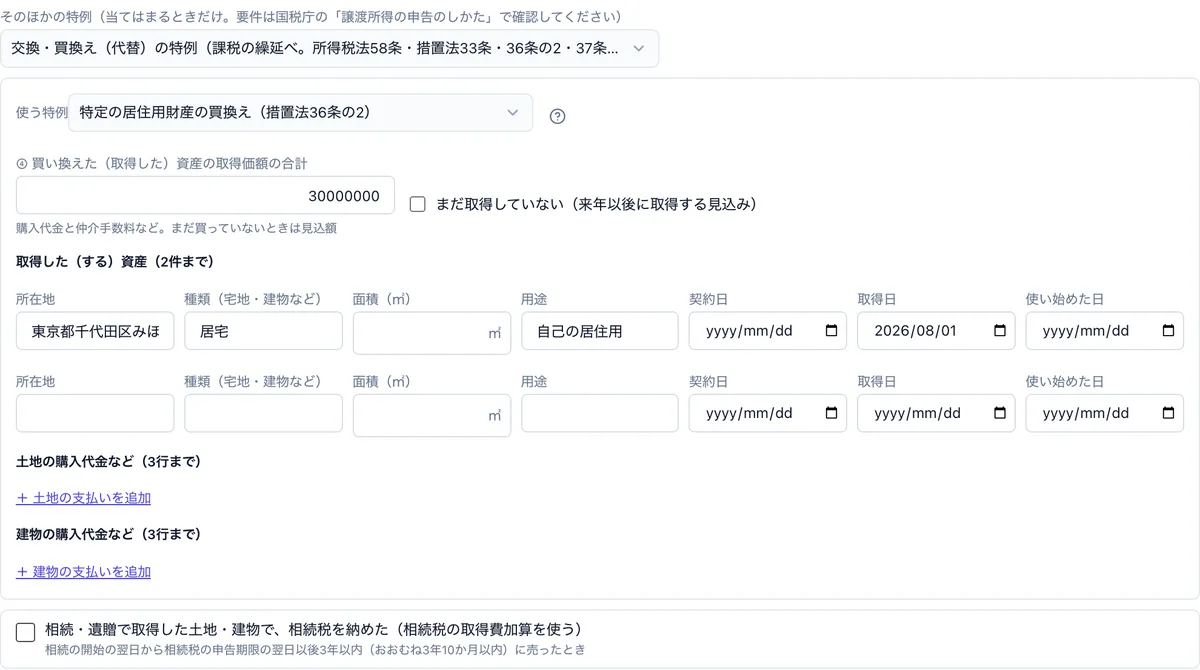
まだ買い換えていないとき(措置法33条・36条の2・37条)は見込みで申告でき、買換(代替)資産の明細書を作ります。居住用の買換えの所有期間10年超・売却額1億円以下、交換差金の割合などは自動で確かめます。同じ種類・用途かどうか、取得の期限、面積・地域などの要件は本人が確かめてください。
亡くなった親の家(空き家)を売ったとき
相続した被相続人の居住用財産(空き家)を売ったときは、「そのほかの特例」で「被相続人の居住用財産(空き家)を売った場合の3,000万円特別控除」を選びます(相続人が3人以上なら2,000万円)。亡くなった方の氏名・亡くなった日・住所、家屋と敷地の所在地・面積・持分を入れると、譲渡所得の内訳書の5面を作ります。
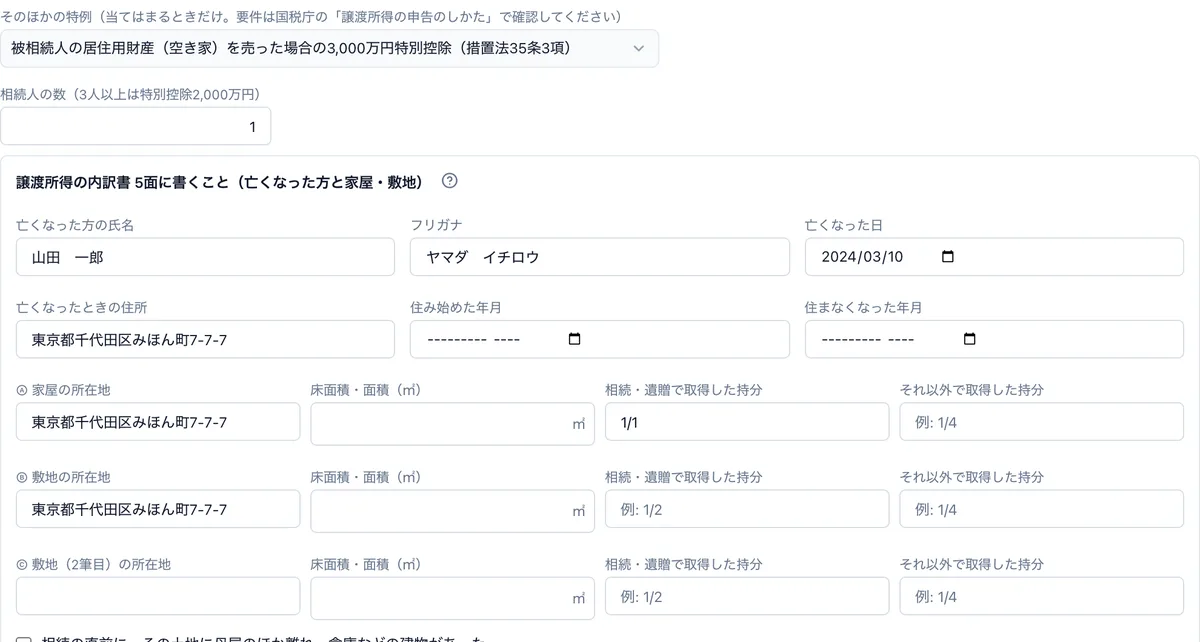
相続の開始から3年目の年の12月31日までに売ったか、売却額(先に売った分を含む)が1億円以下かを自動で確かめ、満たさないときは特別控除を使いません。市区町村が出す「被相続人居住用家屋等確認書」は、申告書に添付します。
相続した土地・建物や株を売ったとき(相続税の取得費加算)
相続税を納めた人が、相続した財産を相続税の申告期限の翌日以後3年以内(相続の開始からおおむね3年10か月以内)に売ったときは、その財産に対応する相続税を取得費に加えられます(措置法39条)。土地・建物は物件の欄の「相続・遺贈で取得した土地・建物で、相続税を納めた」にチェックし、相続税の申告書の評価額・課税価格・相続税額を入れます。
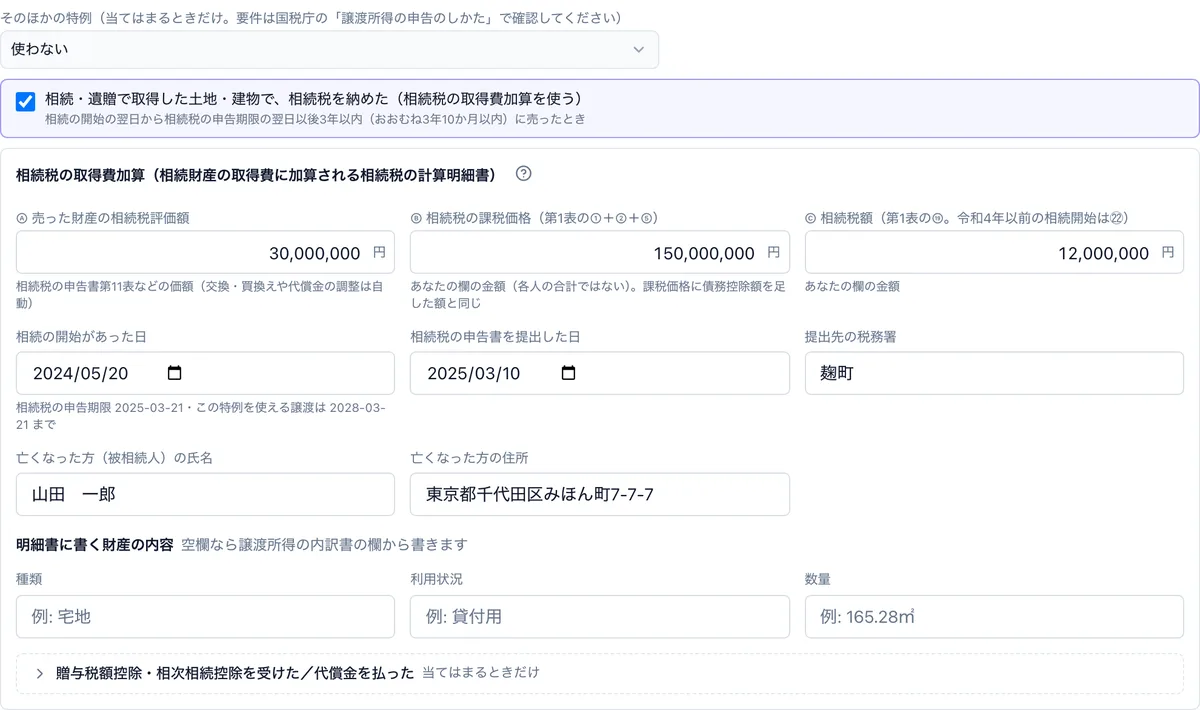
加算額は「相続税額 × 売った財産の評価額 ÷ 課税価格」で、その財産の譲渡益が限度です。相続財産の取得費に加算される相続税の計算明細書を申告データと PDF に入れます。株式を売ったときは、「株・投資信託を売りましたか?」の「相続した株式等を売った」で最大3行入れます(株式の場合は「株式等に係る譲渡所得等の金額の計算明細書」に加算後の取得費を書いて添付します)。空き家の特例を使う資産には取得費加算は使えず、どちらかを選びます。
このシリーズの記事(個人事業主の確定申告(ISZ 仕訳AI)・全8本)
この記事の計算ができる無料ツール
よくある質問
マイホームを売って損失が出ました。事業所得と相殺できますか?
要件を満たせば、措置法41条の5(買換え)または41条の5の2(住宅ローン残高が売却額を超える)の特例で、事業所得などと損益通算し、引ききれない分を翌年以後3年間繰り越せます。「そのほかの特例」で選ぶと、明細書と計算書も作ります。
買い換える家をまだ買っていません。
措置法33条・36条の2・37条の特例は、取得の見込みで申告できます。「来年以後に取得する見込み」にチェックすると、買換(代替)資産の明細書を作ります。
空き家の特例と相続税の取得費加算は両方使えますか?
同じ資産では選択です。両方を入れたときは空き家の特別控除を使い、取得費加算は使わないことを画面で知らせます。取得費加算の方が有利なときは、空き家の特例を選ばないでください。
特例の要件はすべて自動で判定されますか?
所有期間・取得時期・期限・売却額・床面積など、数字で分かる要件は自動で確かめます。親族間の譲渡でないこと、同じ種類・用途の資産かどうかなど、数字で分からない要件は確認事項として出すので、国税庁の資料で確かめてください。
出典
- 国税庁 No.3302 マイホームを売ったときの特例
- 国税庁 No.3370 マイホームを買い換えた場合に譲渡損失が生じたとき(マイホームの買換え等の場合の譲渡損失の損益通算及び繰越控除の特例)
- 国税庁 No.3390 住宅ローンが残っているマイホームを売却して譲渡損失が生じたとき(特定居住用財産の譲渡損失の損益通算及び繰越控除の特例)
- 国税庁 No.3355 特定のマイホームを買い換えたときの特例
- 国税庁 No.3502 土地建物の交換をしたときの特例
- 国税庁 No.3405 事業用の資産を買い換えたときの特例
- 国税庁 No.3552 収用等により土地建物を売ったときの特例
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例
- 国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
更新履歴
- 2026/11/05: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。