中間申告・修正申告・更正の請求のちがい
この記事は2026年10月31日時点の法人税法・国税通則法、国税庁の別表の記載要領と e-Tax の案内をもとに、資本金1億円以下の普通法人(株式会社・合同会社など)を想定して書いています。確定申告のあとに出すことがある法人税の申告は、主に次の4つです。
| 申告・手続 | いつ | 様式(法人税) | 根拠 |
|---|---|---|---|
| 中間申告(前期の実績による予定申告) | 事業年度開始から6か月を経過した日から2か月以内 | 別表十九 | 法人税法第71条 |
| 中間申告(仮決算) | 同上 | 別表一(「中間」)など、確定申告とほぼ同じ一式 | 法人税法第72条 |
| 修正申告 | 申告した税額が少なかったと分かったとき(税務署の更正があるまで) | 別表一(「修正確定」)など | 国税通則法第19条 |
| 更正の請求 | 申告した税額が多すぎたとき。原則として法定申告期限から5年以内 | 更正の請求書 | 国税通則法第23条 |
申告書の全体の構成と、確定申告で別表を作る順番は法人税申告書の作り方、e-Tax を使う準備(開始届出・電子証明書)はe-Tax で法人税を申告する方法で説明しています。
中間申告(予定申告)が必要な法人と期限
内国法人である普通法人は、事業年度が6か月を超えるとき、事業年度開始の日以後6か月を経過した日(6月経過日)から2か月以内に中間申告書を出します(法人税法第71条第1項)。ただし、次の金額が10万円以下のとき(または金額がないとき)は出さなくてかまいません。
- 前事業年度の法人税額は、6月経過日の前日までに確定した前期の確定申告書の法人税額です(別表一の「差引所得に対する法人税額」。中間納付額を引く前の金額)。前期が12か月なら、法人税額が20万円を超えると中間申告が必要です
- 設立1期目の事業年度は、中間申告がありません(法人税法第71条第1項かっこ書)
- 地方法人税も、前期の地方法人税額をもとに同じ時期に予定申告をします(地方法人税法第16条)。別表十九は、法人税と地方法人税の予定申告書が1枚になった様式です
- 期限までに中間申告書を出さなかったときは、期限の日に予定申告書の提出があったものとみなされます(法人税法第73条)。出し忘れても納付は必要で、期限を過ぎると延滞税がかかります
- 前期の実績による予定申告の代わりに、6か月で仮決算をして中間申告をすることもできます(法人税法第72条)。仮決算の税額が予定申告の金額を超えるときは、仮決算による中間申告はできません
| 決算月 | 中間申告・納付の期限 |
|---|---|
| 3月決算(4月1日開始) | 11月30日 |
| 12月決算(1月1日開始) | 8月31日 |
| 9月決算(10月1日開始) | 5月31日 |
期限の日が土日・祝日なら翌日になります。決算月ごとの期限は申告・納付期限カレンダーで確かめられます。確定申告の期限の延長の特例を受けていても、中間申告の期限は延びません。法人住民税・事業税の中間申告(予定申告)は、都道府県・市町村に別に出します(eLTAX または書面)。
防衛特別法人税は令和8年4月1日以後に開始する事業年度から課税され、その中間申告は令和9年4月1日以後に開始する事業年度から必要になります(3月決算なら、2027年4月開始の事業年度の中間申告から)。それより前の事業年度の中間申告には、防衛特別法人税はありません。
別表十九の書き方と計算例
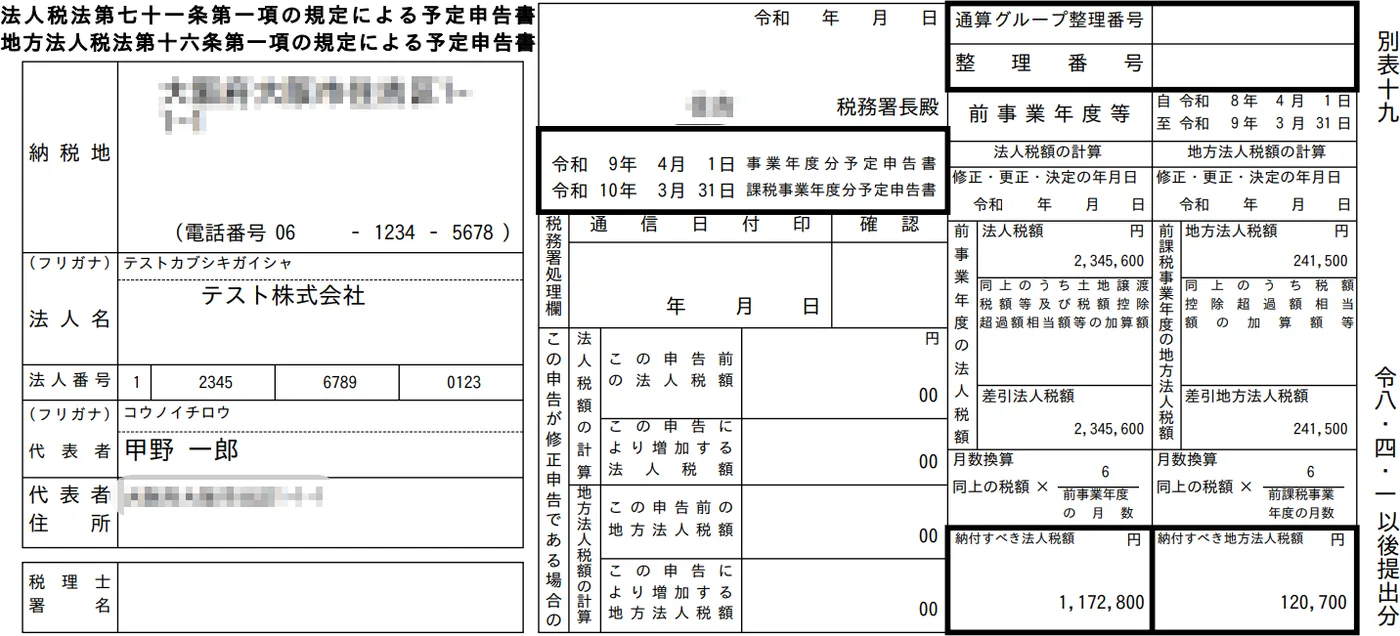
別表十九(令和8年4月1日以後提出分)は、左に納税地・法人名・法人番号・代表者、右に「前事業年度等」と「法人税額の計算」「地方法人税額の計算」の欄があります。国税庁の記載要領のポイントは次のとおりです。
- 「月数換算」の分子には、当期の開始の日から6月経過日の前日までの月数(ふつうは6)を書きます。分母は前事業年度の月数です
- 「修正・更正・決定の年月日」は、6月経過日の前日までに前期の申告について修正申告をした日や、更正・決定の通知があった日を書きます(その場合、前期の法人税額は修正・更正後の金額)
- 「同上のうち土地譲渡税額等及び税額控除超過額相当額等の加算額」は、前期に土地重課や使途秘匿金、税額控除の加算などがあった場合に書く欄で、ふつうは空欄です
- 納付すべき税額は、国税の確定金額として100円未満を切り捨てます(国税通則法第119条)
法人税: 2,345,600 × 6 / 12 = 1,172,800円
地方法人税: 241,500 × 6 / 12 = 120,750 → 100円未満切捨て = 120,700円
この例の .xtx を e-Tax ソフト(WEB版)で読み込んで帳票表示すると、別表十九は次のようになりました。
e-Tax での中間申告:お知らせと申告データ
前事業年度の確定申告を e-Tax で出した法人には、予定申告書の用紙は郵送されません。予定申告の期限の月の上旬に、e-Tax のメッセージボックスへ「予定(中間)申告のお知らせ」が届きます(3月決算なら11月上旬)。国税庁の案内では、e-Tax ソフト(Windows のダウンロード版)なら、このお知らせから法人名や納付すべき税額などが表示された予定申告書を作り、電子署名を付けて送信できます。
e-Tax ソフト(WEB版)の作成できる手続の一覧(パソコン)には、2026年10月31日時点で法人税の予定申告は見当たりません。Mac や WEB版で出すときは、会計ソフト・申告ソフトで作った予定申告の申告データ(.xtx)を「作成済みデータの利用」で読み込みます。手続名は「予定申告」、帳票は別表十九の1枚です。
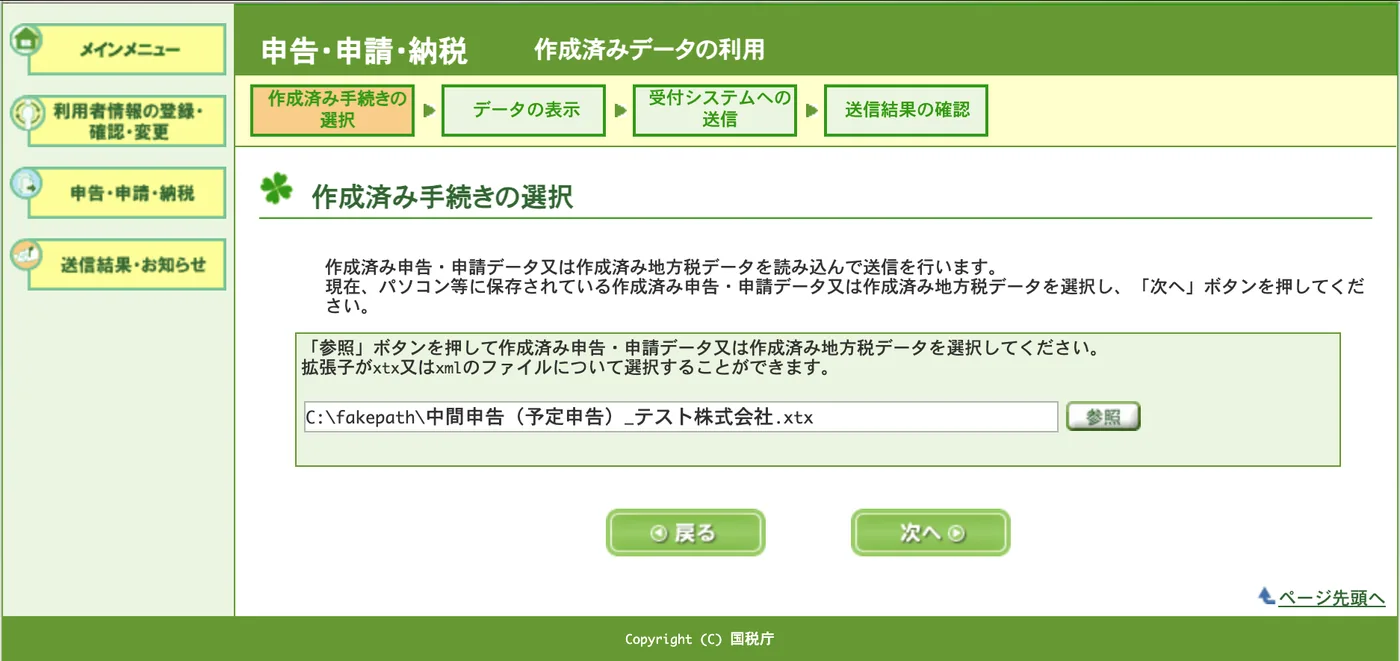
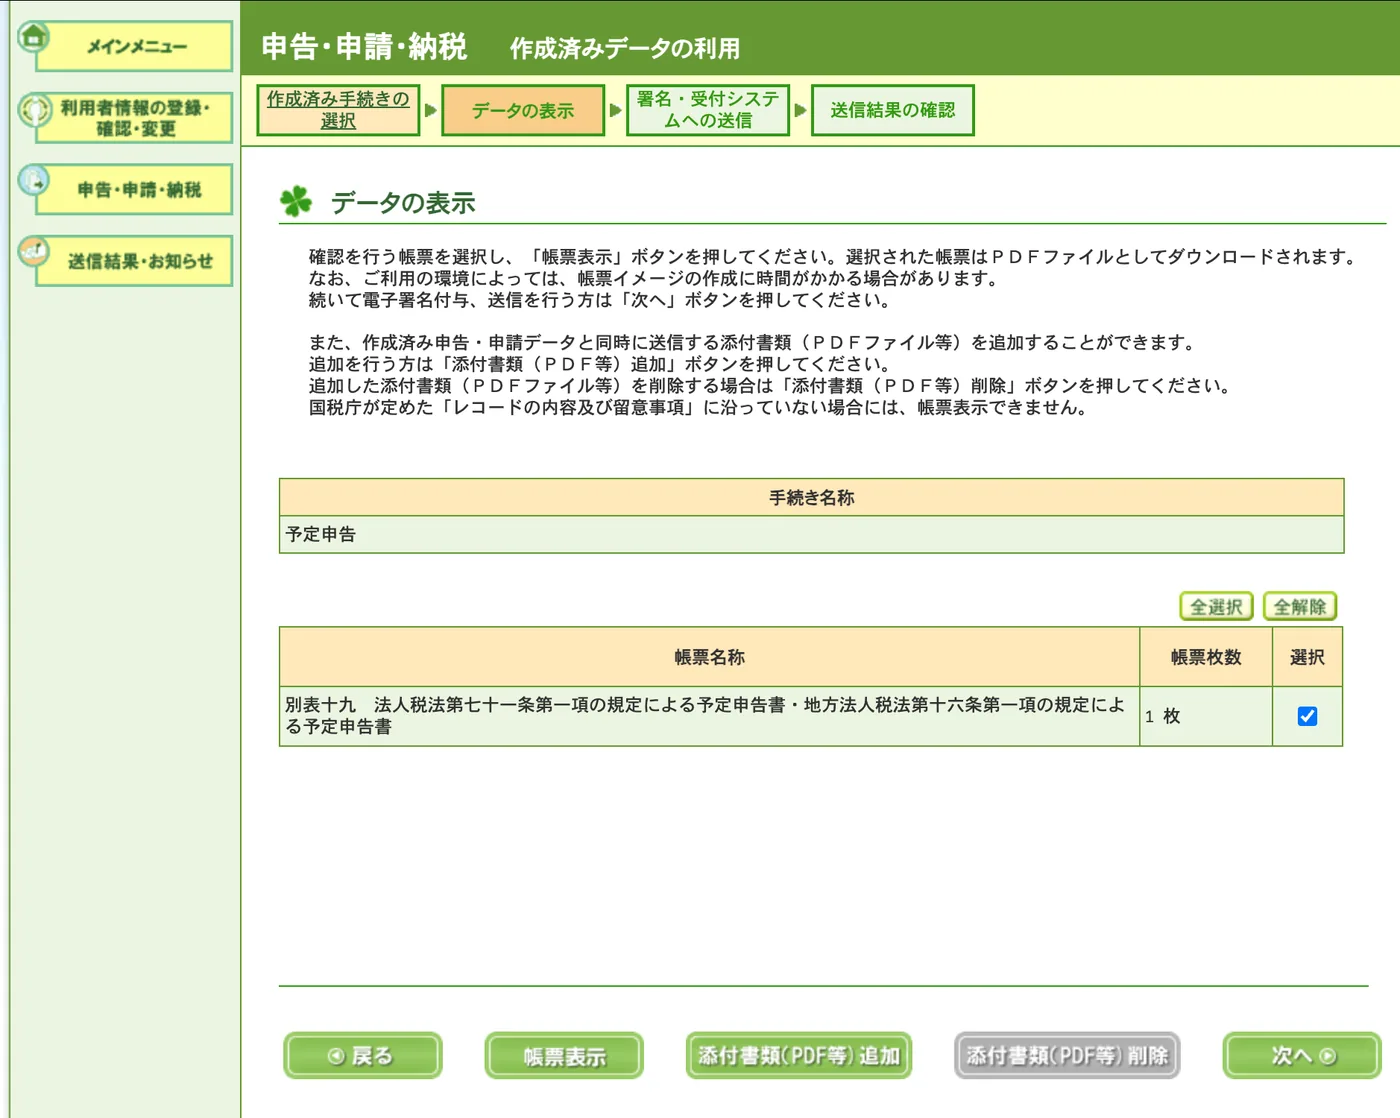
WEB版へのログインから帳票表示までの操作は、xtx ファイルの開き方と、使い方動画の番外編「xtx ファイルの開き方」(約2分)で説明しています。予定申告の .xtx でも手順は同じです。
ISZ™ 仕訳AI で翌期の中間申告書を作る
ISZ™ 仕訳AI では、確定申告を作った事業年度(前期)の法人税の計算から、翌期の中間申告書を作ります。
- 法人税の画面で、事業年度に前期(確定申告を作った事業年度)を選びます
- 右上の「その他」から、書面で出すなら「翌期の中間申告書 PDF(予定申告)」、e-Tax で出すなら「翌期の中間申告 e-Tax データ(.xtx)」を選びます
- .xtx を e-Tax ソフト(WEB版)の「作成済みデータの利用」で読み込み、帳票表示で別表十九の金額を確かめてから、電子署名をして送信します
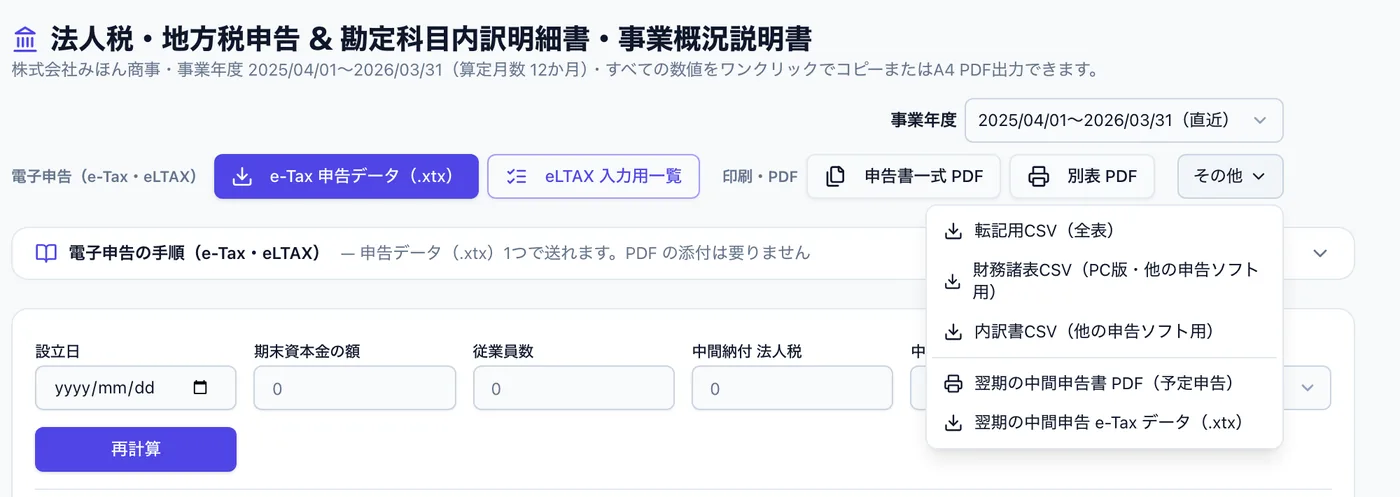
前期の別表一の法人税額・地方法人税額 × 6 ÷ 前期の月数を100円未満切捨てで計算し、別表十九の「前事業年度等」「月数換算」「納付すべき税額」の欄に入れます。10万円以下で中間申告が要らないときや、前期の事業年度がまだ終わっていないときは作らず、理由を表示します。.xtx には法人の利用者識別番号・所轄税務署・納税地・法人番号の登録が必要です(法人税の画面の「e-Tax の申告データ」)。
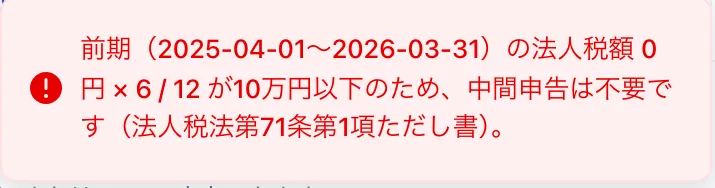
次のものは作りません。それぞれ別に用意してください。
- 仮決算による中間申告(法人税法第72条)
- 法人住民税・事業税の予定申告書(第六号の三様式・第二十号の三様式)。eLTAX または書面で出します
- 防衛特別法人税の中間申告(令和9年4月1日以後に開始する事業年度から)
修正申告が必要なときと期限・納付
確定申告書を出したあとで、納付すべき税額が少なかった(または還付金額が多すぎた、欠損金額が多すぎた)と分かったときは、税務署の更正があるまでの間、修正申告書を出せます(国税通則法第19条)。帳簿の誤りや計上漏れで所得が増えた場合が典型です。
- 税額が減るときは更正の請求です。原則として法定申告期限から5年以内に、更正の請求書を出します(国税通則法第23条)。修正申告で税額を減らすことはできません
- 修正申告で増えた税額は、修正申告書を出した日が納期限です(国税通則法第35条第2項)。本来の法定納期限の翌日から納付の日までの延滞税もかかります。延滞税は延滞税の計算ツール(修正申告の除算期間にも対応)で計算できます
- 税務調査の通知の前に、更正を予知せずに自主的に出した修正申告には、過少申告加算税はかかりません(国税通則法第65条第6項)。通知のあとは、加算税がかかることがあります
- 法人税の所得が変わると、地方法人税・防衛特別法人税、法人住民税・事業税の税額も変わります。地方税の修正申告は、都道府県・市町村に別に出します
- 修正申告書には、確定申告書に付けるべき書類のうち、修正に関係するものを付けます(国税通則法第19条第4項)
別表一の修正申告の欄の書き方と計算例
修正申告も、確定申告と同じ別表一(次葉を含む)で作ります。別表の金額は修正後の正しい金額で全部書き直し、そのうえで前回の申告との差額を次の欄に書きます。
| 欄 | 書くこと |
|---|---|
| 表題の空欄(法人税・地方法人税・防衛特別法人税) | 「修正確定」(仮決算の中間申告の修正なら「修正中間」)。e-Tax の申告データでは申告区分の「修正」に印が付きます |
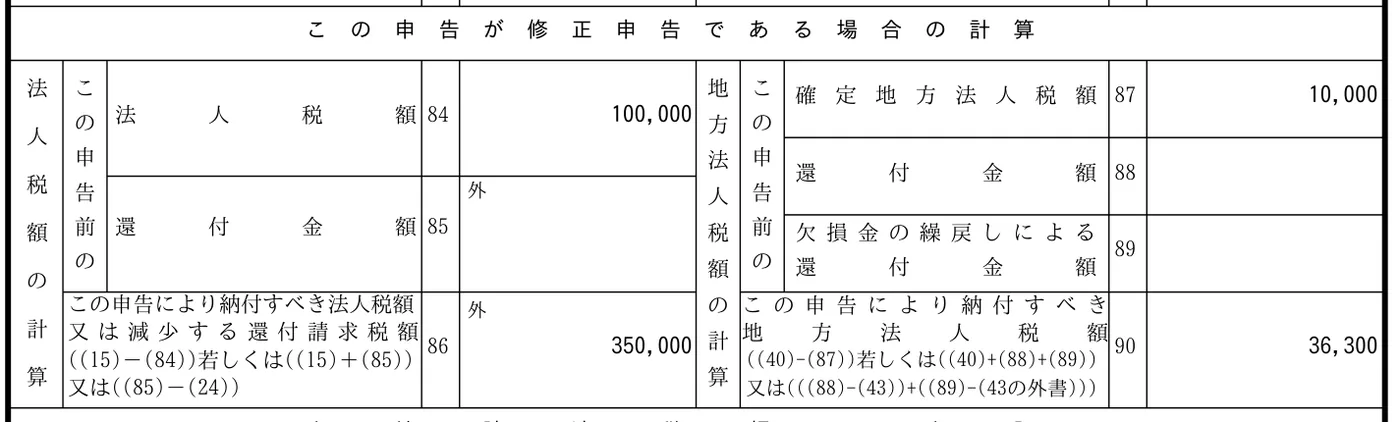
| 次葉二 84・85(この申告前の法人税額・還付金額) | 前回の申告書(更正後ならその金額)の差引確定法人税額 ⑮・還付金額 ㉔ |
| 次葉二 86 → 別表一 ㉕ | この申告により納付すべき法人税額 = ⑮ − 84(還付があった場合は85も使う) |
| 次葉二 87・88(この申告前の地方法人税額・還付金額) | 前回の差引確定地方法人税額 ㊵・還付金額 ㊸ |
| 次葉二 90 → 別表一 ㊹ | この申告により納付すべき地方法人税額 = ㊵ − 87(還付があった場合は88も使う) |
| 次葉一 63〜66(防衛特別法人税) | 防衛特別法人税がかかる事業年度だけ。前回の税額と、この申告により納付すべき防衛特別法人税額 |
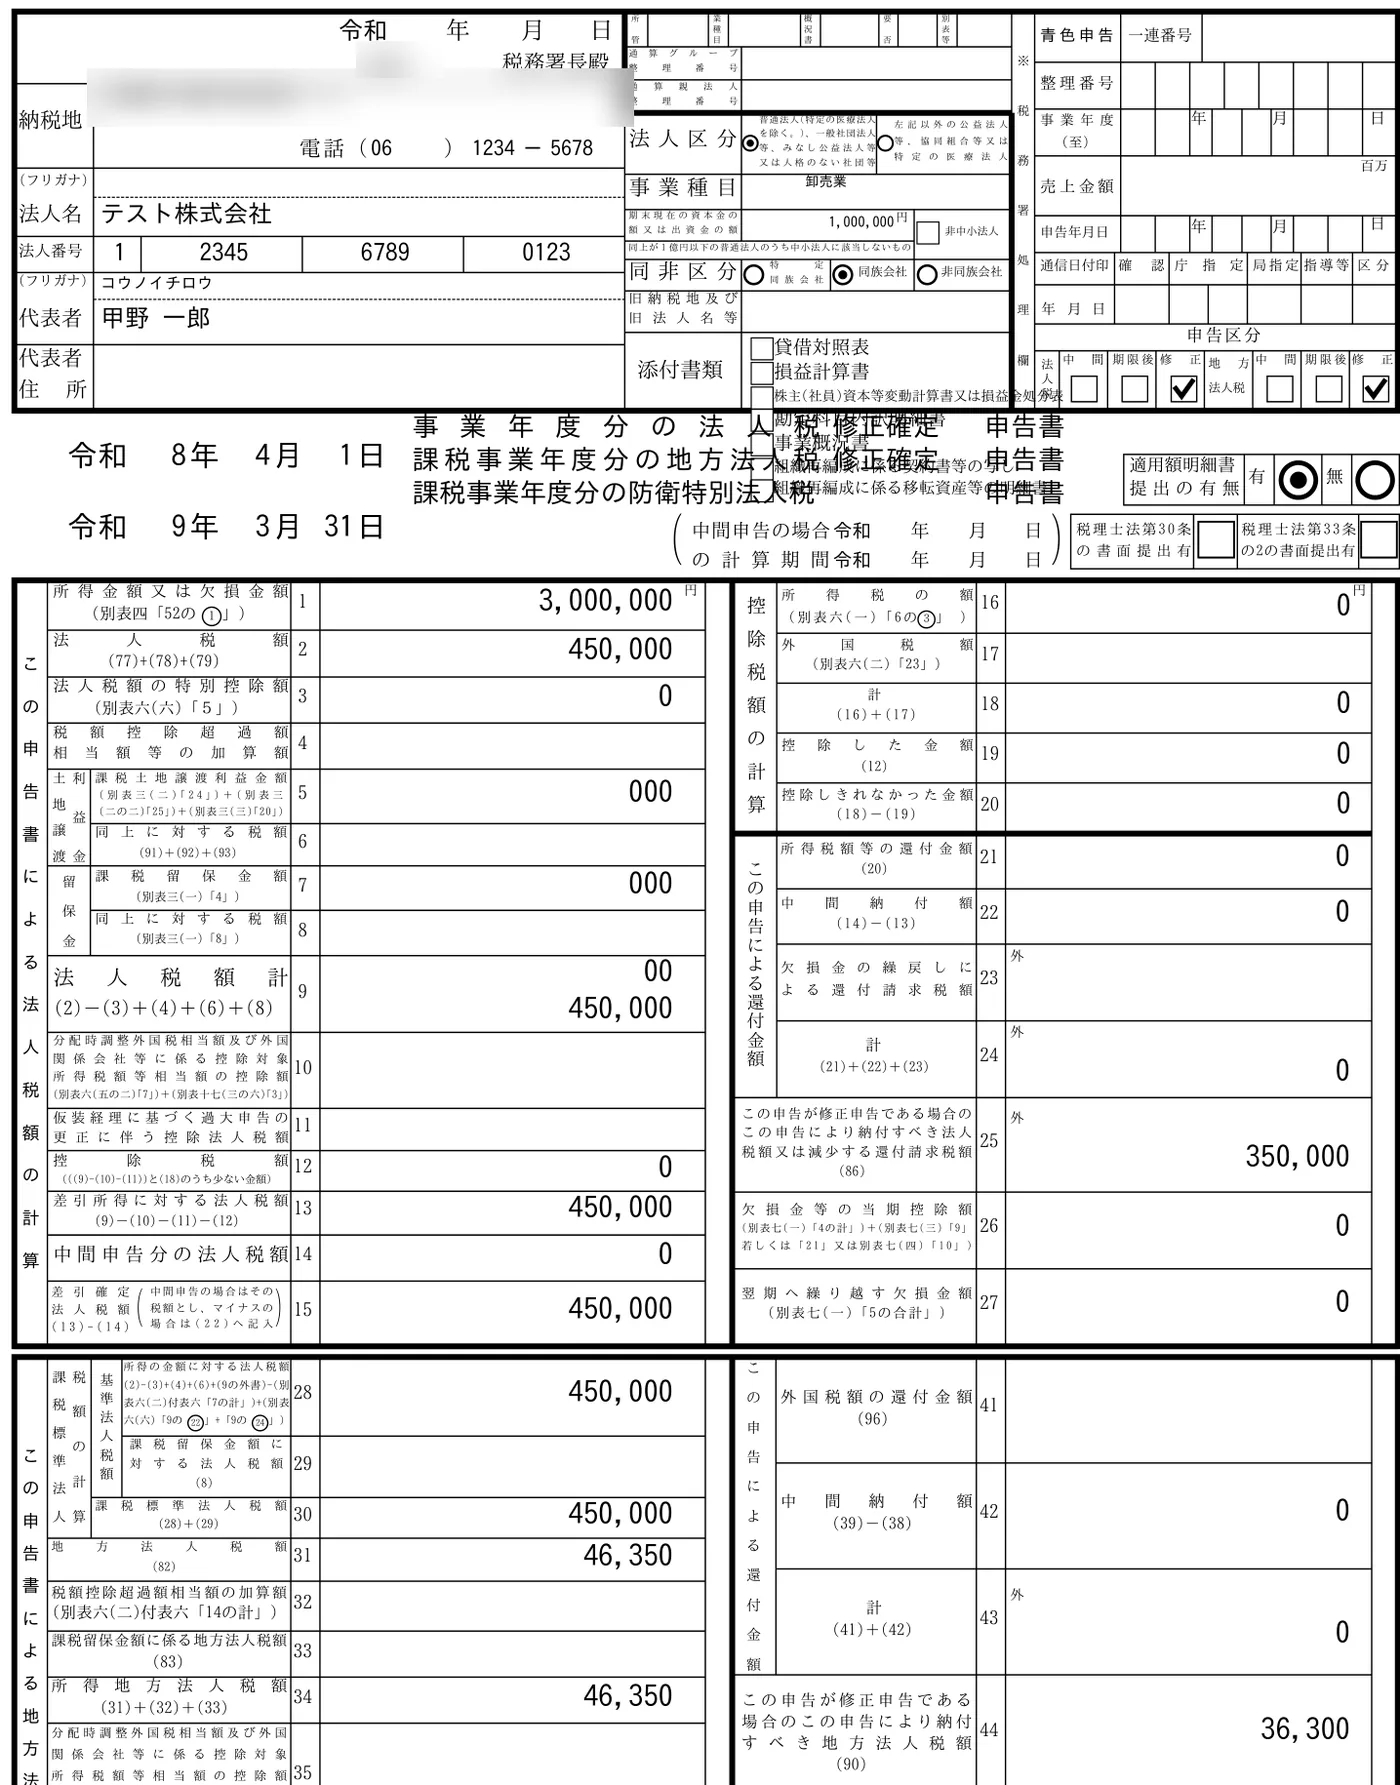
修正後の法人税額: 3,000,000 × 15% = 450,000円(⑮)/地方法人税額: 450,000 × 10.3% = 46,350 → 100円未満切捨て = 46,300円(㊵)
㉕(86)= 450,000 − 100,000 = 350,000円 ㊹(90)= 46,300 − 10,000 = 36,300円
この例の修正申告の .xtx を e-Tax ソフト(WEB版)で帳票表示すると、別表一と次葉二は次のようになりました。
修正申告の .xtx を e-Tax で読み込んで確かめる
読み込みの手順は確定申告と同じです。WEB版の「作成済みデータの利用」で修正申告の .xtx を選び、データの表示の画面で帳票を確かめます。
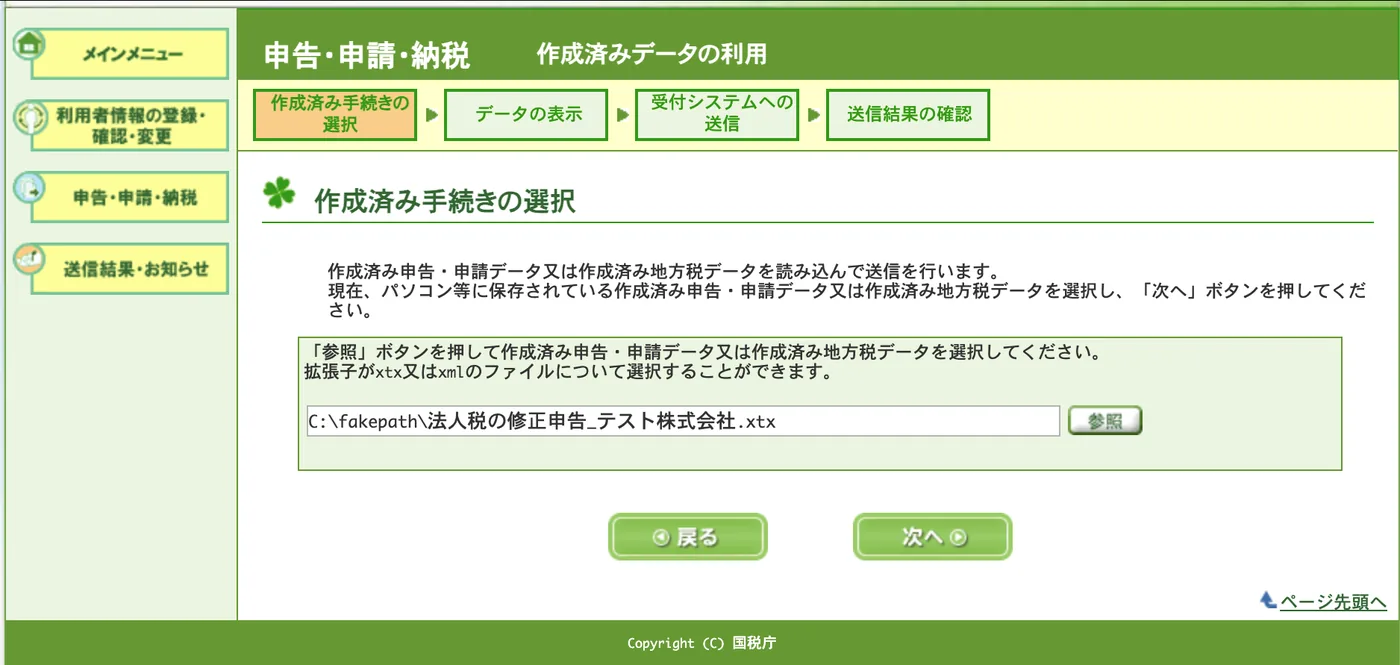
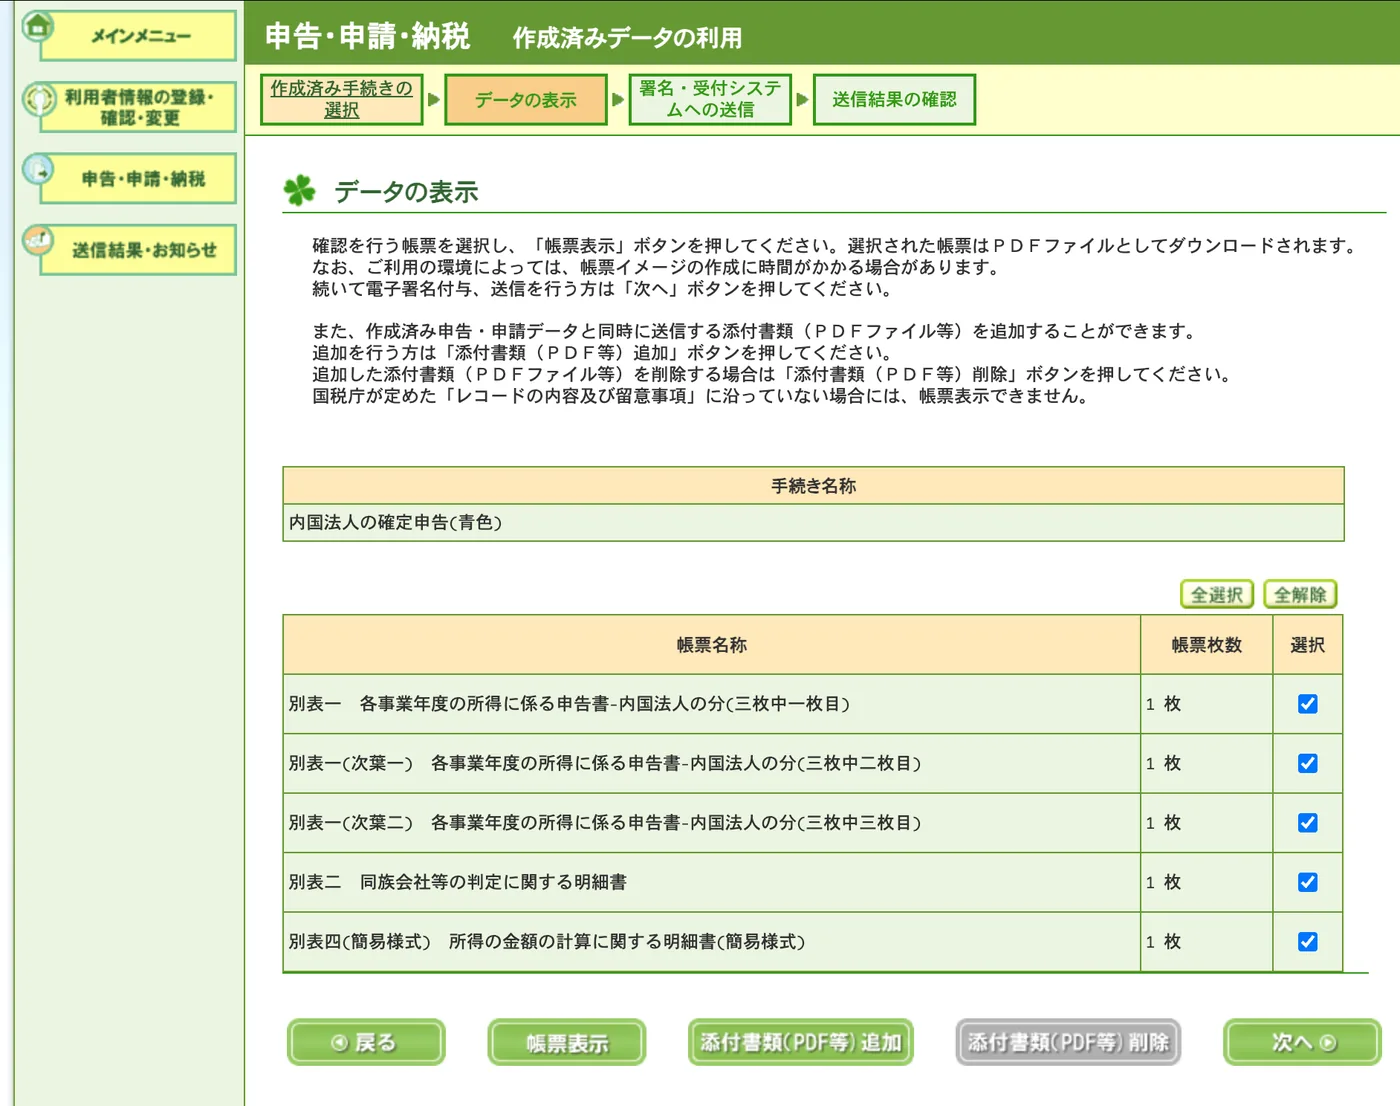
確かめるところは次の3つです。
- 別表一の表題が「修正確定」になり、申告区分の「修正」に印があるか
- 別表一の ㉕・㊹ と、次葉二の 84〜90 が、前回の申告書の控えと合っているか
- 別表四・別表五(一)など、修正した内容に関係する別表が正しい金額になっているか
ISZ™ 仕訳AI で修正申告を作る
- 帳簿を直します(計上漏れの仕訳を入れる、誤った仕訳を直すなど)。修正したい事業年度を法人税の画面で選びます。過去の事業年度でも作れます
- 法人税の画面の「法人税の修正申告」で[修正申告として作る]を押し、前回の申告書の差引確定法人税額 ⑮・還付金額 ㉔・差引確定地方法人税額 ㊵・還付金額 ㊸を入れて保存します。防衛特別法人税がかかる事業年度は、次葉一 59・62 も入れます。中間納付額が前回の申告書の ⑭・㊴ と違うときは、その欄も入れます
- 保存すると、この申告により納付すべき法人税額(㉕・86)・地方法人税額(㊹・90)と申告の種類が表示されます。いつもの「e-Tax 申告データ(.xtx)」「別表 PDF」は、この事業年度について修正申告として作られます(e-Tax の申告の種類は「修正確定」)
- .xtx を WEB版で読み込み、上の3つを確かめてから送信します
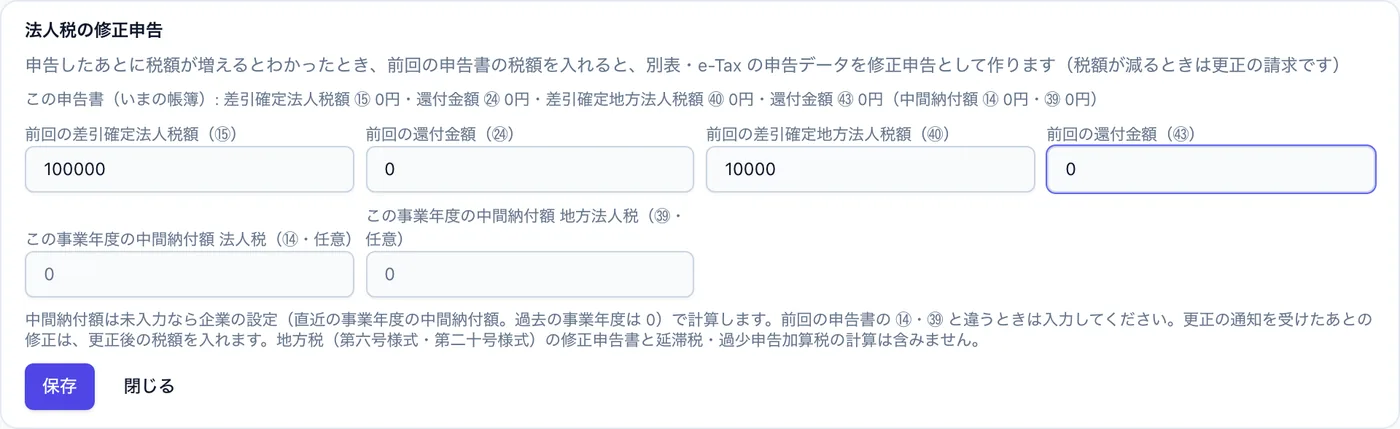
前回より税額が増えないときや、税額が減るとき(更正の請求)は、修正申告の申告書を作らずに理由を表示します。更正の通知を受けたあとに修正するときは、更正後の税額を「前回」の欄に入れます。修正申告をやめるときは[修正申告をやめる(確定申告に戻す)]で入力を消すと、確定申告の申告書に戻ります。
地方税の修正申告は、法人税の画面の「地方税の修正申告」に、都道府県・市町村ごとのこの申告前の税額(前回の申告の年税額。中間納付額を含む)を入れると作ります。今の帳簿で計算した税額が前回より増える自治体だけ、「修正確定」の第六号様式・第二十号様式(PDF)、eLTAX(PCdesk)の入力用一覧、eLTAX 用の申告データ(XML。手続 R0102101・R0504101)を出します。減る自治体は修正申告ではなく更正の請求なので作らず、画面に理由を表示します。
次のものは作りません:更正の請求書、延滞税・延滞金・過少申告加算税の計算、外形標準課税の別表の修正、欠損金の繰戻し還付がある場合の修正の欄(85・86・89 の外書)。
つまずきやすい点
- 中間申告の月数換算: 前期が12か月でない(設立2期目で前期が短いなど)ときは、分母を前期の月数にします。1か月未満の端数は1か月です(法人税法第71条第4項)
- 前期を修正・更正していた: 6月経過日の前日までに確定した修正・更正後の法人税額で予定申告を計算し、別表十九の「修正・更正・決定の年月日」を書きます
- 中間申告を出し忘れた: 予定申告書を出したものとみなされます(法人税法第73条)。納付をしないと延滞税がかかります
- 中間納付額の処理: 中間申告で納めた税額は仮払法人税等などで処理し、確定申告の別表一の中間申告分(⑭・㊴)で差し引きます。法人税等の計算も参照してください
- 修正申告で税額を減らそうとする: 税額が減るときは更正の請求です。修正申告書では出せません
- 前回の税額を確定申告の計算から取ってしまう: 84・87 は「この申告前」の税額です。前回の申告書の控え(更正後ならその通知)の金額を使います
- 地方税を忘れる: 国税の中間申告・修正申告を e-Tax で出しても、法人住民税・事業税は eLTAX か書面で別に出します
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、帳簿から作った法人税の計算をもとに、中間申告(予定申告)と修正申告の申告書・申告データ(.xtx)を作ります。
- 中間申告: 法人税の画面の「その他」→「翌期の中間申告書 PDF(予定申告)」「翌期の中間申告 e-Tax データ(.xtx)」。前期の実績による予定申告(別表十九・e-Tax の手続「予定申告」)で、10万円以下なら不要と表示します
- 修正申告: 法人税の画面の「法人税の修正申告」に前回の申告書の ⑮・㉔・㊵・㊸(防衛特別法人税があれば次葉一 59・62、中間納付額)を入れると、別表一の修正申告の欄(㉕・㊹、次葉二 84〜90)と申告の種類「修正確定」の申告データを作ります。税額が減るとき(更正の請求)は作りません
- 出力のたびに国税庁の XML の構造(スキーマ)で必須の欄と形式を確かめます。この記事の例の .xtx は、e-Tax ソフト(WEB版)で読み込み、帳票表示で金額が合うことを確かめました(送信はしていません)
- 電子署名と送信は e-Tax ソフトで行います(ISZ™ 仕訳AI から e-Tax へ直接は送信しません)
- 地方税(法人住民税・事業税・特別法人事業税)の予定申告書は、書面の PDF と eLTAX(PCdesk)の申告データ(XML。提出先ごと)・入力用一覧を作ります
- 地方税の修正申告: 自治体ごとに「この申告前の税額」を入れると、税額が増える自治体だけ「修正確定」の申告書(PDF)・入力用一覧・eLTAX 用の申告データ(XML)を作ります。減る自治体は更正の請求なので作りません
- 仮決算による中間申告、防衛特別法人税の中間申告、延滞税・延滞金・加算税の計算、外形標準課税の別表の修正は対象外です
申告書と e-Tax 用データの作成は、プランに関係なく無料で使えます(料金体系)。申告内容の判断と確定・送信は、税理士・経理担当者が行います。法人税申告書の作成から e-Tax での読み込みまでの操作は、使い方動画の第9回でもご覧いただけます。
よくある質問
法人税の中間申告はどんな法人が必要ですか?
事業年度が6か月を超える普通法人で、前期の法人税額 ÷ 前期の月数 × 6 が10万円を超える法人です(前期が12か月なら法人税額20万円超)。設立1期目は中間申告がありません。期限は事業年度開始から6か月を経過した日から2か月以内で、3月決算なら11月30日です。
予定申告の金額はどう計算しますか?
前期の法人税額 × 6 ÷ 前期の月数で、100円未満を切り捨てます。たとえば前期の法人税額が2,345,600円(12か月)なら1,172,800円です。地方法人税も前期の地方法人税額で同じように計算し、別表十九の1枚に法人税と地方法人税の両方を書きます。
e-Tax ソフト(WEB版)で予定申告書を作れますか?
2026年10月31日時点で、WEB版の作成できる手続の一覧に法人税の予定申告は見当たりません。前期を e-Tax で申告した法人には、メッセージボックスに予定申告のお知らせが届き、Windows の e-Tax ソフト(ダウンロード版)ならお知らせから作成できます。Mac・WEB版では、会計ソフトなどで作った .xtx を「作成済みデータの利用」で読み込んで送信します。
中間申告書を出し忘れたらどうなりますか?
期限の日に、前期の実績による予定申告書の提出があったものとみなされます(法人税法第73条)。申告書の提出がなくても納付すべき税額は決まっているため、期限までに納付しないと延滞税がかかります。
修正申告と更正の請求はどう違いますか?
税額が増えるとき(申告した税額が少なかったとき)は修正申告、税額が減るとき(多すぎたとき)は更正の請求です。修正申告は税務署の更正があるまで出せ、増えた税額は提出した日が納期限です。更正の請求は原則として法定申告期限から5年以内です。
修正申告の別表一には何を書きますか?
表題の空欄に「修正確定」と書き、別表の金額は修正後の金額で書き直します。次葉二の84・87に前回の差引確定法人税額・地方法人税額を書き、86(=㉕)と90(=㊹)にこの申告により納付すべき税額を書きます。
ISZ™ 仕訳AI で地方税の予定申告・修正申告も作れますか?
予定申告書(前期実績。第六号の三様式・第二十号の三様式)は、前期の自治体ごとの税額から書面の PDF と eLTAX(PCdesk)の申告データ(XML。提出先ごと)・入力用一覧を作ります。仮決算による中間申告、防衛特別法人税の中間申告には対応していません。地方税の修正申告は、自治体ごとに「この申告前の税額」を入れると、税額が増える自治体だけ「修正確定」の申告書(PDF)・入力用一覧・eLTAX の申告データ(XML)を作ります(減る自治体は更正の請求なので作りません。外形標準課税の別表・延滞金は対象外)。
出典
- e-Gov 法令検索 法人税法(第71条 中間申告・第72条 仮決算・第73条 中間申告書の提出がない場合の特例)
- e-Gov 法令検索 国税通則法(第19条 修正申告・第23条 更正の請求・第35条 納付・第65条 過少申告加算税・第119条 端数計算)
- 国税庁 令和8年4月以降に提供した法人税等各種別表関係(別表十九 令和8年4月1日以後提出分ほか)
- 国税庁 別表十九の記載の仕方
- 国税庁 別表一の記載の仕方
- 国税庁 [手続名]法人税及び地方法人税の確定申告に係る税額等についての更正の請求
- e-Tax よくある質問「予定(中間)申告のお知らせから予定(中間)申告書を作成する方法」(法人税予定申告書の作成例)
- e-Tax e-Taxソフト(WEB版)で作成可能な手続【パソコン】
- e-Tax 防衛特別法人税の申告・納付について(令和8年4月17日)
更新履歴
- 2026/10/31: 公開
- 2026/11/01: ISZ™ 仕訳AI の機能の説明を更新(地方税の eLTAX 用データ(XML)の出力に対応)
- 2026/11/01: 地方税(第六号様式・第二十号様式)の修正申告の記載を更新(税額が増える自治体だけ作成。減る場合は更正の請求)
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。