この記事は、従業員数人〜数十人の会社が、令和8年分の年末調整の申告書をスマートフォンで集める手順をまとめたものです。顧問先の年末調整を代わりに行う会計事務所でも、同じ手順で使えます。2026年11月4日時点の法令と、国税庁「令和8年分 年末調整のしかた」によります。画面は、ISZ™ 仕訳AI のテスト環境に作った架空の会社「株式会社サンプル商事」(従業員3人。氏名・住所・生年月日・金額はすべて架空で、個人番号は入れていません)のものです。
会社の作業の全体(1年分の給与の集計・確定・提出)は年末調整のやり方(全体の流れ・会社の手順)にまとめています。この記事は、その中の「申告書を集める」を、従業員が実際に見る画面まで含めて詳しく説明します。
年末調整をスマホで集める流れ(従業員はスマートフォン・会社はパソコン)
担当ごとに、スマホで行う手順(従業員(スマホ))とパソコンで行う手順(会社(パソコン))に分けています。
| STEP | 担当 | 画面 | やること |
|---|---|---|---|
| STEP 1 | 会社(パソコン) | 年末調整 | 従業員ごとに「本人に入力してもらう」でリンク(QR)を作り、案内文と一緒に送る |
| STEP 2 | 従業員(スマホ) | 本人用リンク | リンクを開き、生年月日で本人確認 |
| STEP 3 | 従業員(スマホ) | 本人用リンク | 配偶者・扶養親族(19〜22歳の特定親族を含む)を入力 |
| STEP 4 | 従業員(スマホ) | 本人用リンク | 保険料を入力し、住宅ローン控除の連絡を書いて「会社に送る」 |
| STEP 5 | 会社(パソコン) | 年末調整 | 届いた内容の変更点を、控除証明書と照らして確かめ、取り込む |
| STEP 6 | 会社(パソコン) | 申告書の入力 | 計算結果を確かめ、住宅借入金等特別控除(2年目以降)を入力 |
| STEP 7 | 会社(パソコン) | 年末調整 | 年税額と過不足を確かめて確定し、12月または翌年1月の給与で精算 |
| STEP 8 | 会社(パソコン) | 仕訳帳・給与明細 | 精算の仕訳と、給与明細の「年末調整(還付/徴収)」を確かめる |
| STEP 9 | 会社(パソコン) | 源泉徴収票・給与支払報告書 | 源泉徴収票を本人に渡し、給与支払報告書を市区町村に出す(2027年2月1日まで) |
操作を動画で先に見たいときは、使い方動画 第6回「年末調整と給与計算のやり方(令和8年分)」があります。
始める前に知っておくこと(スマホで集められるもの・会社が確かめるもの)
- 本人がスマホで送れる内容は、配偶者・扶養親族・本人の区分(障害者・ひとり親・寡婦・勤労学生)・給与以外の所得の見込み・保険料の金額・前職分です。11月〜翌年1月のリンクでは、翌年分(令和9年分)の扶養控除等申告書(「2026年と変わりません」か「変わります」)も一緒に受け付けます。
- 送られた内容は、会社が「取り込む」まで申告書を変えません。控除証明書や前職の源泉徴収票と照らして確かめてから取り込みます。
- マイナンバー(個人番号)はリンクでは受け付けません。必要なときは会社が本人確認をして別に受け取り、入力します。
- 住宅借入金等特別控除は本人の画面に入力欄がありません。最初の年分は本人が確定申告で受け、2年目以降の年分を年末調整で受けます(「年末調整のしかた」29ページ)。2年目以降の人には、税務署から届いた住宅借入金等特別控除申告書(控除証明書つき)を会社に渡してもらい、会社が入力します(STEP 6)。申告書に添付する証明書は、調書方式の人は控除証明書、証明書方式の人は控除証明書と金融機関の年末残高等証明書です(同29ページ)。
- 保険料控除の証明書類(控除証明書)は、保険料控除申告書に添付して提出または提示する必要があります。証明書類が確認できないときは、翌年1月末日までに提出または提示することを条件に控除して年末調整を行ってもよいとされています(同22ページ)。スマホで送ってもらうのは金額で、証明書は会社に渡してもらいます(保険会社から届く控除証明書のはがき、または控除証明書等データから作った QR コード付きの書面[電磁的記録印刷書面]。同21・22ページ)。
- 国税庁が案内している「年末調整手続の電子化」(年調ソフトで作った申告書データや、保険会社の控除証明書等データ[電子証明書付き]を提供する方法)とは別の方式です。ISZ™ 仕訳AI の本人用リンクは、金額を本人が入力して送る方式で、年調ソフトのデータや控除証明書等データを取り込む機能は、2026年11月4日時点ではありません。書面に代えて電磁的方法で申告書の内容を受け取るには、給与の支払者側に一定の要件があります(同8ページ)。紙の申告書を併用するかどうかを含めて、運用は担当者・税理士と決めてください。
STEP 1 会社(パソコン) 本人用リンク(QR)を作る
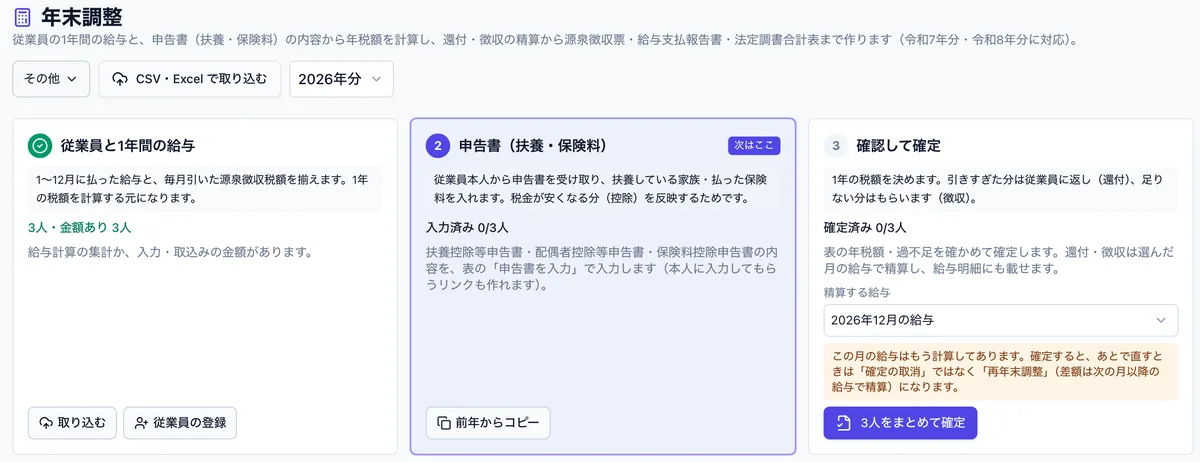
「給与計算」→「年末調整」を開きます。手順のカードの下の表に従業員が並びます。各人の行の「本人に入力してもらう」を押し、開いた画面の「リンクを作る」を押すと、その人専用のリンクと QR コードができます。
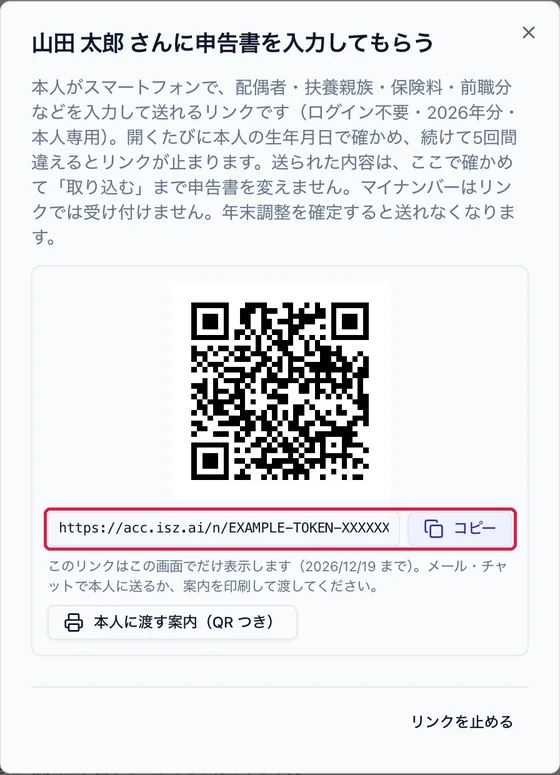
- リンクはログイン不要・本人専用で、既定では45日間有効です。リンクはこの画面でだけ表示します。なくしたときは、同じ画面からリンクを作り直せます(作り直すと前のリンクは使えなくなります)。「リンクを止める」でいつでも使えなくすることもできます。
- 開くたびに本人の生年月日で確かめ、続けて5回間違えるとリンクが止まります。そのときは、会社が新しいリンクを作って渡します。
- 年末調整を確定すると、そのリンクからは送れなくなります。
件名: 【年末調整】申告書をスマートフォンで入力してください(12月〇日まで)
本文: 令和8年分の年末調整の申告書を、スマートフォンで入力してお送りください。
1. 下のリンク(または QR)を開く: (ここにリンク)
2. ご自身の生年月日を入れて「確認して開く」を押す
3. 2026年12月31日の状況で、配偶者・扶養している親族・保険料などを入力する(会社が入力済みの内容は最初から入っています。変わったところだけ直してください)
4. 「会社に送る」を押す
※ マイナンバーは入力しません。必要な方には別にお願いします。
※ 生命保険料・地震保険料などの控除証明書(はがき、または控除証明書等データから作った QR コード付きの書面)は、会社に渡してください。
※ 住宅ローン控除を受ける方(2年目以降)は、税務署から届いた「住宅借入金等特別控除申告書」(控除証明書つき)を会社に渡してください。金融機関の「年末残高等証明書」も必要な方は、一緒に渡してください。
この手順は、自社の従業員で試せます。無料登録(メールアドレスの確認)のあと、「従業員の登録」から従業員と1年分の給与を入れると、年末調整の画面が使えます。給与計算・年末調整・源泉徴収票の作成は、プランに関係なく無料です。
STEP 2 従業員(スマホ) リンクを開いて、生年月日で本人確認
従業員は、届いたリンクをスマートフォンで開く(QR は、カメラで読み取る)と、会社名と「2026年分 年末調整の申告書」が表示されます。自分の生年月日を入れて「確認して開く」を押します。
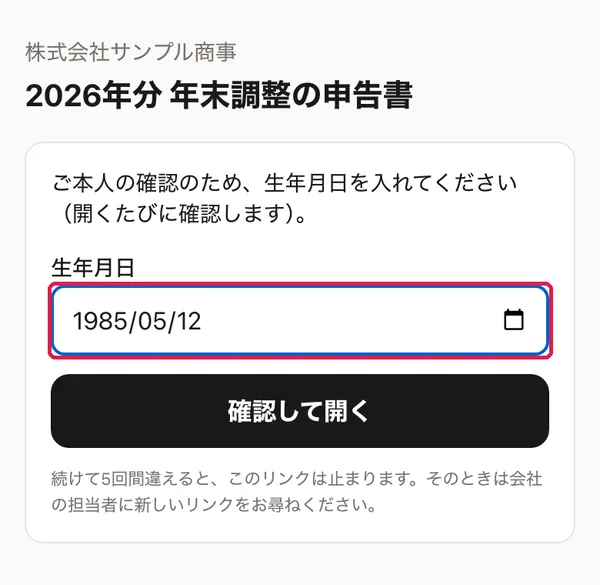
開くたびに生年月日で確かめます。続けて5回間違えるとリンクが止まるので、会社の担当者に新しいリンクを頼んでもらいます。
STEP 3 従業員(スマホ) 配偶者と扶養している親族を入力する
入力するのは2026年12月31日の状況です。会社が入力済みの内容があれば最初から入っているので、変わったところだけ直します。
配偶者
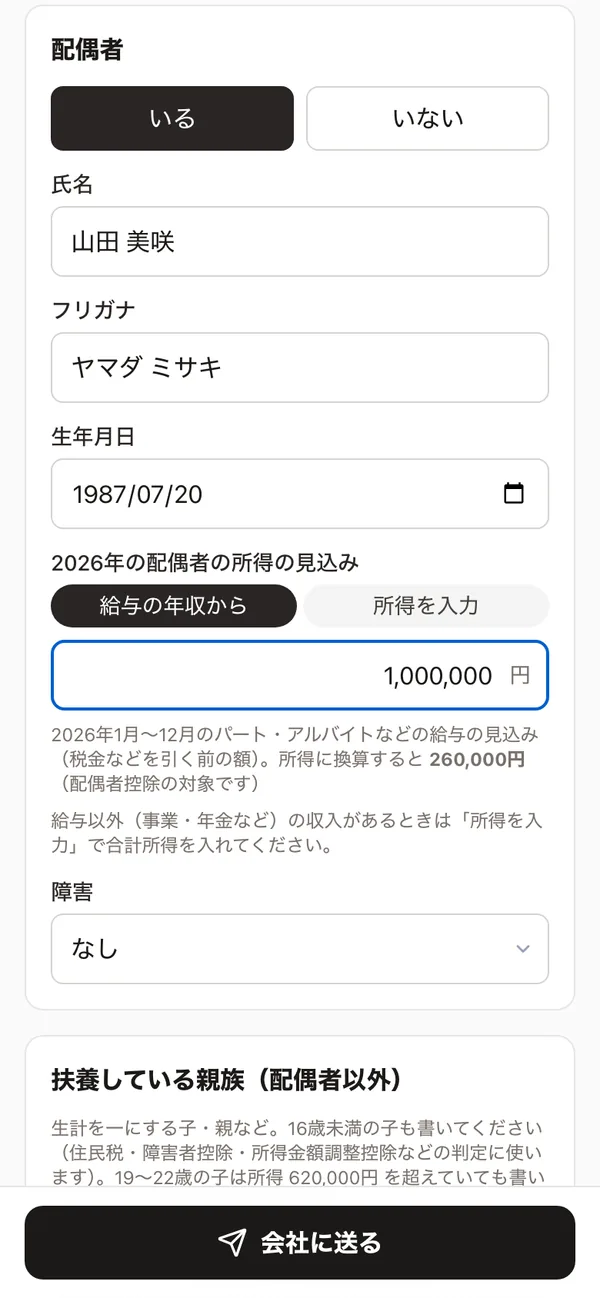
「いる」を選ぶと、氏名・フリガナ・生年月日・2026年の所得の見込みを入れる欄が出ます。パート・アルバイトなど給与だけの配偶者は、「給与の年収から」に年収の見込みを入れると、給与所得控除を引いた所得に換算して表示します(例: 年収100万円 → 所得26万円)。配偶者控除の対象になるかどうかの目安も出ます。同一生計配偶者(合計所得金額が62万円以下。給与だけなら収入136万円以下)で、本人の合計所得金額が1,000万円以下なら配偶者控除の対象です(「年末調整のしかた」17ページ)。
扶養している親族(配偶者以外)
「扶養している親族を足す」で、氏名・フリガナ・生年月日・所得の見込みを入れます。16歳未満の子も書いてください(所得税の扶養控除はありませんが、扶養控除等申告書の「住民税に関する事項」の欄に載り[同11ページ]、障害者控除・所得金額調整控除などの判定にも使います)。23歳未満の扶養親族がいる人は、令和8・9年分の生命保険料控除の特例(一般の生命保険料の上限が6万円。租税特別措置法第41条の15の5第1項。同4・24ページ)の対象にもなります。
19歳以上23歳未満の子(2026年12月31日に19〜22歳)は、所得が62万円を超えていても書いてもらいます。合計所得金額が62万円超123万円以下のときは、特定親族特別控除の対象で、特定親族の所得に応じて最高63万円が控除されます(令和8年分。「年末調整のしかた」18・19・56ページ)。給与だけの子なら、収入が136万円超159万円以下で63万円です。
| 特定親族の合計所得金額 | (収入が給与だけの場合の収入金額) | 控除額 |
|---|---|---|
| 62万円超 85万円以下 | 136万円超 159万円以下 | 63万円 |
| 85万円超 90万円以下 | 159万円超 164万円以下 | 61万円 |
| 90万円超 95万円以下 | 164万円超 169万円以下 | 51万円 |
| 95万円超 100万円以下 | 169万円超 174万円以下 | 41万円 |
| 100万円超 105万円以下 | 174万円超 179万円以下 | 31万円 |
| 105万円超 110万円以下 | 179万円超 184万円以下 | 21万円 |
| 110万円超 115万円以下 | 184万円超 189万円以下 | 11万円 |
| 115万円超 120万円以下 | 189万円超 194万円以下 | 6万円 |
| 120万円超 123万円以下 | 194万円超 197万円以下 | 3万円 |
出典: 国税庁「令和8年分 年末調整のしかた」56ページ「令和8年分の特定親族特別控除額の表」。特定支出控除の適用がある場合は表の金額と異なります。親族の合計所得金額が62万円以下のときは特定親族ではなく、扶養親族として扶養控除の対象です。
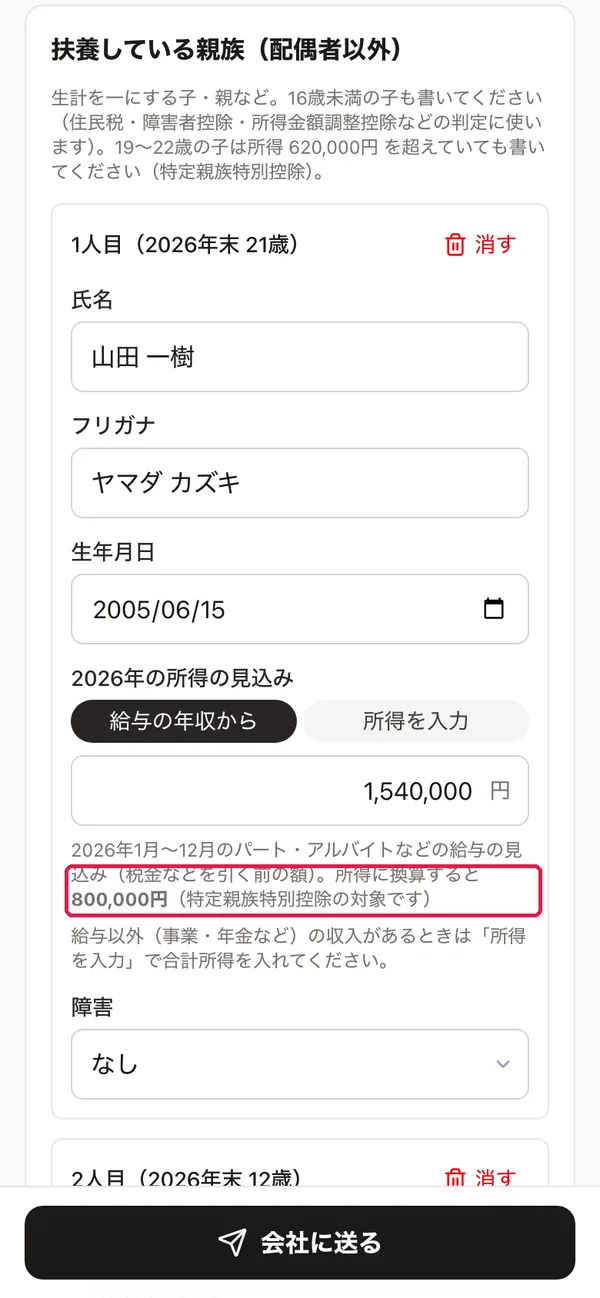
同じ画面で、本人自身の区分(障害者・ひとり親・寡婦・勤労学生)と、この会社の給与以外の所得の見込み(副業・不動産・年金などの所得。収入ではなく所得)も入力できます。
STEP 4 従業員(スマホ) 保険料を入力して「会社に送る」
「保険料(2026年中に払った額)」に、保険会社から届く控除証明書の金額(12月末までの見込みの額があればその額)を、証明書の区分のまま入れます。
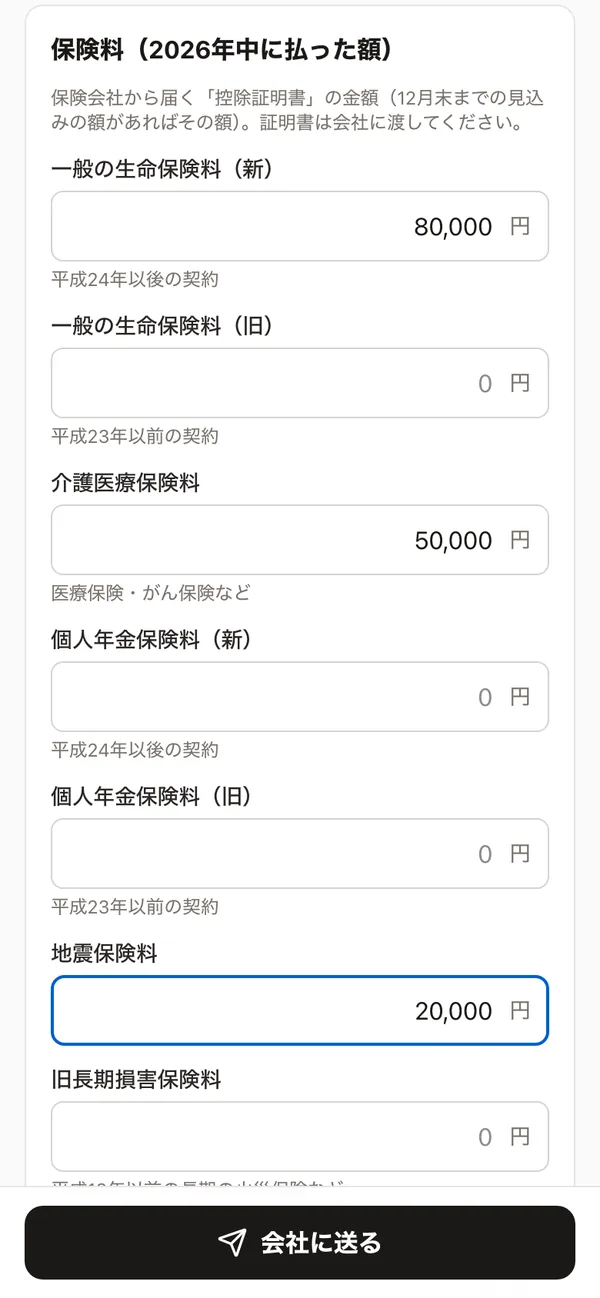
- 自分で払った社会保険料(国民年金・国民健康保険など。給与から引かれた分は入れない)、iDeCo・小規模企業共済の掛金もここに入れます。
- 2026年に前の勤務先からも給与をもらった人は「もらった」にチェックします(前の勤務先の源泉徴収票を会社に渡してもらいます)。
- 住宅ローン控除を受ける人(2年目以降)の欄には入力欄がありません。「住宅借入金等特別控除申告書」(控除証明書つき)を会社に渡し(証明書方式の人は金融機関の「年末残高等証明書」も)、下の「会社への連絡」にひとこと書いてもらいます。1年目の人は年末調整では受けられないので、本人が確定申告をします。
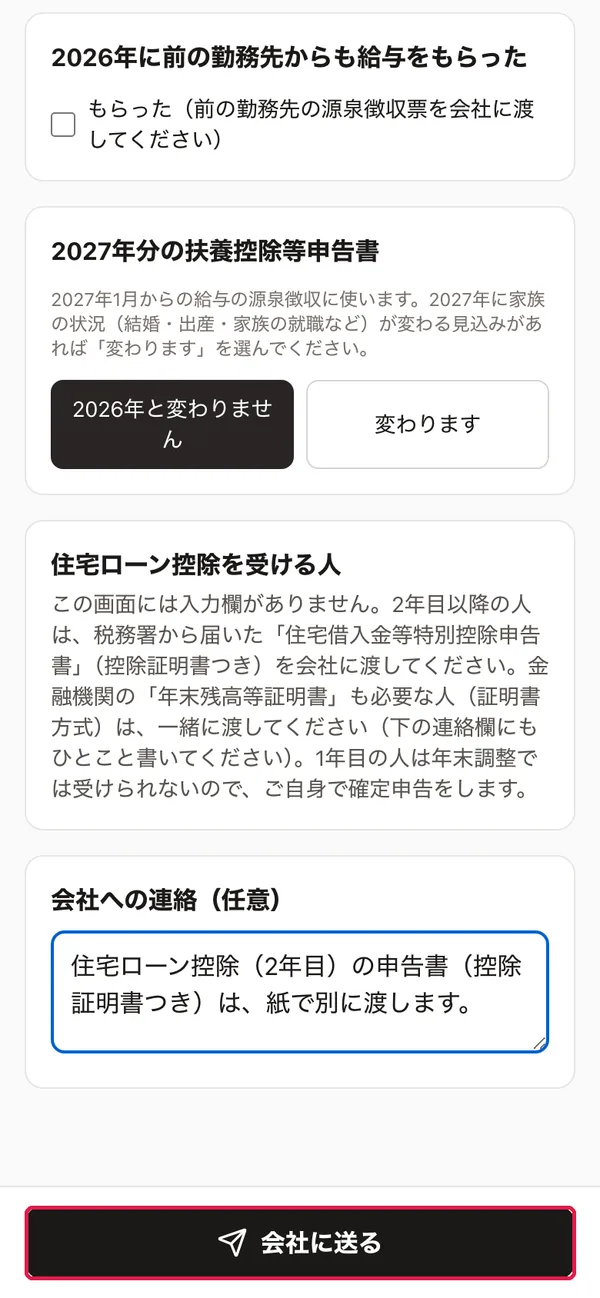
「会社に送る」を押すと、送信が完了します。会社が取り込むまでは、同じページで直してもう一度送ることもできます(リンクの有効期限まで)。
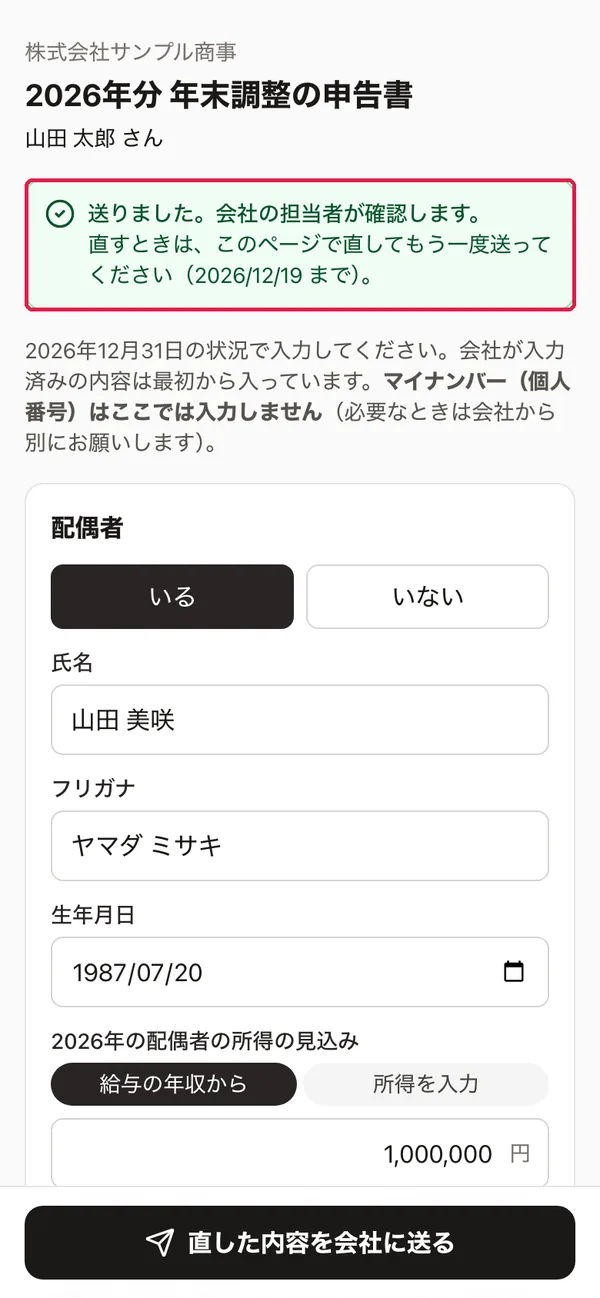
STEP 5 会社(パソコン) 届いた内容を確かめて、申告書に取り込む
従業員が送ると、会社の「年末調整」の表に「本人から提出あり」と表示されます。押すと、変更点を一覧で表示します(会社が入力済みの内容から何が変わったか)。
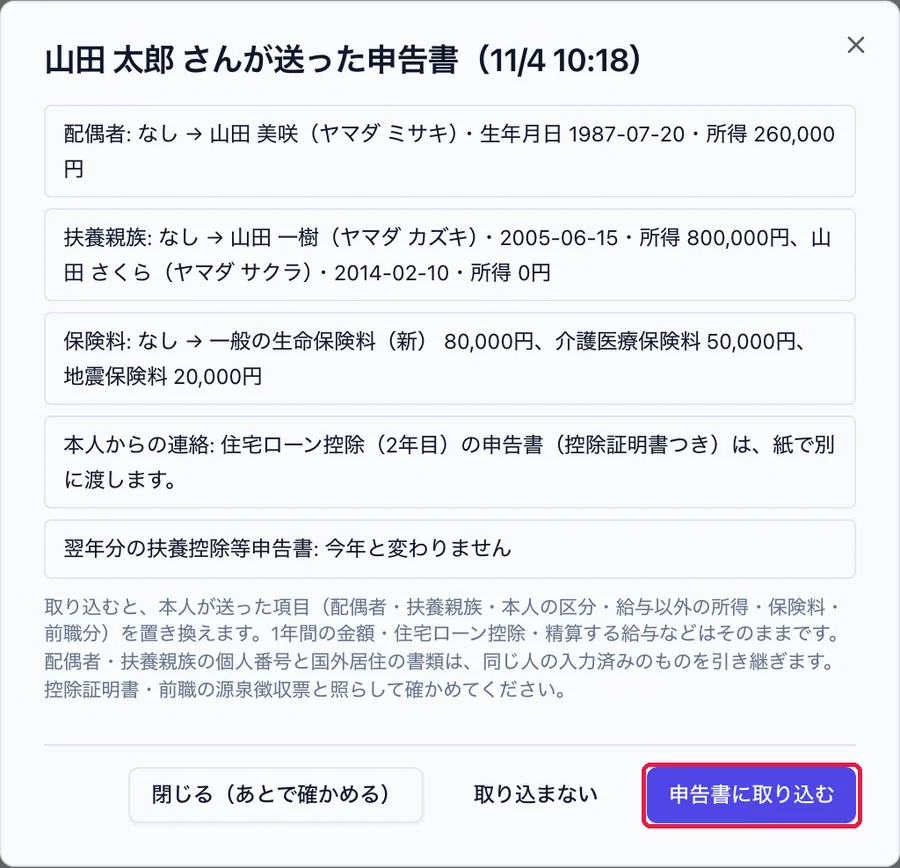
- 控除証明書の金額と、本人が入れた金額が合っているか、前職の源泉徴収票と合っているかを確かめます。
- 取り込むと、本人が送った項目(配偶者・扶養親族・本人の区分・給与以外の所得・保険料・前職分)を置き換えます。1年間の給与の金額・住宅借入金等特別控除・精算する給与などはそのままです。
- 「取り込まない」「閉じる(あとで確かめる)」も選べます。本人の提出を取り込んでいない人は、まとめて確定する対象から外れます。
- 本人からの連絡に住宅ローン控除のことが書いてあれば、STEP 6 で入力します。
STEP 6 会社(パソコン) 申告書の計算結果を確かめ、住宅借入金等特別控除を入力する
各人の「申告書を入力」を押すと、取り込んだ内容が入った申告書が開きます。右側の計算結果が、入力に合わせてその場で変わります(令和8年分の控除額・税率)。
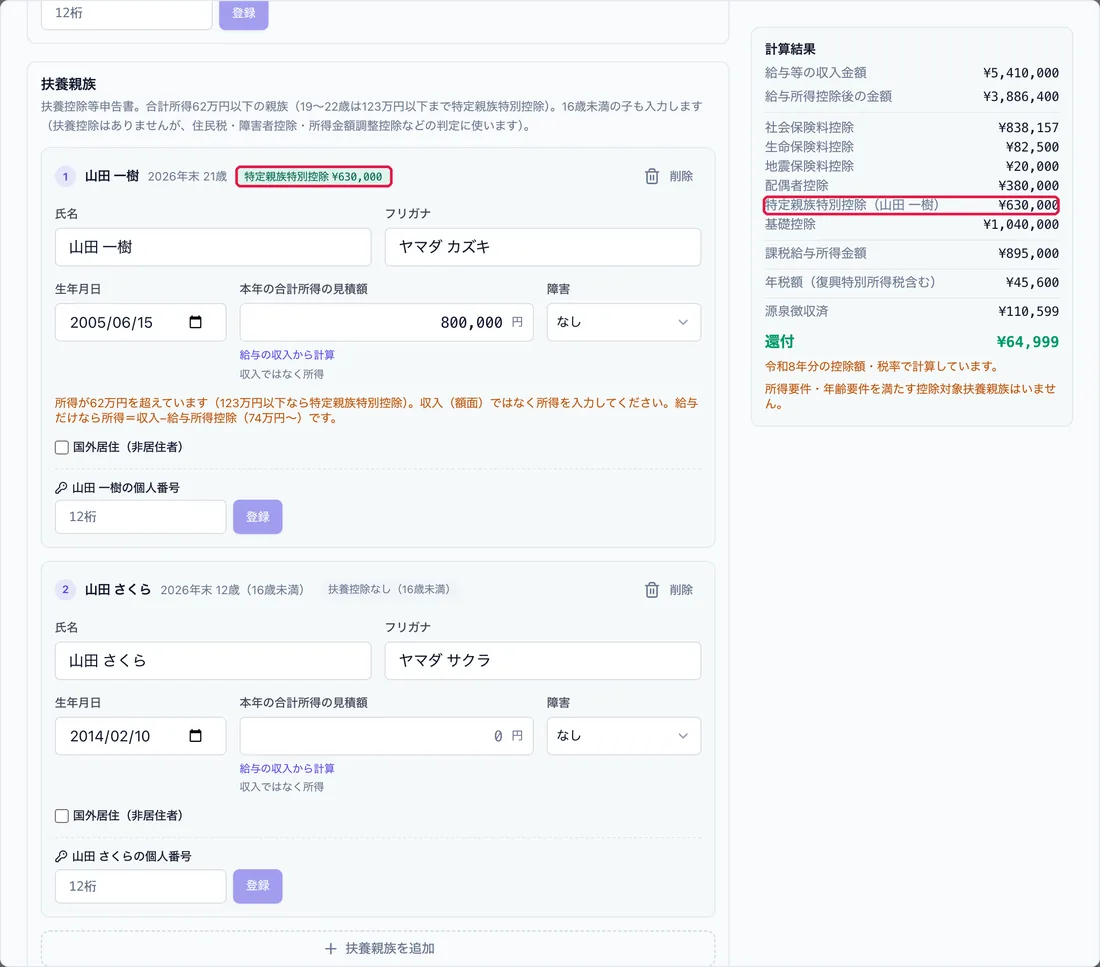
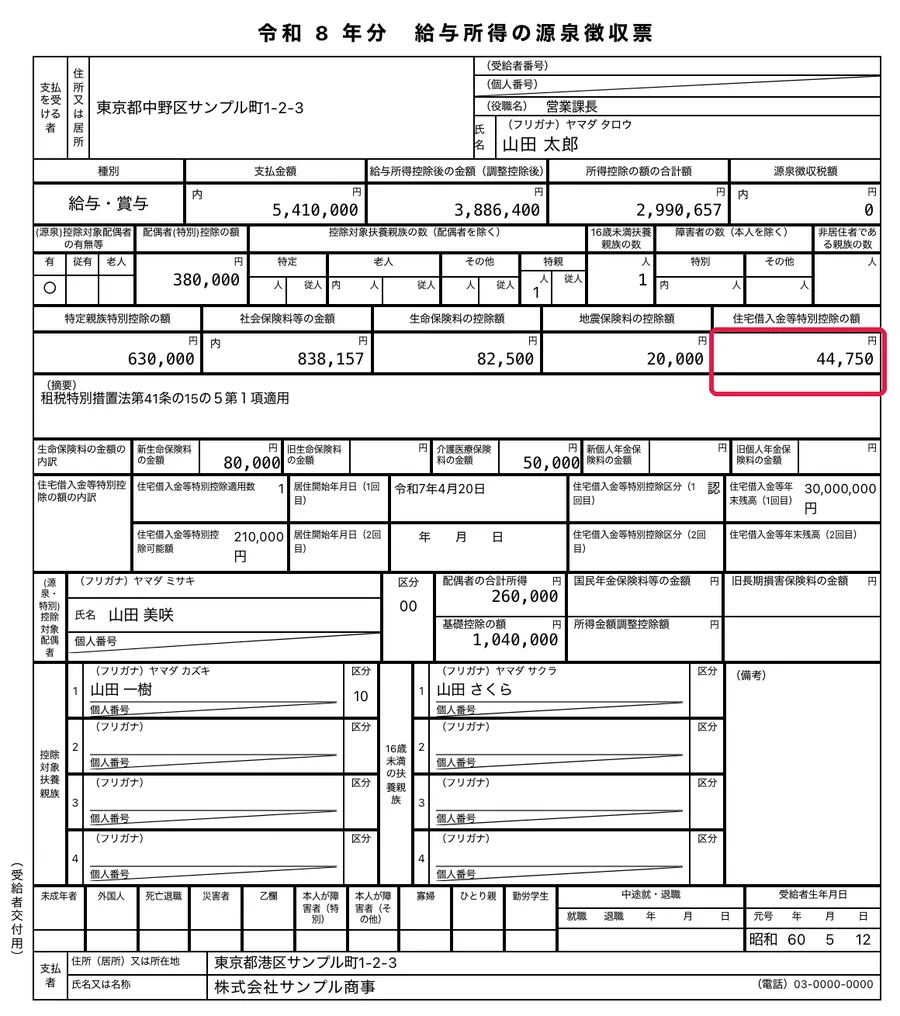
この例(山田 太郎さん・給与収入5,410,000円)では、給与所得控除後の金額が3,886,400円、社会保険料控除838,157円、生命保険料控除82,500円、地震保険料控除20,000円、配偶者控除380,000円、特定親族特別控除630,000円、基礎控除1,040,000円で、課税給与所得金額は895,000円です。基礎控除は令和8年分は最高104万円(合計所得金額に応じて段階があります。「年末調整のしかた」16ページ)。控除額の計算の考え方は年末調整の計算方法に、生命保険料控除の特例(23歳未満の扶養親族がいる人)などは年末調整で間違えやすいポイントにあります。計算のシミュレーションだけしたいときは、登録不要の年末調整 計算ツールも使えます。
住宅借入金等特別控除(2年目以降)は会社が入力する
本人から住宅借入金等特別控除申告書を受け取ったら、申告書の画面の「住宅借入金等特別控除」で「控除を受ける」を押し、申告書の金額を写します(国税庁の手引では、申告書の「住宅借入金等特別控除額」欄の金額に基づいて控除します。同38ページ)。居住開始年月日・控除区分・年末残高は、源泉徴収票の「住宅借入金等特別控除の額の内訳」に載せるために入れます。
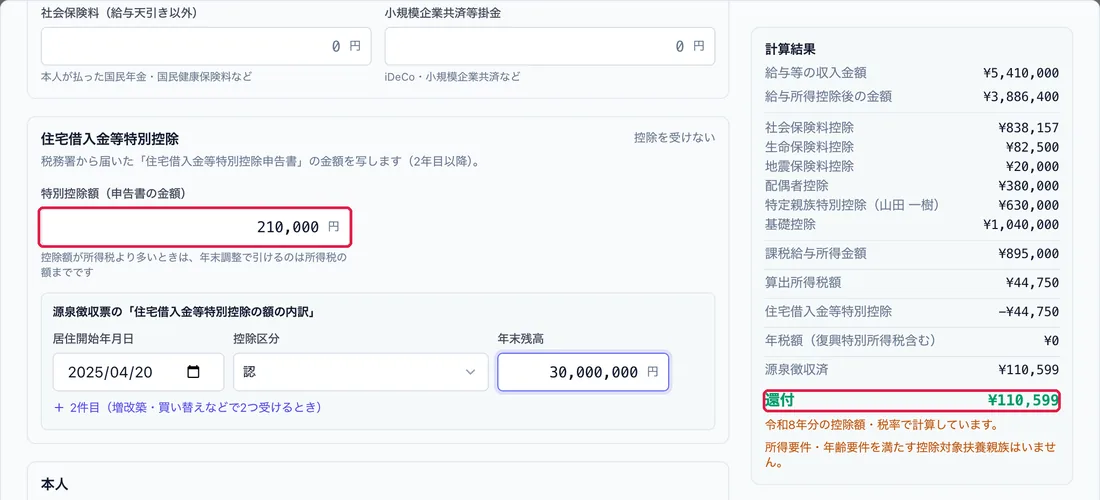
この例では、住宅借入金等特別控除の額(210,000円)が算出所得税額(44,750円)より大きいため、年末調整で引けるのは所得税の額までで、年税額は0円になり、源泉徴収済みの110,599円が全額還付になります(画面にも「控除額が所得税より多いときは、年末調整で引けるのは所得税の額までです」と表示されます)。控除しきれない場合でも、住宅借入金等特別控除額の全額(この例では210,000円)が、源泉徴収票の「住宅借入金等特別控除可能額」欄に載ります(同39ページ)。
住宅借入金等特別控除は、入居の時期・住宅の種類・年末残高で控除額が決まります。ISZ™ 仕訳AI は、税務署から届いた申告書の金額を写して計算します。申告書の内容や適用できるかどうかは、会社の担当者・税理士が確かめてください。年末調整のあとに申告書が出されたときは、翌年1月末日までなら年末調整をやり直せます(同43ページ。年末調整の後の再調整)。
STEP 7 会社(パソコン) 年税額と過不足を確かめて確定し、12月の給与で精算する
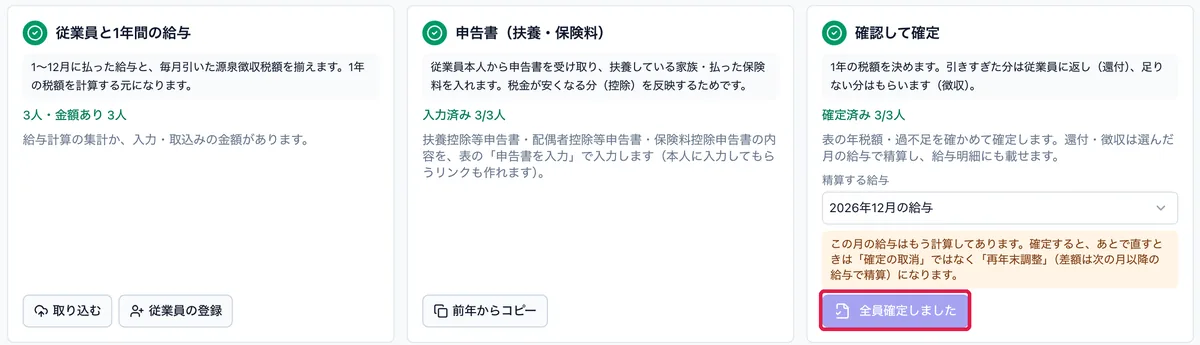
全員の申告書を入れたら、「確認して確定」で精算する給与(12月の給与か翌年1月の給与)を選び、「〇人をまとめて確定」を押します。(確定から書類の提出までの流れは、年末調整のやり方(全体の流れ・会社の手順)にも別の例で載せています)申告書を入力していない人は、扶養なし・保険料控除なしとして計算されます(確認の画面で名前に「申告書が未入力」と出ます)。なお、扶養控除等(異動)申告書を出していない人(月額表の乙欄を使う人)や、本年中の主たる給与が2,000万円を超える人などは、年末調整の対象になりません(「年末調整のしかた」6・7ページ)。この記事の例は、3人とも申告書を入力してから確定しています。
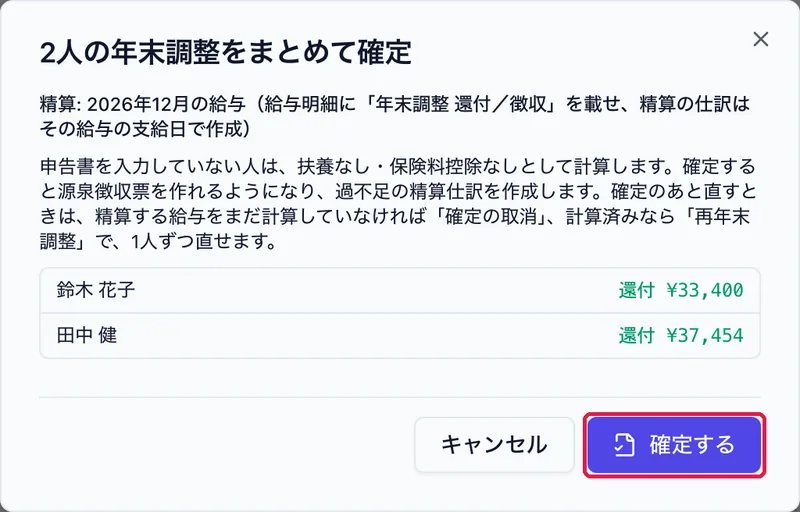
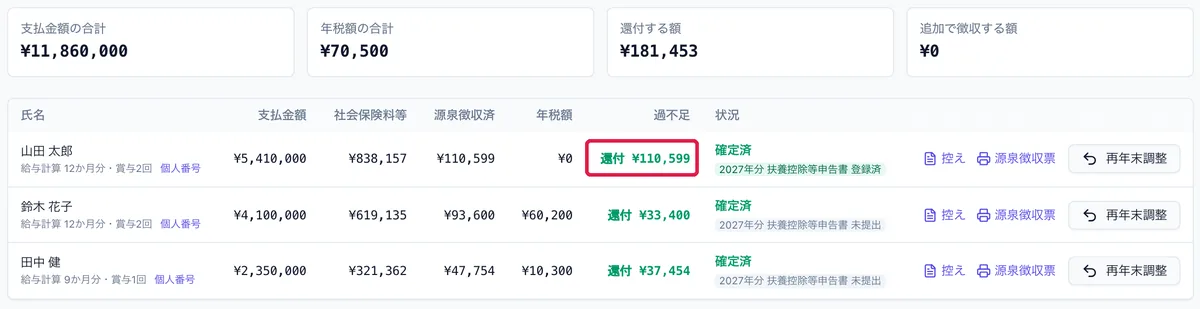
- 還付(源泉徴収した所得税のほうが多い)は、年末調整をした月分(通常は12月分)として納付する源泉所得税から差し引いて本人に返します。その月分の税額で返しきれないときは、以後に納付する源泉所得税から順に差し引きます(国税庁「年末調整のしかた」40ページ)。
- 不足(徴収が足りない)は、年末調整をする月分の給与から徴収し、残ればあとの給与から順に徴収します。その月の手取りが平均の70%未満になる人は、承認を受けて翌年1月・2月に繰り延べることもできます(同41ページ)。
- 12月分の源泉所得税の納期限は2027年1月12日(火)です(納期の特例の承認を受けている場合は2027年1月20日(水)。表紙)。精算した月の納付書(所得税徴収高計算書)には、その月に精算した額を「年末調整による超過税額」「不足税額」の欄に書きます(同42ページ。過不足の精算と納付書の書き方)。
- 確定のあとで直すときは、精算する月の給与をもう計算していれば「再年末調整」(差額は次の月以降の給与で精算。精算の仕訳を締めた・法定調書を提出した場合も同じ)、まだ計算していなければ「確定の取消」でやり直します(画面のカードにも表示されます)。
STEP 8 会社(パソコン) 精算の仕訳と給与明細を確かめる
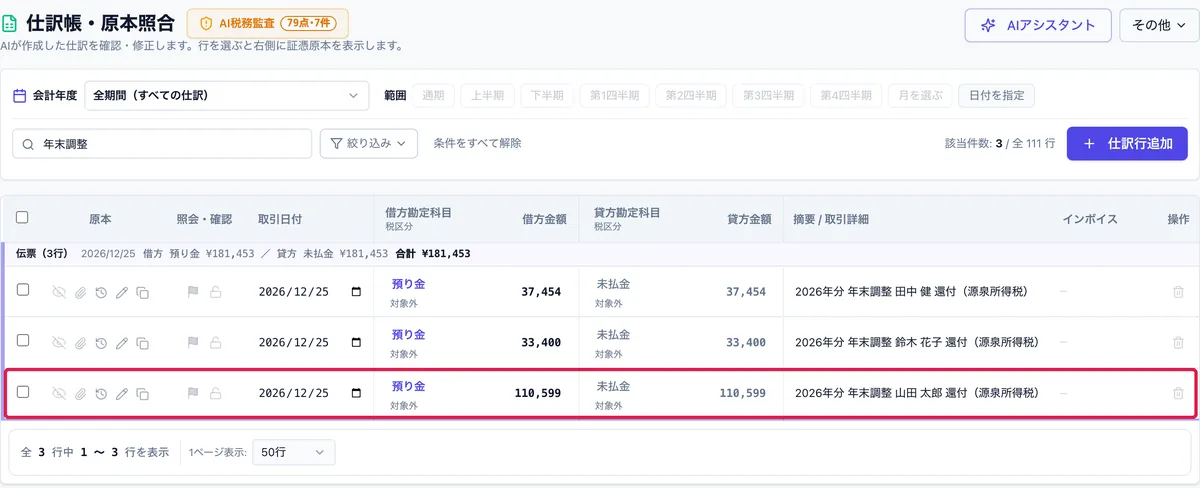
確定すると、精算の仕訳が、精算する給与の支給日で作られます(その月の給与がまだなければ月末)。還付は預り金(源泉所得税)を取り崩して支払い、不足は従業員から預かります。
| 場合 | 借方 | 貸方 |
|---|---|---|
| 還付(12月の給与を普通預金から支払う会社) | 預り金 | 普通預金 |
| 還付(12月の給与を未払・振込前で計上している会社) | 預り金 | 未払金 |
| 追加徴収(不足を12月の給与から徴収する) | 普通預金(12月の給与が未払なら未払金) | 預り金 |
科目名は、その企業の科目名(未払金を「未払費用」にしているなど)が使われます。下の画面の例は、12月の給与を未払(振込前)で計上している会社なので、還付が預り金 / 未払金になっています。
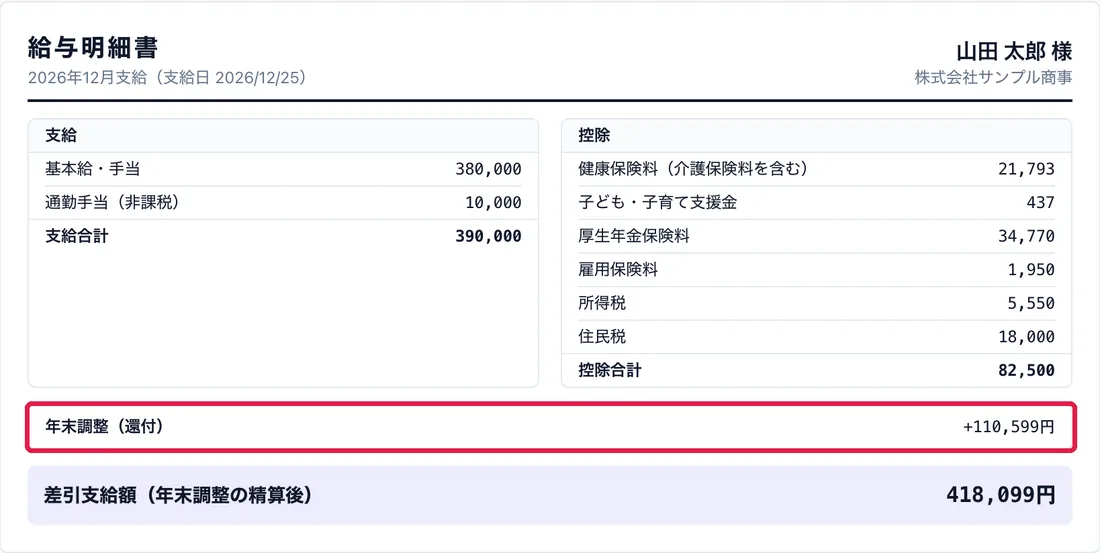
給与明細には、12月の給与の控除(所得税など)に続けて、「年末調整(還付)」の行が出て、精算後の差引支給額になります。12月の給与の所得税も通常どおり引いたうえで、1年分の過不足を別の行で精算する形です(国税庁「年末調整のしかた」40ページ〔注意事項〕1 の、本年最後の給与も通常の税額計算をしたうえで年末調整をする方法)。
精算の仕訳の科目や、預り金の残高がマイナスになるときの扱いなど、会計処理の細かな点は会社の方針・税理士の判断によります。国税庁の手引は、仕訳の科目までは定めていません。
従業員から「還付はいくらになる?」と聞かれたときは、登録不要の年末調整 計算ツールで目安を出せます。会社の確定は、ISZ™ 仕訳AI の年末調整の画面で、1年分の給与から計算します。
STEP 9 会社(パソコン) 源泉徴収票・給与支払報告書を作って渡す・出す(2027年2月1日まで)
確定が済むと、「書類を渡す・出す・保存する」から各書類を作れます。
源泉徴収票(本人に渡す)
各人の「源泉徴収票」(または全員分の「源泉徴収票を印刷」)で、令和8年分の源泉徴収票を作ります。受給者交付用には個人番号を印字しません。住宅借入金等特別控除を入れた人は、控除の額と、居住開始年月日・控除区分・年末残高が載ります。電子交付(本人の承諾が必要)もできます。
給与支払報告書(市区町村に出す)と法定調書合計表
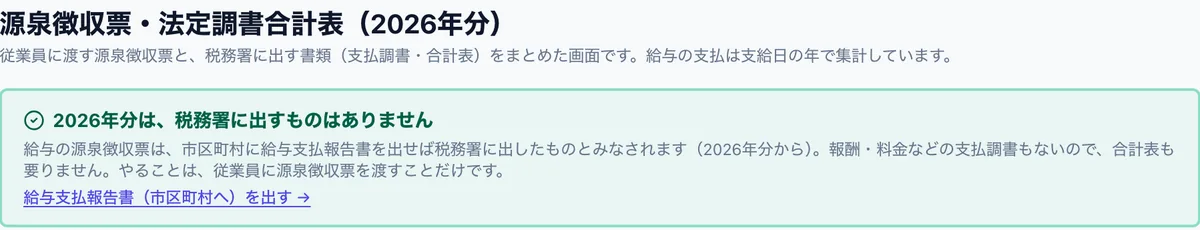
令和8年分からは、給与支払報告書を市区町村に出せば、源泉徴収票は税務署に出したものとみなされます。支払調書を出す支払(報酬・家賃など)がなければ、法定調書合計表も出すものがありません(画面にそう表示されます)。
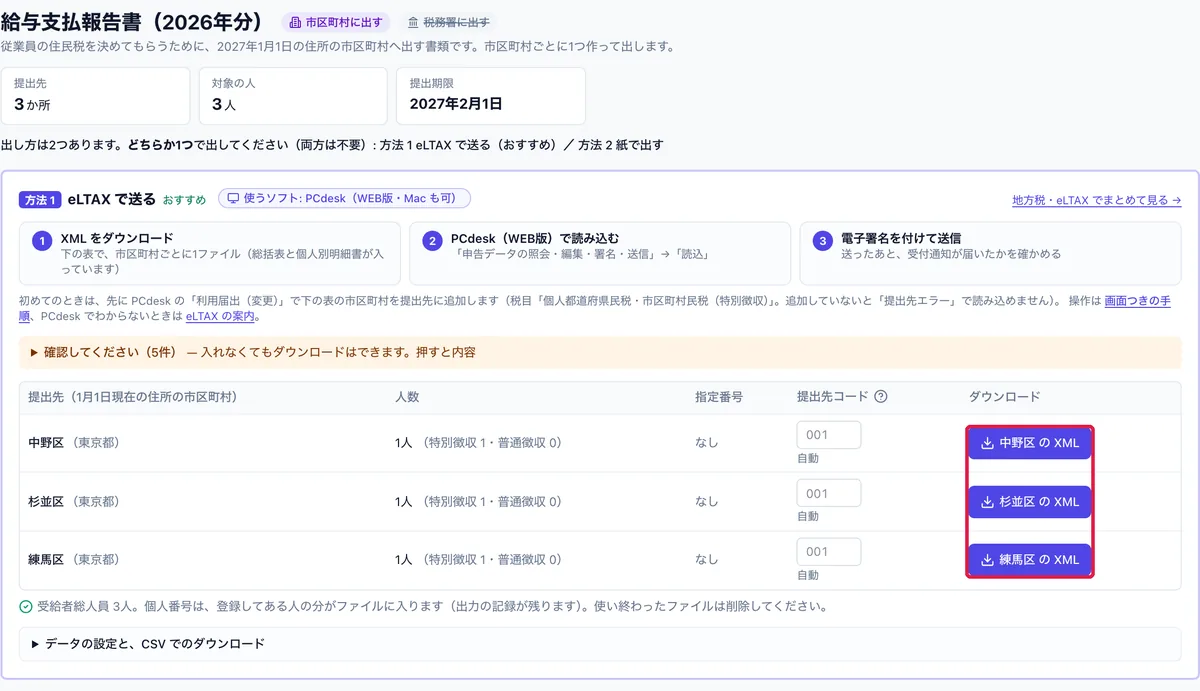
- 給与支払報告書の書き方・提出先・期限は給与支払報告書の書き方と提出、eLTAX(PCdesk)での送信は給与支払報告書を eLTAX で提出する方法に画面つきで説明しています。
- 法定調書合計表を出す必要があるとき(報酬・料金・不動産の支払調書があるとき)は法定調書合計表の書き方、提出の要否の判定は法定調書 提出要否の判定ツールを使ってください。
- 期限(源泉徴収票の交付・給与支払報告書の提出)は、2027年1月31日が日曜日のため2027年2月1日(月)です。ほかの期限は申告・納付期限の一覧にあります。
ISZ™ 仕訳AI は、毎月の給与計算の結果を使って年末調整を行うので、1年分の給与・賞与・社会保険料・源泉所得税を入れ直す必要がありません。無料で始める(acc.isz.ai)。扶養親族に当たるかどうかの判断や、年末調整の確定は、会社の担当者・税理士が行います。
年末調整の全体の流れ(無料登録から翌年分の申告書・再年末調整まで)は、年末調整のやり方(全体の流れ・会社の手順)をご覧ください。
年末調整をスマホで集めるときのチェックリスト
- □ 従業員と、1月〜12月の給与・賞与・源泉所得税・社会保険料が入っている(12月分は、12月に払う給与を入れてから確定します)
- □ 従業員ごとに本人用リンクを作り、案内文と一緒に送った(期限を決めた)
- □ 生年月日が合わなくてリンクが止まった人には、新しいリンクを作って渡した
- □ 届いた内容の変更点を、控除証明書・前職の源泉徴収票と照らして確かめてから取り込んだ
- □ 住宅ローン控除(2年目以降)の人から、申告書(控除証明書つき。証明書方式の人は年末残高等証明書も)を受け取り、申告書の画面で入力した
- □ 19〜22歳の子(特定親族)の所得の見込みを確かめた(62万円超123万円以下)
- □ マイナンバーが必要な書類があれば、本人確認をして会社が別に受け取った
- □ 確定して、精算の仕訳と給与明細の「年末調整(還付/徴収)」を確かめた
- □ 12月分の源泉所得税を2027年1月12日(納期の特例は1月20日)までに納めた
- □ 源泉徴収票を本人に渡し、給与支払報告書を市区町村に出した(2027年2月1日まで)
- □ 受け取った申告書・控除証明書は会社で保存した(申告書は7年間)
うまくいかないとき
| 困りごと | 対処 |
|---|---|
| 従業員が「リンクが開けない・止まっている」と言う | 生年月日を5回続けて間違えるとリンクが止まります。会社の画面で「リンクを作る」からリンクを作り直して渡します(前のリンクは使えなくなります)。 |
| リンクのあとで、家族の状況が変わった | 会社が取り込むまでは、本人が同じページで直してもう一度送れます。取り込んだあとは、会社の画面の申告書で直します。確定したあとは再年末調整です。 |
| 確定のあとで保険料控除の申告が出てきた・扶養親族が変わった | 源泉徴収票を交付する翌年1月末日までなら、年末調整をやり直せます(国税庁「年末調整のしかた」43ページ)。「再年末調整」を使います。 |
| 従業員がスマホを使えない | 紙の申告書を受け取り、会社の画面の「申告書を入力」で入力します。紙とスマホは併用できます。 |
| 年の途中で入社した人 | 前の勤務先の源泉徴収票の金額を、スマホの「前の勤務先からも給与をもらった」または会社の画面の「本年中の前職分」に入れて合算します(中途入社の人の前職分)。 |
扶養親族に当たるか、障害者に当たるか、年末調整の対象になるかなどは個別の事情で判断が分かれることがあります。ISZ™ 仕訳AI は計算と帳票の作成を行い、判断と確定は会社の担当者・税理士が行います。迷うときは税理士に確認してください。
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、毎月の給与計算から年末調整・源泉徴収票・給与支払報告書・法定調書合計表まで同じ画面で行えます。
- 従業員がスマートフォンで申告書を入力する本人用リンク(QR・ログイン不要・生年月日で本人確認)と、変更点を確かめてからの取込み
- 令和8年分の給与所得控除後の給与等の金額の表・基礎控除・特定親族特別控除・生命保険料控除の特例・住宅借入金等特別控除による年税額の計算
- 過不足の精算を12月または翌年1月の給与明細に載せ、精算の仕訳(預り金の取り崩し)を作成。再年末調整にも対応
- 源泉徴収票(受給者交付用は個人番号なし)・給与支払報告書(eLTAX 用データ)・法定調書合計表の作成
国税庁の年調ソフトのデータや控除証明書等データ(電子証明書付き)を取り込む機能は、現時点ではありません。扶養親族に当たるかどうかなどの判断と年末調整の確定は、税理士・経理担当者が行います。給与計算・年末調整・帳票の作成はプランに関係なく無料です。無料登録(メールアドレスの確認)で、AI の読み取りも AI 枠100枚(確認から1か月有効)をお試しいただけます(クレジットカード不要)。
よくある質問
年末調整の申告書は、従業員のスマホで出してもらえますか?
表の各人の「本人に入力してもらう」で、その人専用のリンク(QR)を作って送ります。ログイン不要で、生年月日で本人を確かめたうえで、配偶者・扶養親族・本人の区分・給与以外の所得の見込み・保険料・前職分を入力して送れます。会社が変更点を確かめて「取り込む」まで申告書は変わりません。
マイナンバーもスマホで送ってもらえますか?
いいえ。本人用リンクでは個人番号を受け付けません。必要なときは、会社が本人確認をして別に受け取り、会社の画面で入力します。源泉徴収票の受給者交付用には個人番号を印字しません。
住宅ローン控除(住宅借入金等特別控除)もスマホで入力してもらえますか?
本人の画面には入力欄がありません。最初の年分は本人が確定申告で受け、2年目以降の年分を年末調整で受けます。2年目以降の人には、税務署から届いた住宅借入金等特別控除申告書(控除証明書つき。証明書方式の人は金融機関の年末残高等証明書も)を会社に渡してもらい、会社が申告書の画面の「住宅借入金等特別控除」に入力します。
控除証明書もスマホで送ってもらえますか?
スマホで送るのは金額の入力です。保険料控除の証明書類(控除証明書)は、保険料控除申告書に添付して提出または提示する必要があるので、会社に渡してもらい、金額が合っているかを確かめます。確認できないときは、翌年1月末日までに提出または提示することを条件に控除して年末調整を行ってもよいとされています(国税庁「年末調整のしかた」22ページ)。国税庁の年調ソフトのデータや、控除証明書等データ(電子証明書付き)を取り込む機能は、2026年11月4日時点ではありません。
従業員に何を送ればよいですか?
本人用リンク(または QR を印刷した案内)と、入力の期限、控除証明書を会社に渡すこと、マイナンバーは入力しないことを伝えます。この記事に、メール・チャットでそのまま使える案内文の例があります。
19〜22歳の子(特定親族)は、いくらまで働くと控除を受けられますか?
令和8年分は、合計所得金額が62万円超123万円以下の19歳以上23歳未満の親族が特定親族で、所得に応じて最高63万円の特定親族特別控除を受けられます(給与だけなら収入136万円超197万円以下。国税庁「年末調整のしかた」18・19・56ページ)。合計所得金額が62万円以下なら、特定扶養親族として扶養控除の対象です。
確定すると、仕訳はどうなりますか?
精算する給与の支給日で、還付は「預り金 / 普通預金(12月の給与が未払なら未払金)」、追加徴収は「普通預金(未払金)/ 預り金」の仕訳を作ります。給与明細には「年末調整(還付/徴収)」の行が出ます。会計処理の細かな点は、会社の方針・税理士の判断によります。
出典
- 国税庁 令和8年分 年末調整のしかた(8・10・16〜19・22・29・38〜43・56ページ。納期限は表紙)
- 国税庁 年末調整がよくわかるページ(令和8年分の申告書の様式・年末調整手続の電子化)
- 国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について
- 国税庁 タックスアンサー No.2671 年末調整の後に扶養親族等の人数が異動したとき
- 国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(給与所得の源泉徴収票・給与支払報告書)PDF
- 国税庁 源泉徴収票等のみなし提出の特例に関するQ&A(令和8年4月)
- e-Gov法令検索 所得税法(第190条:年末調整、第194条:扶養控除等申告書、第196条:保険料控除申告書、第198条:電磁的方法による提供、第226条:源泉徴収票)
更新履歴
- 2026/11/04: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。