この記事は、従業員数人〜数十人の会社が、自社で令和8年分の年末調整を進める手順をまとめたものです。顧問先の年末調整を代わりに行う会計事務所でも、同じ手順で使えます。2026年11月4日時点の法令と、国税庁「令和8年分 年末調整のしかた」「法定調書の作成と提出の手引」によります。画面は、ISZ™ 仕訳AI のテスト環境に作った架空の会社「株式会社サンプル商事」(従業員3人。氏名・住所・生年月日・金額はすべて架空で、個人番号は入れていません)のものです。
控除の計算のしかたや間違えやすい点は、次の記事で詳しく説明しています。この記事では「何を・いつ・どの画面で」に絞ります。
- 年末調整の計算方法(令和8年分) — 給与所得控除・基礎控除・速算表・年収の壁
- 年末調整で間違えやすいポイント — 生命保険料控除の特例・16歳未満・中途入社・再調整
- 給与支払報告書の書き方・法定調書合計表の書き方 — 1月の提出書類
年末調整のやり方:全体の流れとスケジュール(令和8年分)
年末調整は、扶養控除等(異動)申告書を出している人について、その年最後の給与を支払うときに行います(国税庁 No.2665)。会社の作業を時期ごとに並べると次のとおりです。
| 時期 | 会社がすること | この記事 |
|---|---|---|
| 11月 | 令和8年分の申告書(扶養控除等申告書・基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書・保険料控除申告書・住宅借入金等特別控除申告書)と控除証明書を集める | STEP 3 |
| 12月 | 12月の最後の給与・賞与まで1年分を集計し、年税額を計算して確定。過不足(還付・追加徴収)を12月の給与で精算(翌年1月の給与で精算することもできます) | STEP 4 |
| 11月〜翌年1月 | 翌年分(令和9年分)の扶養控除等申告書を、翌年最初の給与の前日までに受け取る | 年末調整のあと |
| 2027年1月12日(火) | 12月分の源泉所得税を納付(1月10日が日曜日、11日が成人の日のため。納期の特例は1月20日) | 納付書の書き方 |
| 2027年2月1日(月)まで | 源泉徴収票を本人に交付。給与支払報告書を市区町村へ、必要なら法定調書合計表を税務署へ提出 | STEP 5・STEP 6 |
令和8年度税制改正は令和8年12月1日に施行され、11月までの毎月の源泉徴収は変わらず、12月の年末調整で改正後の基礎控除・給与所得控除・扶養親族の所得要件を使って精算します(「年末調整のしかた」4ページ)。主な変更は次のとおりです。
| 項目 | 令和8年分 |
|---|---|
| 給与所得控除の最低額 | 74万円(令和8・9年分。65万円から引上げ) |
| 基礎控除 | 合計所得489万円以下は104万円(それを超えると段階的に減る) |
| 扶養親族・同一生計配偶者の所得要件 | 合計所得62万円以下(給与だけなら年収136万円以下) |
| 配偶者特別控除 | 配偶者の合計所得62万円超133万円以下(95万円以下までは38万円。本人の合計所得900万円以下の場合) |
| 特定親族特別控除 | 19歳以上23歳未満の親族で、合計所得62万円超123万円以下(年収136万円超197万円以下) |
| 生命保険料控除の特例 | 23歳未満の扶養親族がいる人は、一般の生命保険料(新契約)の控除が最高6万円(令和8・9年分) |
STEP 1 無料登録して「年末調整・法定調書だけ」を選ぶ
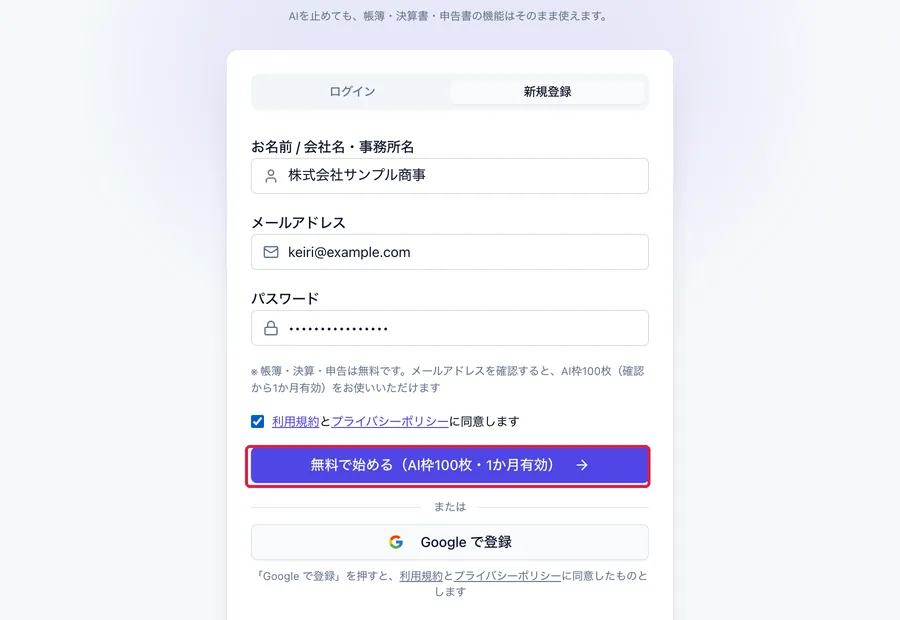
ISZ™ 仕訳AI の登録画面で、お名前(会社名)・メールアドレス・パスワードを入れて登録し、届いたメールのリンクでメールアドレスを確かめます。クレジットカードの登録は要りません。メールアドレスを確認すると、AI 枠(AI仕訳処理件数)100枚(確認から1か月有効)もお使いいただけます(年末調整の機能は無料なので、AI 枠がなくなっても使えます。ただし、AI 枠がない間に編集できる企業は1社です。ほかの企業は閲覧・出力のみで、AI 枠をご用意いただくと編集できる状態に戻ります)。
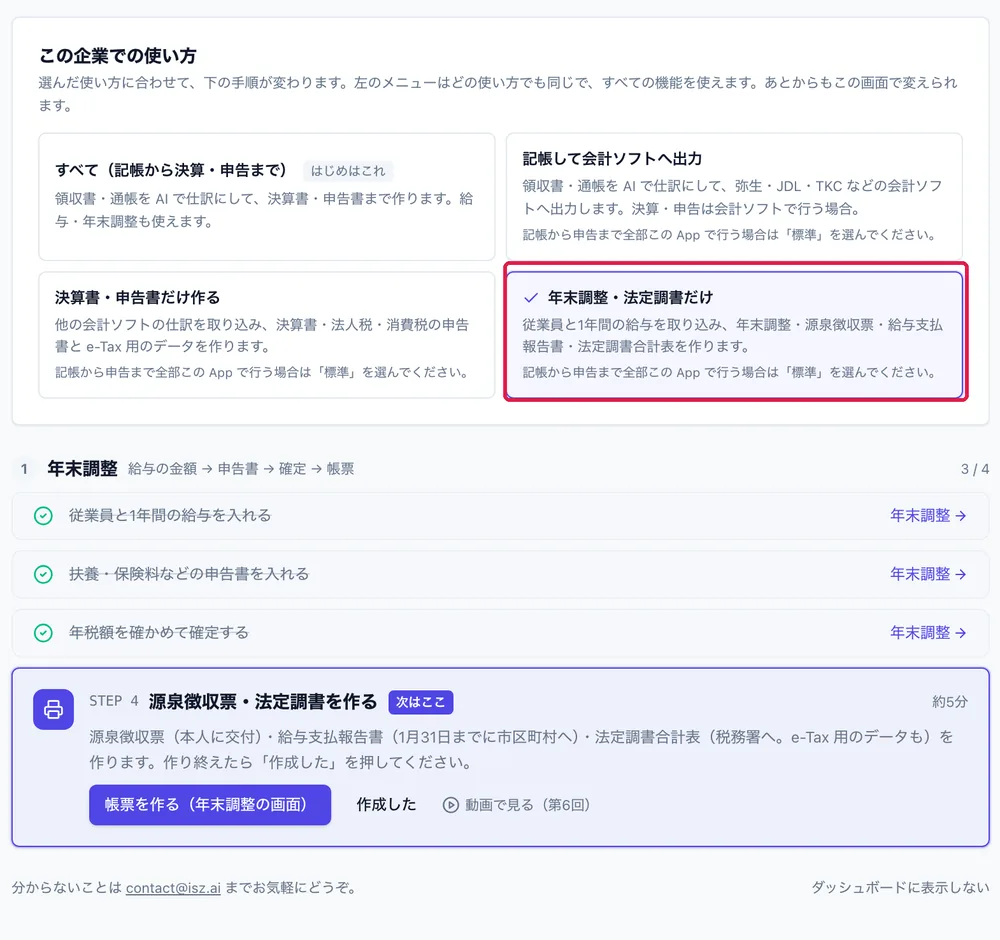
会社(企業)を作るときの「この企業での使い方」(または、画面上部の「はじめてガイド」を開いて同じ欄)で「年末調整・法定調書だけ」を選ぶと、ガイドの手順が年末調整の4つのステップ(従業員と1年間の給与を入れる → 扶養・保険料などの申告書を入れる → 年税額を確かめて確定する → 源泉徴収票・法定調書を作る)だけになります。帳簿や決算もこの App で行う場合は「すべて(記帳から決算・申告まで)」を選びます。左のメニューはどの使い方でも同じで、あとからいつでも変えられます。
STEP 2 従業員と1年間の給与を入れる
左のメニューの「給与」→「年末調整」(または、はじめてガイドの「年末調整」)を開きます。上の3つのカードが手順(従業員と1年間の給与 → 申告書 → 確認して確定)で、その下に書類を作る欄(源泉徴収票・給与支払報告書・法定調書合計表・申告書の控え)、さらに下に、従業員ごとの支払金額・社会保険料等・源泉徴収済みの額・年税額・過不足の表があります。1年間の給与の入れ方は、会社の状況に合わせて3つから選べます。
| 会社の状況 | 入れ方 |
|---|---|
| 毎月の給与計算をこの App で行っている | 何もしなくても、給与計算と賞与から1年分を集計します(表に「給与計算 12か月分・賞与1回」などと表示) |
| 毎月の給与は別の給与ソフト・賃金台帳で計算している | 「CSV・Excel で取り込む」で、テンプレートに従業員・1年間の支払金額・社会保険料等・源泉徴収税額・配偶者・扶養親族・保険料控除を書いて取り込む |
| 人数が少ない | 「従業員の登録」で登録し、各人の「申告書を入力」で1年間の金額を入力する |
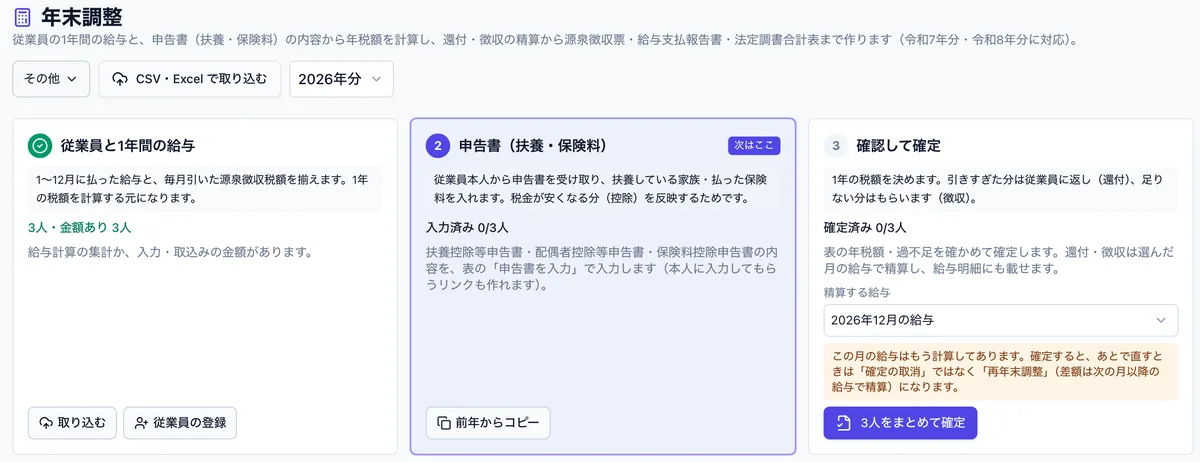
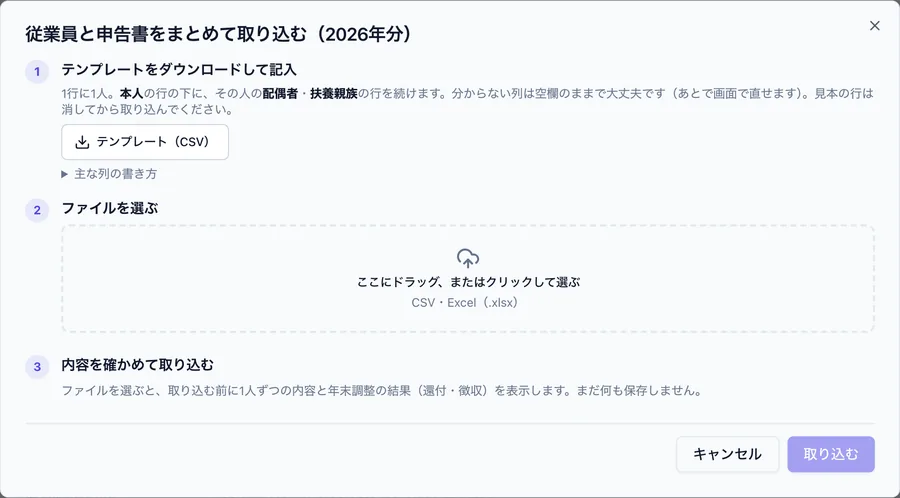
年の途中で入社した人は、前の勤務先の源泉徴収票の支払金額・源泉徴収税額・社会保険料を、申告書の「本年中の前職分」に入れて合算します。前職分が確認できないうちは年末調整を見合わせます(国税庁 No.2674、中途入社の人の前職分)。
STEP 3 申告書を集める(スマホのリンク または 会社で入力)
年末調整で使う申告書は、扶養控除等(異動)申告書、基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書、保険料控除申告書、住宅借入金等特別控除申告書(2年目以後の人)です。国税庁の様式は「年末調整がよくわかるページ」にあります。集め方は2つです。
従業員にスマートフォンで入力してもらう
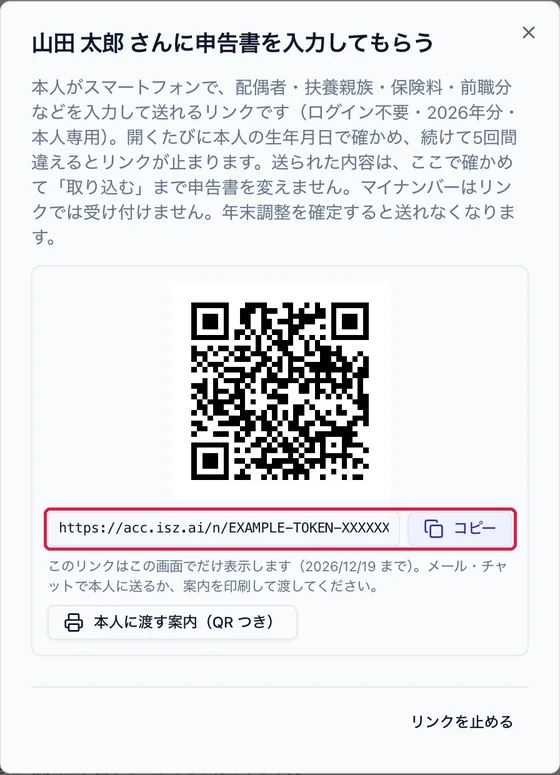
表の各人の「本人に入力してもらう」を押し、開いた画面の「リンクを作る」を押すと、その人専用のリンクと QR コードを作ります。メール・チャットで送るか、「本人に渡す案内(QR つき)」を印刷して渡します。リンクはログイン不要で、既定では45日間有効です。従業員のスマホ画面を1画面ずつ見たいときは、従業員のスマホ画面を1画面ずつ見る(スマホで集めるやり方)をご覧ください(住宅ローン控除の入力と精算の仕訳も説明しています)。
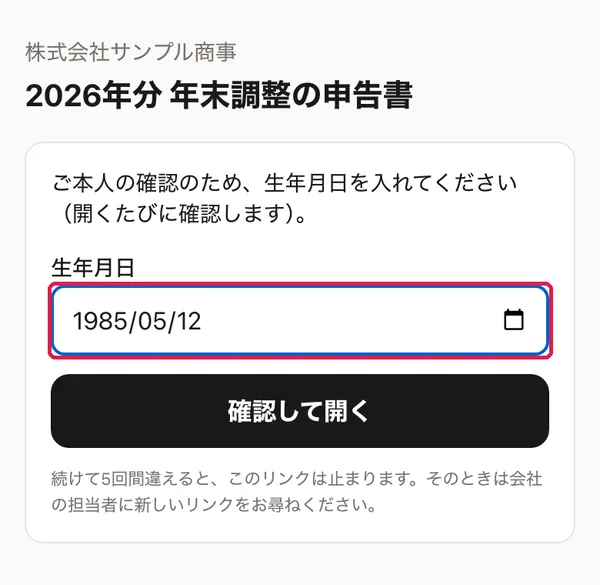
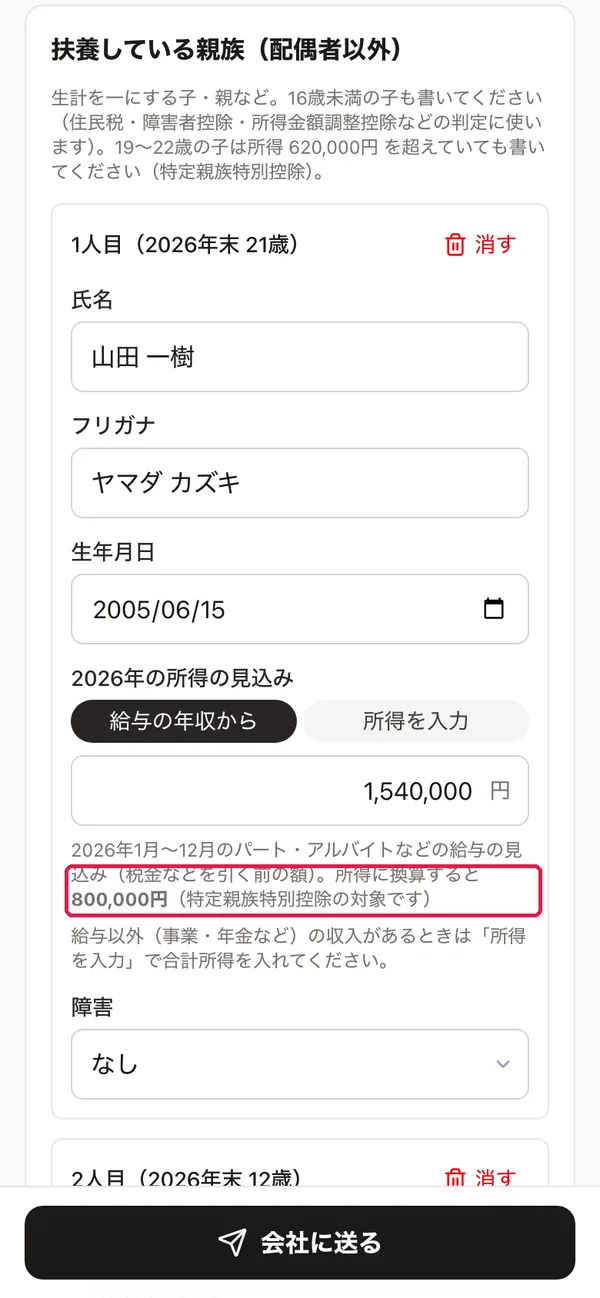
本人はスマートフォンでリンクを開き、生年月日で本人確認をしてから、12月31日の状況で配偶者・扶養親族・本人の区分(障害者・ひとり親・寡婦・勤労学生)・給与以外の所得の見込み・保険料・前職分を入力し、「会社に送る」を押します。会社が入力済みの内容は最初から入っているので、本人は変わったところだけ直します。扶養親族は生年月日から年齢を出し(19〜22歳は特定親族特別控除の説明も表示)、給与の年収を入れれば所得を計算します。マイナンバー(個人番号)はリンクでは受け付けません。必要なときは会社が「個人番号」から別に入力します。
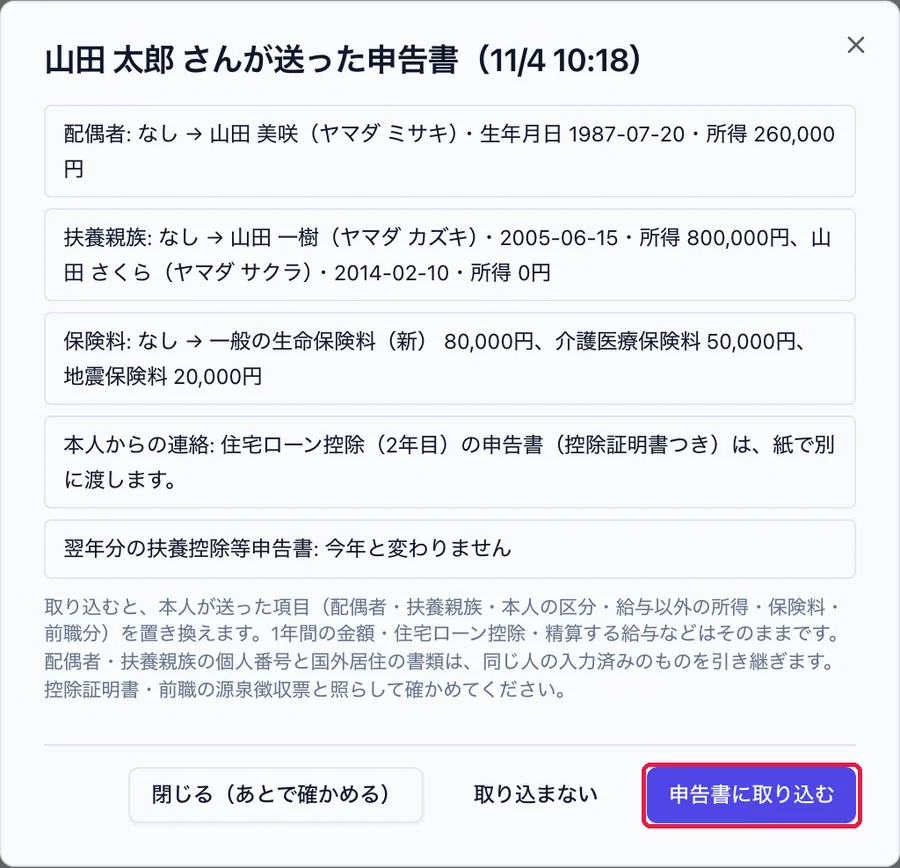
本人が送ると、表に「本人から届きました」と表示されます。押すと変更点(扶養親族・保険料など)を一覧で表示し、「申告書に取り込む」を押すまで申告書は変わりません。控除証明書・前職の源泉徴収票と照らして確かめてから取り込みます。本人の提出を取り込んでいない人は、まとめて確定する対象から外します。
書面の申告書に代えて電磁的方法で申告書の内容を受け取るには、給与の支払者側に一定の要件があります(「年末調整のしかた」8ページ)。紙の申告書を併用するかどうかを含めて、運用は担当者・税理士と決めてください。
会社が申告書を見て入力する
紙の申告書を集めた場合や、本人が送った内容を取り込んだあとに直すときは、各人の「申告書を入力」で入力します。右側の計算結果は入力に合わせてその場で変わります。前年もこの App で年末調整をしていれば、「2025年の内容をコピー」(全員分は手順のカードの「前年からコピー」)で配偶者・扶養親族・保険料控除・住宅借入金等特別控除を写せます(給与の金額と前職分は写しません)。
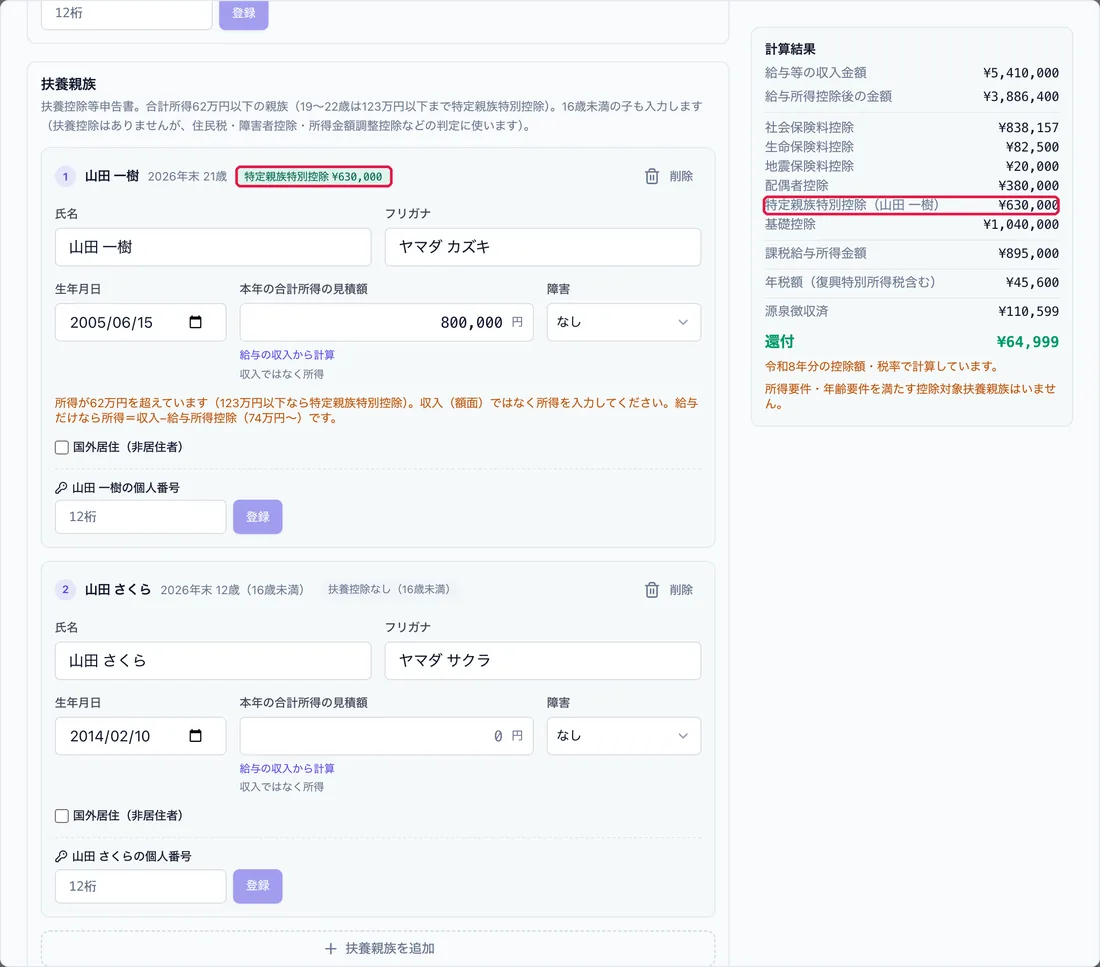
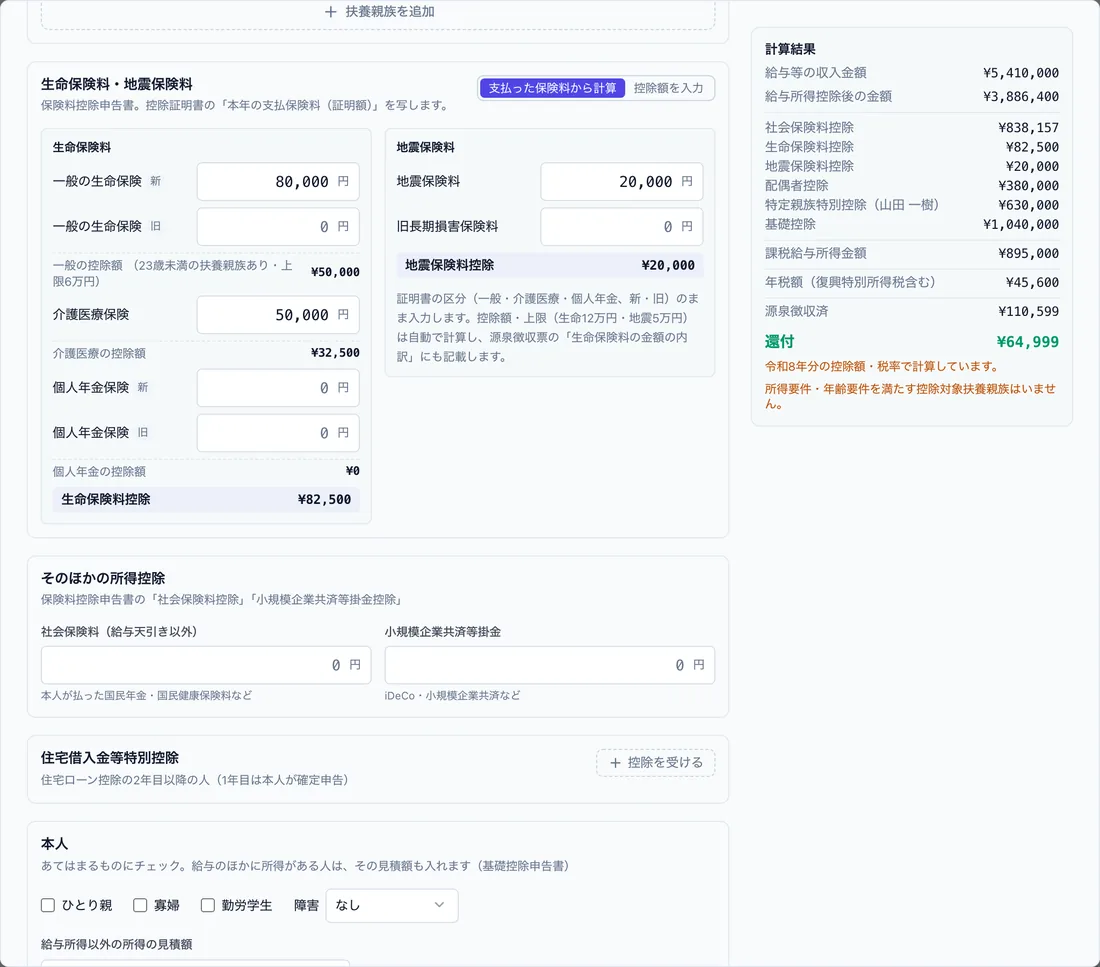
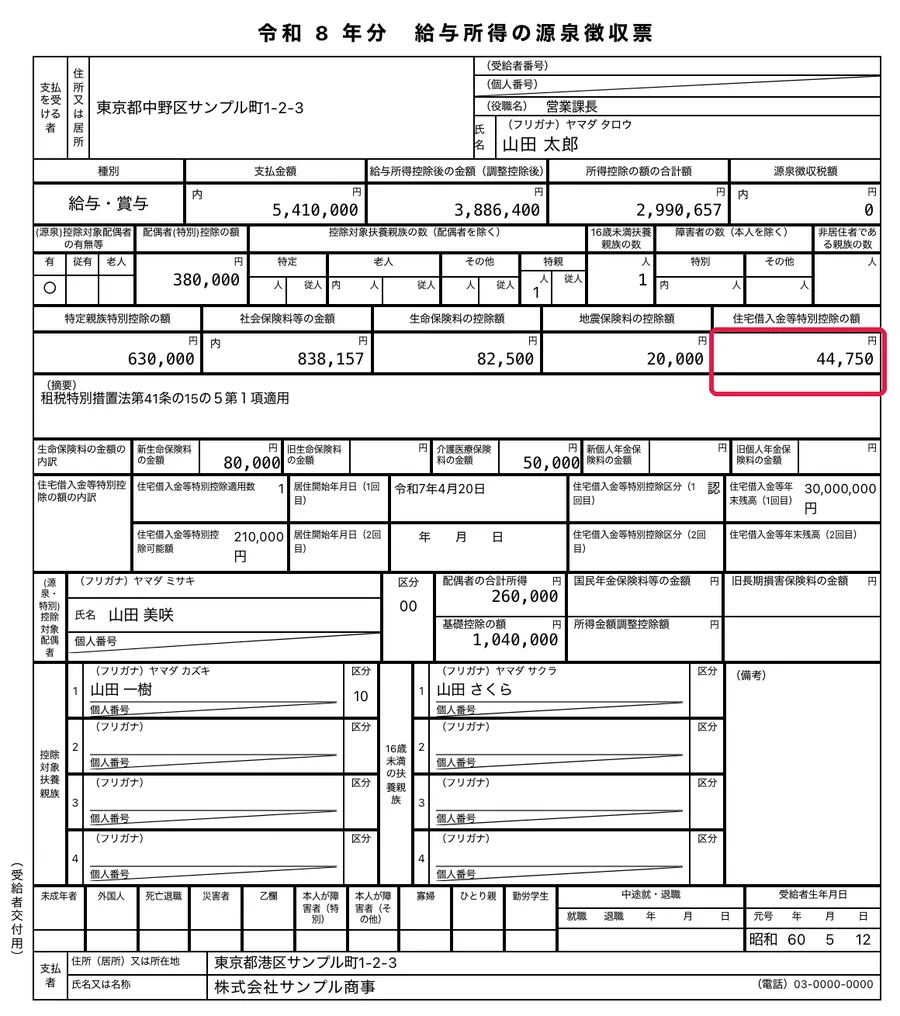
保険料控除は、控除証明書の「本年の支払保険料(証明額)」を、一般・介護医療・個人年金の新旧の区分のまま入れれば控除額を計算します。23歳未満の扶養親族がいる人は、一般の生命保険料(新)を令和8年分の計算式(6万円超12万円以下は「支払保険料 × 1/4 + 3万円」、上限6万円)で計算します。下の例では80,000円 × 1/4 + 30,000円 = 50,000円です(扶養親族がいなければ 80,000円 × 1/4 + 20,000円 = 40,000円。介護医療保険料の50,000円は 50,000円 × 1/4 + 20,000円 = 32,500円)。対象になる保険かどうかや、妻・子が契約者の保険を誰が控除するかは 生命保険料控除の書き方の「契約者と支払者が違うとき」で確かめられます。
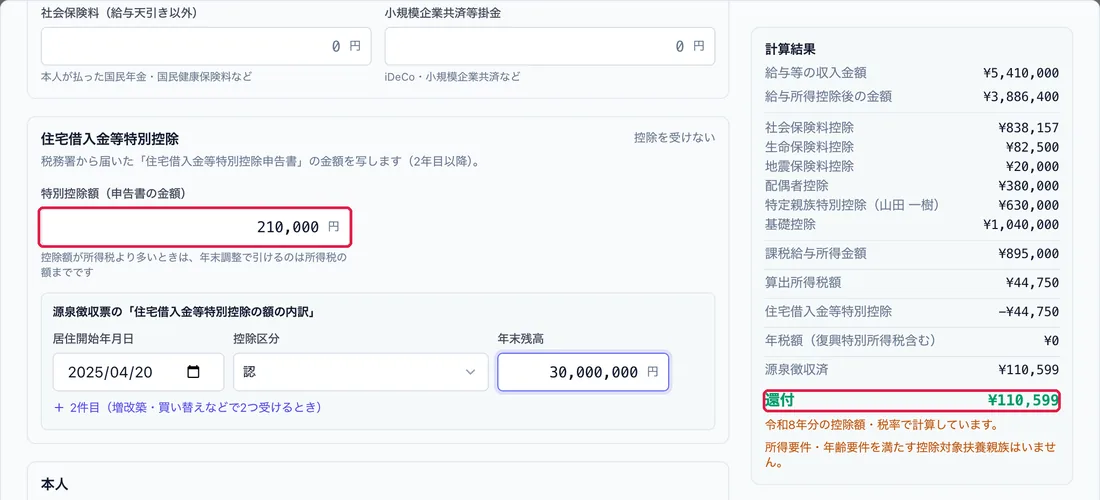
住宅借入金等特別控除(2年目以降)は、本人の画面に入力欄がないので、税務署から届いた申告書(控除証明書つき。証明書方式の人は年末残高等証明書も)を受け取り、申告書の画面の「住宅借入金等特別控除」→「控除を受ける」で、申告書の金額・居住開始年月日・控除区分・年末残高を入れます。申告書の控除額を年末残高・取得対価・連帯債務割合から確かめるときは住宅借入金等特別控除申告書の計算ツールを使えます。下の例では、控除額(210,000円)が算出所得税額(44,750円)より大きいので、年末調整で引けるのは所得税の額までで、年税額は0円・源泉徴収済みの110,599円が全額還付になります(国税庁「年末調整のしかた」29・38ページ)。
STEP 4 年税額を確かめて確定し、12月の給与で精算する
全員の申告書がそろったら(手順のカードが「入力済み 3/3人」になります)、表で年税額と過不足を確かめます。確定する前に、次の点を見ておきます。扶養控除等(異動)申告書を出していない人(乙欄の人)や給与が2,000万円を超える人などは、年末調整の対象にならず、表に「年末調整の対象外」と出ます(国税庁「年末調整のしかた」6・7ページ)。
- 「扶養親族等の数の要確認」と表示された人(毎月の源泉徴収で使った扶養親族等の数と、申告書の内容が違う人など)
- 「金額が未入力」「賞与だけ・月々の給与なし」と表示された人
- 年の途中で入社した人の前職分、16歳未満の扶養親族・特定親族の扱い(扶養控除等申告書の確認)
手順のカードの「精算する給与」で、過不足を精算する月(12月の給与か、翌年1月の給与)を選び、「〇人をまとめて確定」を押します。1人ずつ確定することもできます。
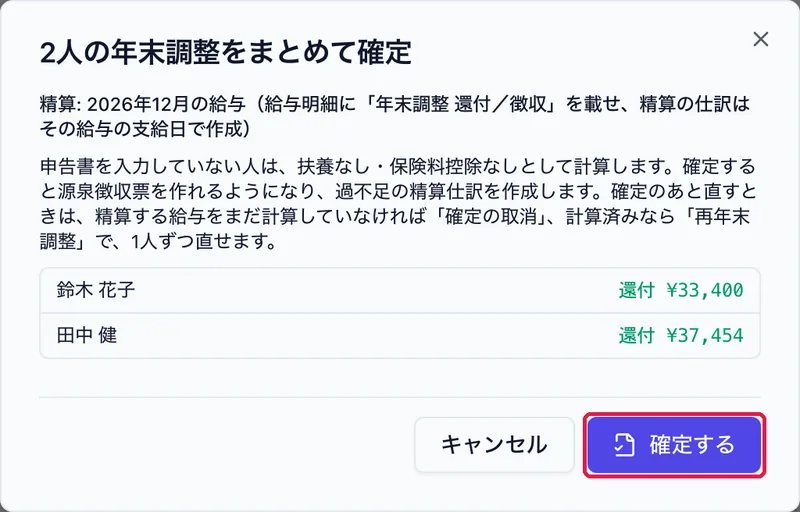
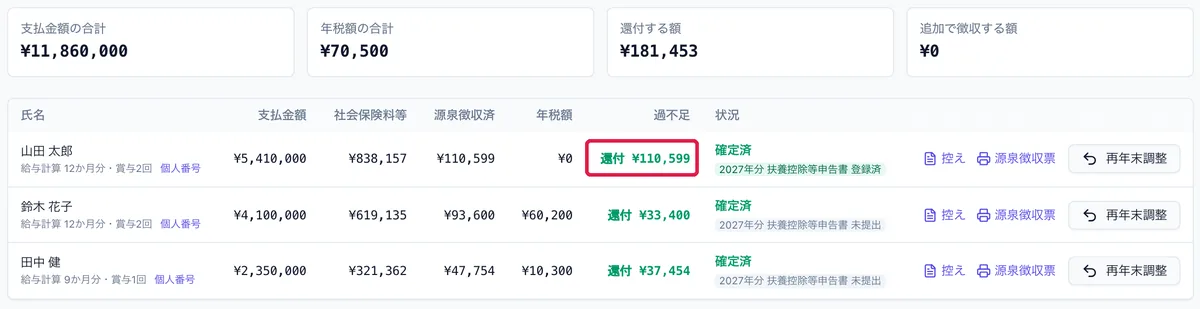
確定すると、精算する給与の給与明細に「年末調整 還付/徴収」を載せ、精算の仕訳(還付なら 預り金 / 普通預金、追加徴収なら 普通預金 / 預り金)をその給与の支給日で作ります。還付した額は、12月分として納める源泉所得税から差し引きます(過不足の精算と納付書の書き方)。
STEP 5 源泉徴収票を作って本人に渡す(電子交付も)
確定した人は、表の「源泉徴収票」(または、書類の欄の「源泉徴収票を印刷」で全員分)で給与所得の源泉徴収票(受給者交付用)を表示し、印刷・PDF にできます。令和8年分は、給与支払報告書を市区町村に出せば税務署には源泉徴収票を出したものとみなされるため、税務署提出用は既定では印刷しません(給与支払報告書を出さない人の分などは「税務署提出用も印刷」で出せます)。受給者交付用には個人番号を記載しません。
源泉徴収票を電子交付する
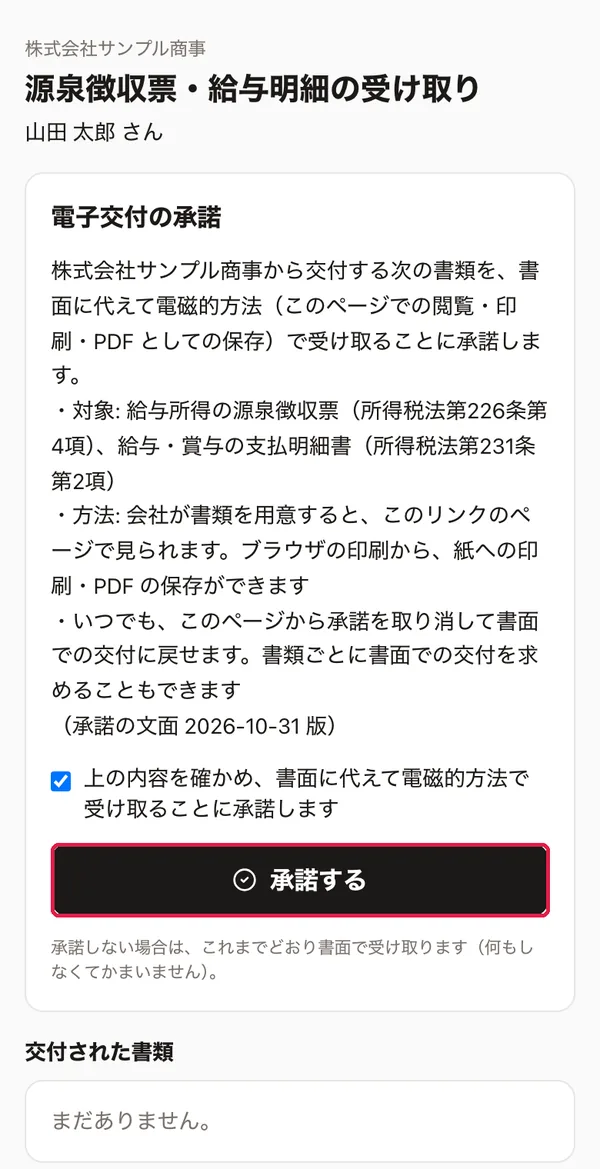
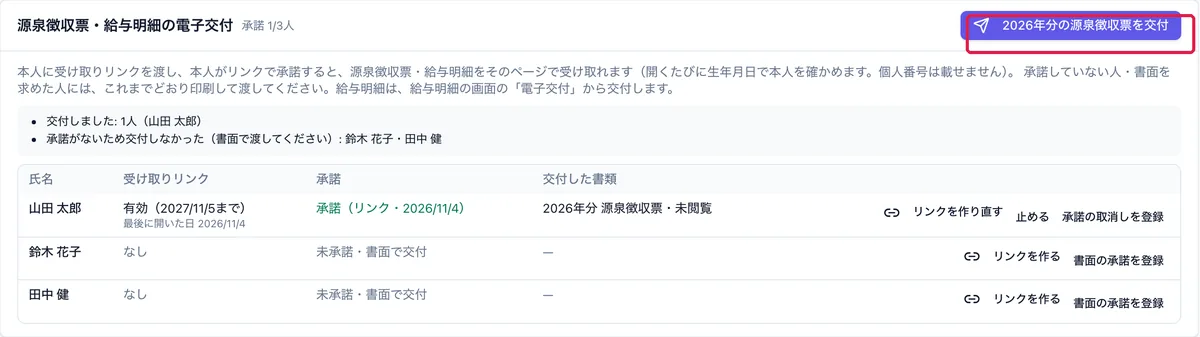
源泉徴収票は、本人の承諾を得れば書面に代えて電磁的方法で交付できます(所得税法第226条第4項)。画面下の「源泉徴収票・給与明細の電子交付」で各人の「リンクを作る」を押し、受け取り用のリンクを本人に渡します。本人はリンクを開くたびに生年月日で本人確認をし、最初に、承諾の内容を確かめてチェックを入れ、「承諾する」を押します。
承諾した人がいれば、「2026年分の源泉徴収票を交付」を押すと承諾した人にだけ交付し、承諾していない人の名前を「承諾がないため交付しなかった(書面で渡してください)」と表示します。本人が開いたかどうか(未閲覧・閲覧済み)も一覧で分かります。給与明細の電子交付は給与明細の画面から行います。
申告書の控え(扶養控除等申告書などの内容)と源泉徴収簿は、手順のカードの「申告書の控え・源泉徴収簿」でまとめて印刷できます。申告書は会社で7年間保存します。
STEP 6 給与支払報告書・法定調書合計表を出す(2027年2月1日まで)
| 書類 | 提出先 | 期限 | ISZ™ 仕訳AI で作れるもの |
|---|---|---|---|
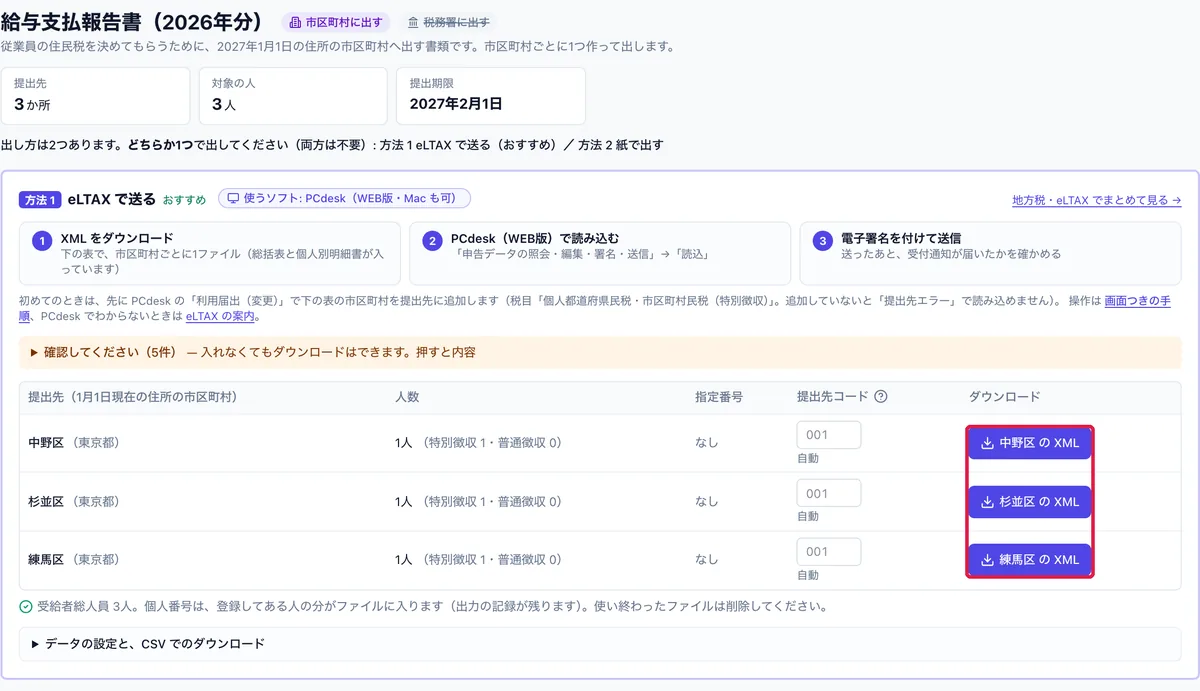
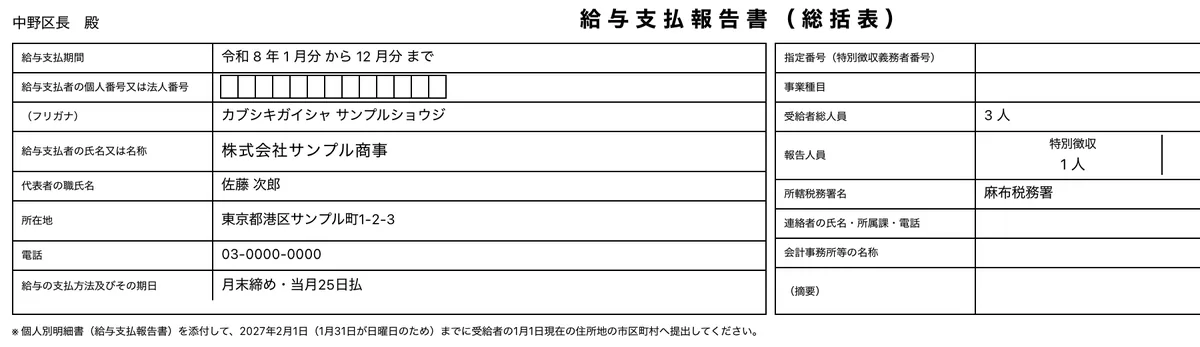
| 給与支払報告書(総括表・個人別明細書) | 従業員の2027年1月1日現在の住所地の市区町村(年の途中の退職者は退職時の住所地。30万円以下は省略可) | 2027年2月1日(月) | 提出先の市区町村ごとの総括表・個人別明細書の PDF、eLTAX(PCdesk)に入力する内容の一覧 |
| 給与所得の源泉徴収票等の法定調書合計表 | 会社の所轄税務署 | 合計表の PDF(提出用・控用)、e-Tax で読み込むデータ(.xtx) | |
| 給与所得の源泉徴収票(受給者交付用) | 本人 | 同上 | STEP 5 |
給与支払報告書は eLTAX か書面で出す
前々年(基準年)に税務署に提出すべきだった源泉徴収票が30枚以上の会社は、給与支払報告書を eLTAX(または光ディスク等)で出さなければなりません(地方税法第317条の6第5項)。それ以外の会社は書面でも出せます。判定のしかたはeLTAX が義務になる場合の判定で説明しています。PCdesk(WEB版)でデータを読み込んで送るまでの操作は給与支払報告書を eLTAX で提出する方法で画面つきで説明しています。
eLTAX で出すときは、地方税共同機構の無料ソフト PCdesk を使います。ISZ™ 仕訳AI の「給与支払報告書」の画面の「eLTAX で送る」から、提出先の市区町村ごとの eLTAX 用データ(XML。総括表と個人別明細書が1つのファイル)をダウンロードし、PCdesk(DL版)に申告データとして読み込んで、内容を確かめて電子署名・送信します。PCdesk の「CSV取込」で使う全員分の統一CSV も出せます(この場合、総括表は PCdesk で入力します)。住所のフリガナや特別徴収の指定番号など足りない登録は、ダウンロードの前に画面で知らせます。
法定調書合計表と源泉徴収票のみなし提出
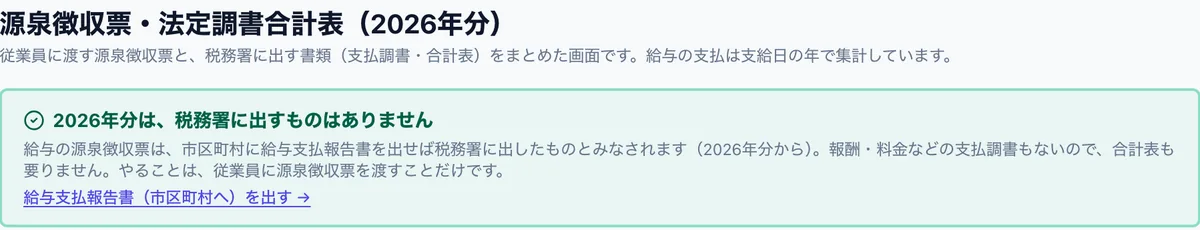
令和9年1月1日以後に給与支払報告書を市区町村に出すと、給与所得の源泉徴収票は税務署に出したものとみなされます(所得税法第226条第6項、令和8年分から)。税務署に出す法定調書が源泉徴収票だけなら、法定調書合計表も要りません。退職所得・報酬・料金・不動産の使用料などの支払調書を出すときは合計表を出します。その場合も、給与支払報告書を出した分は給与の源泉徴収票の欄に書きません(みなし提出で給与の欄が空欄になる)。
年末調整のあと:翌年分の申告書・住民税・やり直し
翌年分(令和9年分)の扶養控除等申告書
翌年分の扶養控除等申告書は、翌年最初の給与の支払を受ける日の前日までに受け取ります(所得税法第194条第1項)。前年から内容が変わらない人は、変わらない旨の記載だけで出せます(同条第2項)。
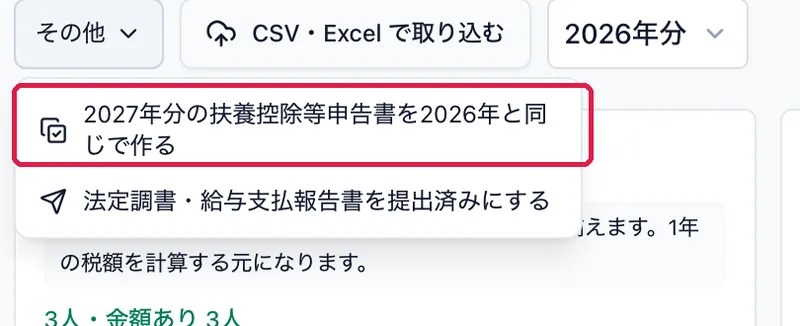
- 年末調整の画面の「その他」→「2027年分の扶養控除等申告書を2026年と同じで作る」で、全員分をまとめて作れます
- 本人に渡したリンク(STEP 3)は、11月〜翌年1月の間は翌年分の扶養控除等申告書も一緒に受け付けます(「今年と変わりません」も選べます)。届いた分は表の「2027年分 本人から届きました・取り込む」で登録します
住民税の特別徴収税額の通知(翌年5月ごろ)
給与支払報告書を出すと、翌年5月ごろに市区町村から特別徴収税額の決定通知書が届きます。給与計算の画面で通知書を AI で読み取り、6月から翌年5月までの月ごとの住民税を登録できます。この読み取りは AI の枚数を使います(読み取った従業員1人を1件)。
年末調整のやり直し(再年末調整)
年末調整の後に扶養親族の数が変わった、保険料控除の申告が遅れて出されたなどの場合は、源泉徴収票を交付する翌年1月末日までであれば年末調整をやり直せます(「年末調整のしかた」43ページ、国税庁 No.2671)。確定済みの人の行の「再年末調整」→「再年末調整を始める」を押すと、前の確定の結果と精算の仕訳を記録に残したまま申告書を直せるようになり、確定し直すと前に精算した額との差額をあとの給与(精算する給与を計算済みの場合は次の月以降の給与)で精算します。2027年2月以降にやり直せるのは、追加徴収になるときだけです(還付は本人の確定申告。国税庁 No.2671)。精算する給与をまだ計算していないときは、「確定の取消」でやり直します。
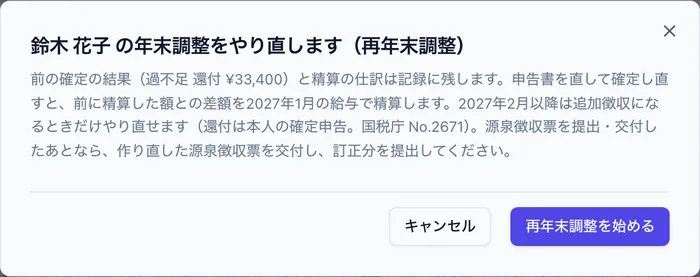
1月末日を過ぎて控除漏れが分かった場合、還付になるものは本人が確定申告(還付申告)で控除を受けます。給与支払報告書を出したあとに直した場合は、提出先の市区町村の案内に従って訂正分を出します。
扶養親族に当たるか、障害者に当たるか、年末調整の対象になるかなどは個別の事情で判断が分かれることがあります。ISZ™ 仕訳AI は計算と帳票の作成を行い、判断と確定は会社の担当者・税理士が行います。迷うときは税理士に確認してください。
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、毎月の給与計算から年末調整・源泉徴収票・給与支払報告書・法定調書合計表まで同じ画面で行えます。
- 令和8年分の給与所得控除後の給与等の金額の表・基礎控除・特定親族特別控除・生命保険料控除の特例による年税額の計算
- 従業員がスマートフォンで申告書を入力するリンク(QR)と、変更点を確かめてからの取込み
- 過不足の精算を12月または翌年1月の給与明細に載せ、精算の仕訳を作成。再年末調整にも対応
- 源泉徴収票・給与明細の電子交付(本人の承諾・開くたびの生年月日の確認)
- 翌年分の扶養控除等申告書の作成と、11月〜翌年1月のリンクでの回収
扶養親族に当たるかどうかなどの判断と年末調整の確定は、税理士・経理担当者が行います。給与計算・年末調整・帳票の作成はプランに関係なく無料です。無料登録(メールアドレスの確認)で、AI の読み取り(有効な AI 枠(AI仕訳処理件数)が必要)も AI 枠100枚(確認から1か月有効)でお試しいただけます(クレジットカード不要)。
よくある質問
年末調整は、いつ・何をすればよいですか?
11月に令和8年分の申告書と控除証明書を集め、12月の最後の給与で1年分を集計して年税額を計算し、過不足をその給与(または翌年1月の給与)で精算します。12月分の源泉所得税は2027年1月12日(納期の特例は1月20日)までに納め、2027年2月1日までに源泉徴収票を本人に渡し、給与支払報告書を市区町村に出します。
年末調整のソフトは無料で使えますか?
ISZ™ 仕訳AI の給与計算・年末調整・源泉徴収票・給与支払報告書・法定調書合計表の作成は、プランに関係なく無料で使えます。領収書・通帳や住民税の通知書の AI 読み取りには有効な AI 枠(AI仕訳処理件数)が必要で、メールアドレスの確認後にAI枠100枚(確認から1か月有効)をお使いいただけます(クレジットカード不要)。AI枠がなくなっても、給与計算・年末調整の機能とデータは無料でお使いいただけます。ただし、有効なAI枠がない間は、登録・編集できる企業は1社までです(ほかの企業は閲覧・出力だけできます。AI枠をご用意いただくと、すぐに編集できる状態に戻ります)。
従業員にスマートフォンで申告書を出してもらえますか?
表の「本人に入力してもらう」で作ったリンク(QR)から、ログインなしで配偶者・扶養親族・保険料・前職分などを入力して送れます。会社が変更点を確かめて取り込むまで申告書は変わりません。マイナンバーはリンクでは受け付けず、会社が別に入力します。
年末調整をしたら、市区町村にも何か出す必要がありますか?
給与支払報告書を、従業員の2027年1月1日現在の住所地の市区町村に2027年2月1日までに出します。前々年に税務署に出すべきだった源泉徴収票が30枚以上の会社は eLTAX 等での提出が義務です。ISZ™ 仕訳AI は総括表・個人別明細書の PDF と、PCdesk に読み込む eLTAX 用データ(XML。提出先の市区町村ごと)・統一CSV を作ります。
源泉徴収票は税務署に出さなくてよくなったのですか?
令和8年分(令和9年1月1日以後の提出)からは、給与支払報告書を市区町村に出せば、給与所得の源泉徴収票は税務署に出したものとみなされます。本人への交付は今までどおり必要です。退職所得・報酬・不動産の使用料などの支払調書を出す場合は、法定調書合計表を税務署に出します。
年の途中で入社した人の年末調整はどうしますか?
前の勤務先の源泉徴収票の支払金額・源泉徴収税額・社会保険料を、申告書の「本年中の前職分」に入れて合算します。前職分が確認できなければ年末調整は行わず、本人が確定申告をします。
出典
- 国税庁 令和8年分 年末調整のしかた(4・8・17〜26・35〜43ページ)
- 国税庁 年末調整がよくわかるページ(令和8年分の申告書の様式)
- 国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について
- 国税庁 タックスアンサー No.2665 年末調整の対象となる人
- 国税庁 タックスアンサー No.2674 中途就職者の年末調整
- 国税庁 タックスアンサー No.2671 年末調整の後に扶養親族等の人数が異動したとき
- 国税庁 令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引(給与所得の源泉徴収票・給与支払報告書)PDF
- 国税庁 源泉徴収票等のみなし提出の特例に関するQ&A(令和8年4月)
- e-Gov法令検索 所得税法(第194条:扶養控除等申告書、第226条第4項・第6項:源泉徴収票の電磁的方法による交付・みなし提出)
- e-Gov法令検索 租税特別措置法(第41条の15の5 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例)
- e-Gov法令検索 地方税法(第20条の5第2項:期限の特例、第317条の6:給与支払報告書の提出)
- 江戸川区 eLTAX による給与支払報告書の提出(PCdesk)
更新履歴
- 2026/10/31: 公開
- 2026/11/01: 給与支払報告書の eLTAX 用データ(XML)・統一CSV の出力に対応したことを反映
- 2026/11/02: 給与支払報告書を eLTAX で提出する方法へのリンクを追加
- 2026/11/04: 従業員のスマホ画面を1画面ずつ説明した記事(年末調整をスマホで集めるやり方)へのリンクを追加
- 2026/11/04: 画面(スクリーンショット)と操作の説明を、現在の画面(はじめてガイドの「この企業での使い方」・年末調整の3つの手順カード・電子交付など)に更新。AI 枠の説明を「100枚・確認から1か月有効」に直した
- 2026/11/05: 関連記事(生命保険料控除の書き方)へのリンクを追加
- 2026/11/05: 有効な AI 枠がない間は、登録・編集できる企業が1社になる(ほかの企業は閲覧・出力のみ)ことを追記
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。